Az MNB 2026. májusi Lakáspiaci jelentése szerint 2025-ben történelmi mértékű reál lakásár-emelkedés ment végbe Magyarországon, miközben az Otthon Start Program érdemben átrendezte a keresletet és a lakáshitelezést – derült ki az elemzés sajtóbemutatóján. A program javította a jogosultak lakásvásárlási lehetőségeit, ugyanakkor hozzájárult az árak emelkedéséhez és a piaci szerkezet gyors átalakulásához is. A kínálati oldalon 2025-ben még visszaesett az átadott új lakások száma, de az engedélyezések és a fővárosi projektkínálat alapján 2026 végétől már érdemi bővülés indulhat. 2026-ra 15,7 ezer új lakás átadását várják.
Nagyon mozgalmas volt a tavalyi év a lakáspiac szempontjából, és érdemi mozgások történtek mind a lakáspiaci kereslet, a lakásárak, a lakáshitelezés és az otthonteremtési támogatások, illetve az újlakás-kínálat alakulása terén mondta el a Magyar Nemzeti Bank 2026. májusi lakáspiac jelentésének bemutatóján Winkler Sándor, az MNB ingatlanpiaci elemzések osztályának osztályvezetője.
Drágulás után lassulás: átrendeződő kereslet a lakáspiacon
2025-ben a lakásárak emelkedése reálértelemben is kiugró volt: országosan nominálisan 23,5 százalékkal, reálértelemben 19 százalékkal nőttek az árak, ami az elmúlt 25 év legmagasabb éves reál lakásár-drágulását jelentette. A 2025 második felében még gyorsuló dinamika 2026 elején már mérséklődni kezdett: az előzetes adatok szerint 2026 első negyedévében országosan 17,7 százalékra lassult az éves nominális áremelkedés. 2025 negyedik negyedévében Budapesten 26,0, a vidéki városokban 24,8, a községekben pedig 18,3 százalékos volt az éves drágulás, míg 2026 első negyedévében már minden településtípuson alacsonyabb dinamika látszott.
Nominális MNB-lakásárindexek településtípus szerint (2020 = 100%)

*2026 első negyedéve előzetes adatok alapján
A gyors áremelkedés következményeként érdemben nőtt a lakáspiaci túlértékeltség. Az MNB kompozit indikátora szerint 2025 negyedik negyedévében országosan 22,5 százalékkal haladták meg a lakásárak a fundamentumok által indokolt becsült szintet, ami egy év alatt 8,8 százalékpontos emelkedés. A lakásárak növekedése meghaladta a bérleti díjak, a háztartási jövedelmek és a piaci kamatok mellett megfizethető hitelösszeg bővülését is. Ezt csak részben ellensúlyozta, hogy az újlakásárak emelkedése elmaradt az építési költségek dinamikájától, illetve hogy a lakásberuházások GDP-arányos szintje nem utalt túlfűtött kínálati ciklusra.
Nominális lakásárak éves növekedési ütemének előrejelzése

Az előrejelzési sávok a 10. és 90. percentilis közti tartományokat jelölik.
Arra a kérdésünkre, hogy ha az MNB által becsült lakás számot valóban megépítik és átadják fejlesztők a következő időszakban, akkor tovább konszolidálódnak-e az árak, illetve a lakáspiaci túlértékeltség Winkler Sándor úgy válaszolt, hogy mindenképpen hatással lesz a kínálatnövekedés a lakásárakra. Látható, hogy az idei év elején már lassult a korábbi erőteljes lakásár-dinamika, tehát a túlértékeltségben nem számítanak további érdemi emelkedésre, és a fokozatosan bővülő kínálat ezt valamelyest tovább enyhítheti. „Azt még érdemes kiemelni – tette hozzá Winkler Sándor –, hogy ezeket a nagy beruházásokat a fejlesztők mindenképpen a keresletre való tekintettel, fogják elindítani, és akkor fog ténylegesen bővülni a kínálat, hogyha látható arra további kereslet. Erre biztosan hatással lesz majd az Otthon Start program elérhetősége is.”
A lakáspiaci forgalomban az Otthon Start Program indulása átmeneti élénkülést hozott, de 2026 elejére már visszaesés következett. A jelentés becslése szerint 2025-ben 152 ezer lakáspiaci tranzakció valósult meg magánszemélyek között, ami 3 százalékkal haladta meg a 2024-es szintet. Ugyanakkor 2026 első negyedévében országosan már 18 százalékkal, Budapesten 29 százalékkal, vidéken pedig 15 százalékkal csökkent a tranzakciószám éves összevetésben. Ez arra utal, hogy a program indulása után sok vevő előre hozhatta a vásárlását, majd az év elején a kereslet mérséklődött.
A kereslet összetétele is jelentősen átalakult. Az elsőlakás-vásárlók aránya Budapesten egy év alatt 25 százalékról 40 százalékra, vidéken 27 százalékról 38 százalékra emelkedett. Ezzel párhuzamosan a befektetési célú vásárlók visszafogottabbá váltak, részben az alacsony bérbeadási hozamok és a növekvő túlértékeltség miatt. A befektetők nettó lakáspiaci részvétele 2026 első három hónapjában Budapesten és vidéken is negatív volt, vagyis nagyobb arányban jelentek meg az eladói, mint a vevői oldalon. A fővárosban az Otthon Start 1,5 millió forintos négyzetméterár-plafonja mesterséges árhatárt is létrehozott: a program indulása után a budapesti tranzakciók jelentős része az 1,4–1,5 millió forintos négyzetméterár-sávba koncentrálódott.
Az elsőlakás-vásárlók aránya és a befektetők nettó részvétele a lakáspiaci forgalomban

3-havi simított arányok. Az önbevalláson alapuló válaszadást torzíthatja, ha valaki nem tényleges elsőlakás-vásárló, de az Otthon Startra való jogosultsága miatt annak tekinti magát.
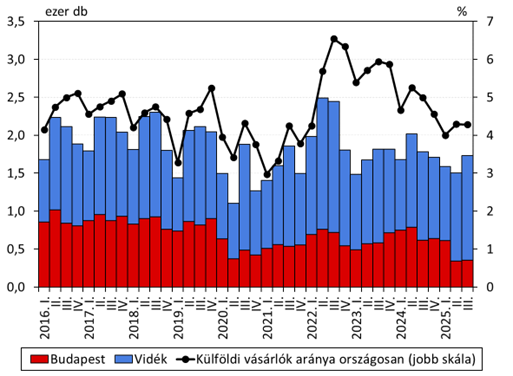
A külföldi vásárlók aránya és becsült tranzakciószáma alapján a nem hazai vevők jelenléte továbbra is érzékelhető, de nem ők adják a lakáspiaci mozgások fő hajtóerejét. A 2016–2025 közötti idősorban a külföldi vásárlók országos aránya jellemzően 3–6 százalék között mozgott, a legmagasabb értékek 2022–2023 körül látszanak. A tranzakciószámokban a vidék súlya több negyedévben meghaladta Budapestét, ugyanakkor a fővárosi rész is tartósan jelentős maradt. A 2025 végi–2026 eleji adatok alapján a külföldi vásárlások száma mérséklődött, vagyis a friss lakáspiaci élénkülésben és áremelkedésben inkább a hazai kereslet, ezen belül az Otthon Start által támogatott vásárlói kör játszhatott meghatározóbb szerepet.
A külföldi vásárlók aránya és becsült tranzakciószáma a lakáspiacon
A településtípusok szerinti árindex azt mutatja, hogy a budapesti árszinthez képest tartós és jelentős árhierarchia alakult ki. A pesti külső kerületek átlagos négyzetméterára 2025-ben is a budapesti átlag mintegy háromnegyedét érte el, miközben a megyei jogú városok nagyjából az 50 százalék körüli, a többi város ennél alacsonyabb, a falusi CSOK-os községek pedig 15 százalék körüli árszinten álltak. Külön érdekes a budapesti agglomeráció pályája: a 2010-es évek elején még a pesti külső kerületekhez hasonló relatív árszinten mozgott, később visszaesett, 2021–2022-ben újra felzárkózott, 2025-re viszont ismét érezhetően eltávolodott a fővárosi szinttől. Ez arra utal, hogy az elmúlt évek árnövekedése nemcsak országosan, hanem településtípusok között is eltérő intenzitással ment végbe.
Átlagos négyzetméterárak településtípusok szerint

Pesti külső kerületek: IV., XV., XVI., XVII., XVIII., XXI., XXIII.
Otthon Start: rekordközeli hitelfelfutás és új finanszírozási szerkezet
Az Otthon Start Program a lakáshitelezésben még látványosabb fordulatot hozott, mint a tranzakciószámban. 2025 negyedik negyedévében a megkötött lakáshitel-szerződések volumene éves összevetésben 130 százalékkal emelkedett, a hitelintézeti szektor 799 milliárd forint értékben kötött lakáshitel-szerződést. A program 2025 szeptemberi indulása óta a havi lakáshitel-kibocsátás több mint 70 százalékát az OSP-hitelek adták, 2026 márciusáig pedig összesen 33,2 ezer Otthon Start hitelszerződést kötöttek a bankok, mintegy 1161 milliárd forint értékben.
A lakáshitelek kibocsátása hitelcél szerint és a támogatott hitelek aránya

A támogatott hitelek aránya a lakáshiteleken belül a program indulása előtti 23 százalékról 2026 első negyedévére 81 százalékra emelkedett. A lakáshitel-kibocsátás 2026 első negyedévében éves összevetésben összesen 104 százalékkal nőtt, ezen belül a használt lakás vásárlására felvett hitelek 114 százalékkal, az új lakás vásárlására vagy építésére fordított hitelek pedig 89 százalékkal bővültek. A program ugyanakkor döntően a használt lakáspiacot finanszírozta: az OSP-hitelek 90 százalékát használt lakás vásárlására vették fel, miközben az új lakások vásárlása vagy építése csak 10 százalékot képviselt.
Az új lakáshitelek szerződésszáma és a hitelből történő lakásvásárlás aránya

A hitel/tranzakció arány az adott hónapban lakáshitelt igénylők és a megelőző hónapban megvalósult lakástranzakciók 3-havi gördülő aránya alapján.
A hitelezés felfutása a lakásvásárlások finanszírozási szerkezetét is megváltoztatta. A hitel segítségével vásárolt lakások aránya 2026 első negyedévében 60 százalék fölé emelkedett, ami historikusan magas szint; egy évvel korábban ez az arány 35 százalék volt. A program felfutásával a havi lakáshitel-szerződésszám is tartósan magasabb szintre került: 2025 novemberében már elérte a 10 ezret, és azóta is 9 ezer felett alakult. Az OSP tehát nem pusztán egy új támogatott termékként jelent meg, hanem rövid idő alatt a lakásvásárlási finanszírozás meghatározó csatornájává vált.
„A Magyar Nemzeti Bank a jelenleg nem tervezi a korábbi zöld lakáshitelhez hasonló hiteltermék bevezetését” – válaszolta kérdésünkre Nagy Tamás, az MNB pénzügyi stabilitásért és jegybanki eszköztárért felelős igazgatója. Mint mondta jelenleg is nagyon magas az államilag támogatott hitelek aránya. A CSOK és az Otthon Start Program együtt több mint 80 százalékát adja az új folyósításoknak az igen kedvező 3%-os kamat mellett. „Úgy gondoljuk, hogy ezek mellett a jelentősen kamattámogatott hitelek mellett nincsen szükség további támogatott hitelprogramokra” – mondta az MNB igazgatója. Hozzátette, hogy az MNB egyéb eszközökkel folyamatosan támogatja a zöld finanszírozást, így például az adósságfék-szabályozásban, ahol az adósok a jobb teherviselő képességek, illetve az ingatlan magasabb értékállósága miatt célzott zöld adósságfék-kedvezmény kaphatnak, illetve a bankok oldalán is ösztönző lehet az, hogy zöld tőkekedvezmény-programban részesülnek.
A program javította a jogosult háztartások lakásvásárlási elérhetőségét, de közben kiszorító hatást is gyakorolt más hiteltermékekre. Az OSP keretében átlagosan 35 millió forint hitelt vettek fel a háztartások, átlagosan 23 éves futamidő mellett. A piaci lakáshitelek és más támogatott konstrukciók iránti kereslet mérséklődött: a piaci hitelek átlagos szerződéses összege használt lakások esetében 21 millióról 20 millió forintra, új lakások esetében 31 millióról 25 millió forintra csökkent, a CSOK Plusz átlagos hitelösszege pedig egy év alatt 26 millióról 21 millió forintra esett. Területileg az Otthon Start különösen Budapesten vált meghatározóvá: a program indulását követő első hat hónapban a fővárosi tranzakciók becslés szerint 52 százalékát finanszírozta, miközben a magas árak miatt az OSP-s hitelek átlagos összege Budapesten 43 millió forint volt.
Az Otthon Start Program érdemben javította az elsőlakás-vásárlók elérhetőségét is. Az OSP-s vásárláshoz mintegy 30 százalékkal alacsonyabb jövedelem is elegendő, mint piaci hitel esetén, vagyis a kedvezményes kamatozás sok háztartás számára tette reálisabbá a hitelből történő lakásvásárlást. Ezt ugyanakkor részben ellensúlyozza, hogy a lakásárak emelkedésével a szükséges önerő nominálisan tovább nőtt: 2025 decemberében az elsőlakás-vásárlók minimálisan szükséges saját forrása Budapesten 7,9 millió forint volt, ami egy év alatt 1,6 millió forintos emelkedést jelentett, vidéken pedig 3,14 millió forintra nőtt, éves alapon 570 ezer forintos bővüléssel. Ez azt jelenti, hogy miközben a havi törlesztőrészlet és a szükséges jövedelem oldaláról javult az elérhetőség, az önerő előteremtése egyre több háztartás számára válhat belépési korláttá.
Az Otthon Start hitelek lakáspiaci szerepe területileg erősen eltérő képet mutat. A program első hat hónapjában, 2025 szeptembere és 2026 februárja között Budapesten becslés szerint a lakáspiaci tranzakciók 52 százaléka kapcsolódott OSP-hitelhez, míg a megyei jogú városokban 34, a városokban 37, a községekben pedig 27 százalék volt ez az arány. Népességarányosan a legtöbb Otthon Start hitelt a főváros pesti oldalán kötötték, de átlag feletti szerződésszám jellemezte Pest vármegyét és az ország északnyugati térségeit is. Forgalomarányosan ugyanakkor más mintázat rajzolódik ki: a drágább vidéki járásokban és az olcsóbb fővárosi kerületekben volt a legerősebb a program jelenléte. Ez arra utal, hogy az OSP ott vált igazán meghatározóvá, ahol a támogatott hitel még elérhetővé tudta tenni a vásárlást, de a piaci árak már kellően magasak voltak ahhoz, hogy a kedvezményes finanszírozás érdemi különbséget jelentsen.

A 2024 december 31-i lakónépesség arányában.
Kínálati fordulat előtt: több engedély, bővülő fővárosi újlakáspiac
A kínálati oldalon 2025 még gyenge év volt: Magyarországon 12 ezer újépítésű lakóingatlan kapott használatbavételi engedélyt, ami 8 százalékkal kevesebb a 2024-es adatnál, és 2016 óta a legalacsonyabb szintet jelenti. Budapesten 12 százalékkal csökkent az átadott új lakások száma, a természetes személyek által építtetett — jellemzően családi házas — lakások száma pedig országosan 13 százalékkal esett vissza. 2025-ben 12,1 ezer átadott új lakás volt, ezen belül Budapesten 3,9 ezer, vidéken 8,1 ezer. 2026 első negyedévében viszont már országosan 2,8 ezer új lakást adtak át, ami 4 százalékos éves növekedést jelentett.
Az átadott új építésű lakások száma elhelyezkedés és építtető szerinti bontásban

Az engedélyezési adatok alapján ugyanakkor a következő években erősödhet a kínálat. 2025-ben 28 ezer lakásra adtak ki építési engedélyt vagy egyszerű bejelentést, ami 37 százalékos éves bővülés. A növekedés elsősorban a megyei jogú városokban és Budapesten volt erős, mindkét kategóriában 56 százalékos emelkedéssel. 2026 első negyedévében már 9,3 ezer lakásra adtak ki építési engedélyt, ami 64 százalékos éves növekedés. Ehhez részben hozzájárulhatott a 2025 júliusától szigorodó építési szabályozás miatt előrehozott engedélyezés, valamint 2025 végétől az Otthon Start Programhoz kapcsolódó kiemelt beruházások nagy száma is.
Az MNB rövid távú előrejelzése szerint 2026 egészében 15,7 ezer új lakás átadása várható, ami 30 százalékos bővülést jelentene éves összevetésben.
A használatbavételi engedélyt kapott lakások számának előrejelzése

A növekedés azonban várhatóan csak 2026 végétől válhat igazán látványossá, és a fejlesztések időigénye miatt az sem kizárt, hogy a jelentősebb bővülés inkább 2027-ben jelenik meg az átadási adatokban. A kínálat várható erősödését nemcsak az engedélyek számának emelkedése, hanem a fejlesztés és értékesítés alatt álló lakások bővülése, valamint a lakásprojekt-hitelezés felfutása is jelzi: 2025-ben a bankok 309 milliárd forintnyi hitelszerződést kötöttek lakásprojektek finanszírozására, ami több mint 2,5-szerese a megelőző négy év éves átlagának.
A Budapesten fejlesztés és értékesítés alatt álló új projektek lakásainak elérhetősége és az adott negyedévben bejelentett és eladott lakások száma

A budapesti, legalább 4 lakásos újlakás-projektek alapján.
A budapesti újlakáskínálat megoszlása Otthon Startra való jogosultság szerint

Az adott negyedévi szabad kínálat és eladott új lakások ár információi alapján. A budapesti, legalább 4 lakásos újlakás-projektek alapján.
A vidéki társasházi újlakásprojektek adatai szerint 2024-től ismét emelkedni kezdett az értékesítés alatt álló lakások száma. A teljes kínálat 2024 elején még 9 ezer lakás körül volt, 2026 első negyedévére viszont megközelítette a 12 ezret. A bővülésben elsősorban a fejlesztés alatt álló, még szabad lakások számának növekedése látszik, miközben az adott időszakban eladott lakások száma 2025 második felében ugrott meg látványosabban. Ez arra utal, hogy vidéken is megindult a kínálati alkalmazkodás, de az új projektek és az értékesítések felfutása még nem feltétlenül jelent gyors átadásokat: a fejlesztési ciklus miatt ennek hatása késleltetve jelenhet meg a használatbavételi adatokban.
Az értékesítés alatt álló új társasházi projektek lakásszáma vidéken
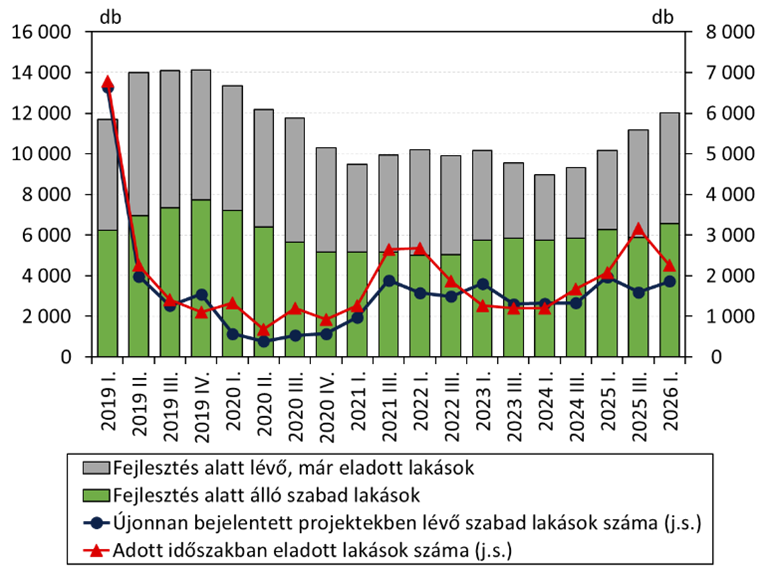
A legalább 10 lakásos társasházi fejlesztések alapján.
Társasházi újlakás-kínálat Magyarországon kiemelt státusz és értékesítés szerint

Lakások száma a projektjellemzők szerint, a legalább 3 lakásos társasházi projektek alapján. A kiemelt kategória az építés alatti vagy előkészítési fázisban lévő, még építés előtti, az Otthon Start kiemelő rendeletek és a korábbi kiemelő rendeletek által kiemelt lakásfejlesztési projektek lakásszámát tartalmazzák. A kiemelő rendeletekben több lakás szerepel, az ábrán csak az elindult beruházásokat tüntettük fel.
Budapesten az újlakás-kínálat 2026 első negyedévére az elmúlt 10 év legmagasabb szintjére emelkedett. A fővárosban 22 ezer lakást tartalmazó projekt állt fejlesztés és értékesítés alatt, ami éves összevetésben 46 százalékos bővülés. A szabad, még megvásárolható újlakások száma 63 százalékkal, 9490 lakásra nőtt, miközben az átlagos négyzetméterár 1,85 millió forintra emelkedett. Ez szűkíti az Otthon Startra jogosult újlakások körét: 2026 első negyedévében a budapesti aktuális újlakáskínálatnak már csak 14 százaléka volt megvásárolható Otthon Start hitellel, szemben az egy évvel korábbi 31 százalékkal. Az OSP-hez kapcsolódó kiemelt beruházásokból egyelőre kevés lakás áll ténylegesen értékesítés alatt: 2026 első negyedévének végén Budapesten 4 OSP-kiemelt projekt rendelkezett ilyen státusszal, összesen mintegy 1200 lakással.
Az új lakások átlagos négyzetméterárának alakulása 2026 I. negyedévében
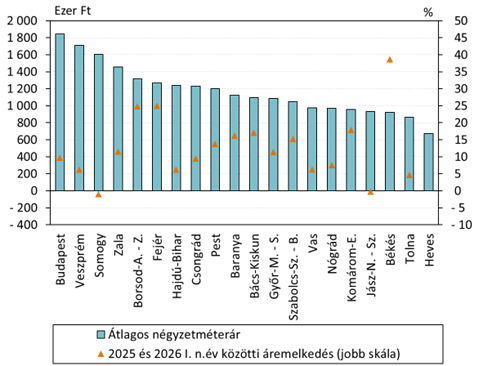
Vidéken a legalább 10 lakásos, Budapesten a legalább 4 lakásos társasházi fejlesztések alapján.
Az új lakások 2026 első negyedévi átlagos négyzetméteráraiban nagyon erős területi szóródás látszik. Budapest továbbra is messze a legdrágább piac, mintegy 1,85 millió forintos átlagos négyzetméterárral, de Veszprém és Somogy vármegye is kiemelkedően magas, 1,6–1,8 millió forint körüli árszintet mutat. A középmezőnyben több vármegye 1 millió forint körüli vagy azt meghaladó új lakásárakkal szerepel, míg Heves vármegye a lista végén, jóval 1 millió forint alatti átlaggal látható. Az éves áremelkedésben is nagyok a különbségek: Békés vármegyében kiugró, 35–40 százalék körüli drágulás látszik, míg egyes térségekben stagnálás vagy enyhe visszaesés is megfigyelhető. Ez azt erősíti, hogy az újlakás-piac nem egységes országos piac, hanem erősen lokális, ahol a kínálat szűkössége, a fejlesztési aktivitás és a helyi fizetőképes kereslet együtt alakítja az árszintet.
Az Otthon Start átrendezte a lakáspiacot
A lakáspiac 2025-ben egyszerre mutatta a túlfűtött kereslet és a késleltetetten reagáló kínálat jeleit. A lakásárak reálértelemben 25 éves csúcsot jelentő ütemben emelkedtek, a túlértékeltség közel 9 százalékponttal nőtt, miközben 2026 elején már a forgalom és az árdinamika lassulása látszott. Az Otthon Start Program jelentősen átrendezte a piacot: nőtt az elsőlakás-vásárlók szerepe, visszaszorult a befektetői kereslet, a hitelből történő vásárlások aránya pedig rekordmagas szintre emelkedett. A program javította a jogosultak elérhetőségét, de a lakásárak növekedése miatt a nominális önerőszükséglet is emelkedett. A kínálati oldalon 2025-ben még csökkent az átadott új lakások száma, 2026-ban viszont az MNB már 30 százalékos bővülést vár, miközben Budapesten a fejlesztés alatt álló újlakás-kínálat tízéves csúcsra nőtt — igaz, az Otthon Start kiemelt beruházásai egyelőre csak korlátozottan jelentek meg a ténylegesen értékesíthető kínálatban.
Kapcsolódó cikkeink:
V4-es összevetésben is romlott a magyar lakások megfizethetősége
Otthon Start: olcsóbb hitel, drágább lakáspiac


