Három évnyi folyamatos lakásár-emelkedés után 2026-ban lényegében megállt a drágulás a hazai lakáspiacon, és mérséklődött a lakások túlértékeltsége is. A kereslet visszaesésével javult a vásárlók alkupozíciója, a befektetők továbbra is inkább az eladói oldalon vannak jelen. Az elmúlt egy év lakáshitelezését meghatározó Otthon Start Program helyébe lépő Wekerle+ hitelprogram jelentős változásokat hozhat a lakáspiacon – derült ki az MNB novemberi Lakáspiaci jelentéséből.
A 2025. évi kiugró drágulás után 2026-ban jelentős változás következett be a hazai lakásárak alakulásában. A három éve tartó folyamatos áremelkedést az idei második negyedévben országos átlagban 0,8 százalékos árcsökkenés törte meg, majd a harmadik negyedévben is mindössze 0,5 százalékkal drágultak a lakóingatlanok.
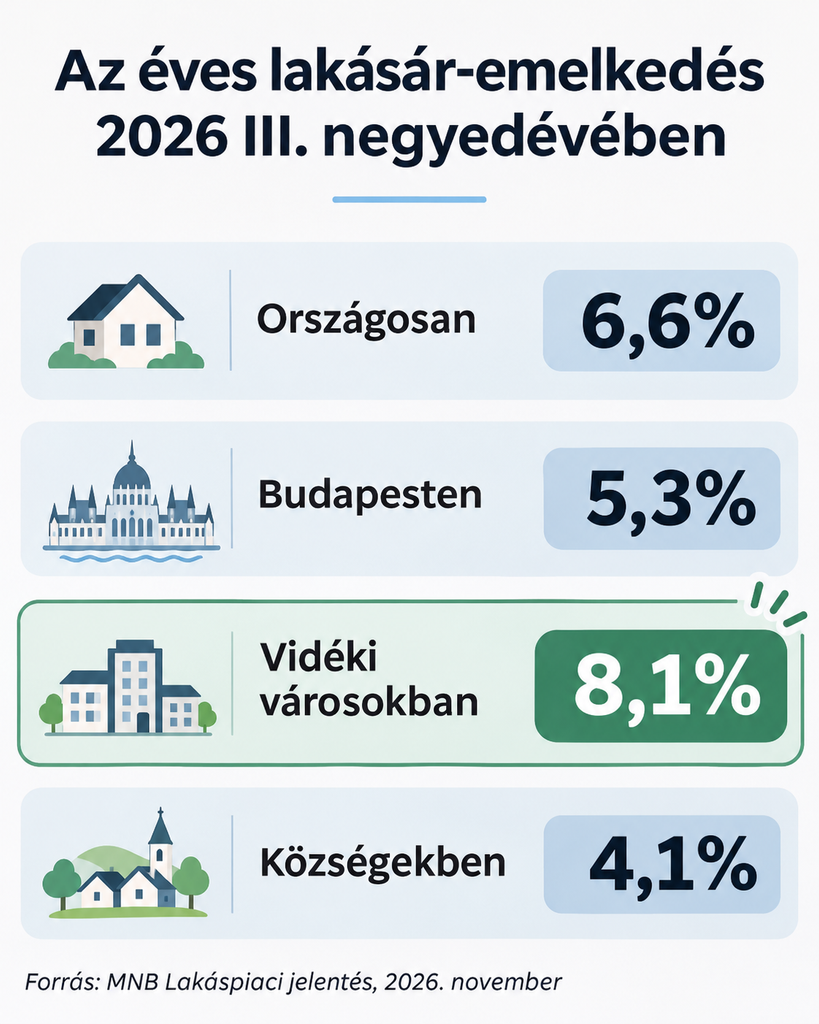
Míg 2025-ben országosan 24,4 százalékkal emelkedtek a lakásárak, addig 2026 harmadik negyedévére 6,6 százalékra mérséklődött az éves nominális növekedési ütem. Ennél alacsonyabb éves lakásár-dinamikát 2015 óta mindössze egyszer, 2023 közepén mértek.
Nominális MNB-lakásárindexek településtípus szerint (2020 = 100%)
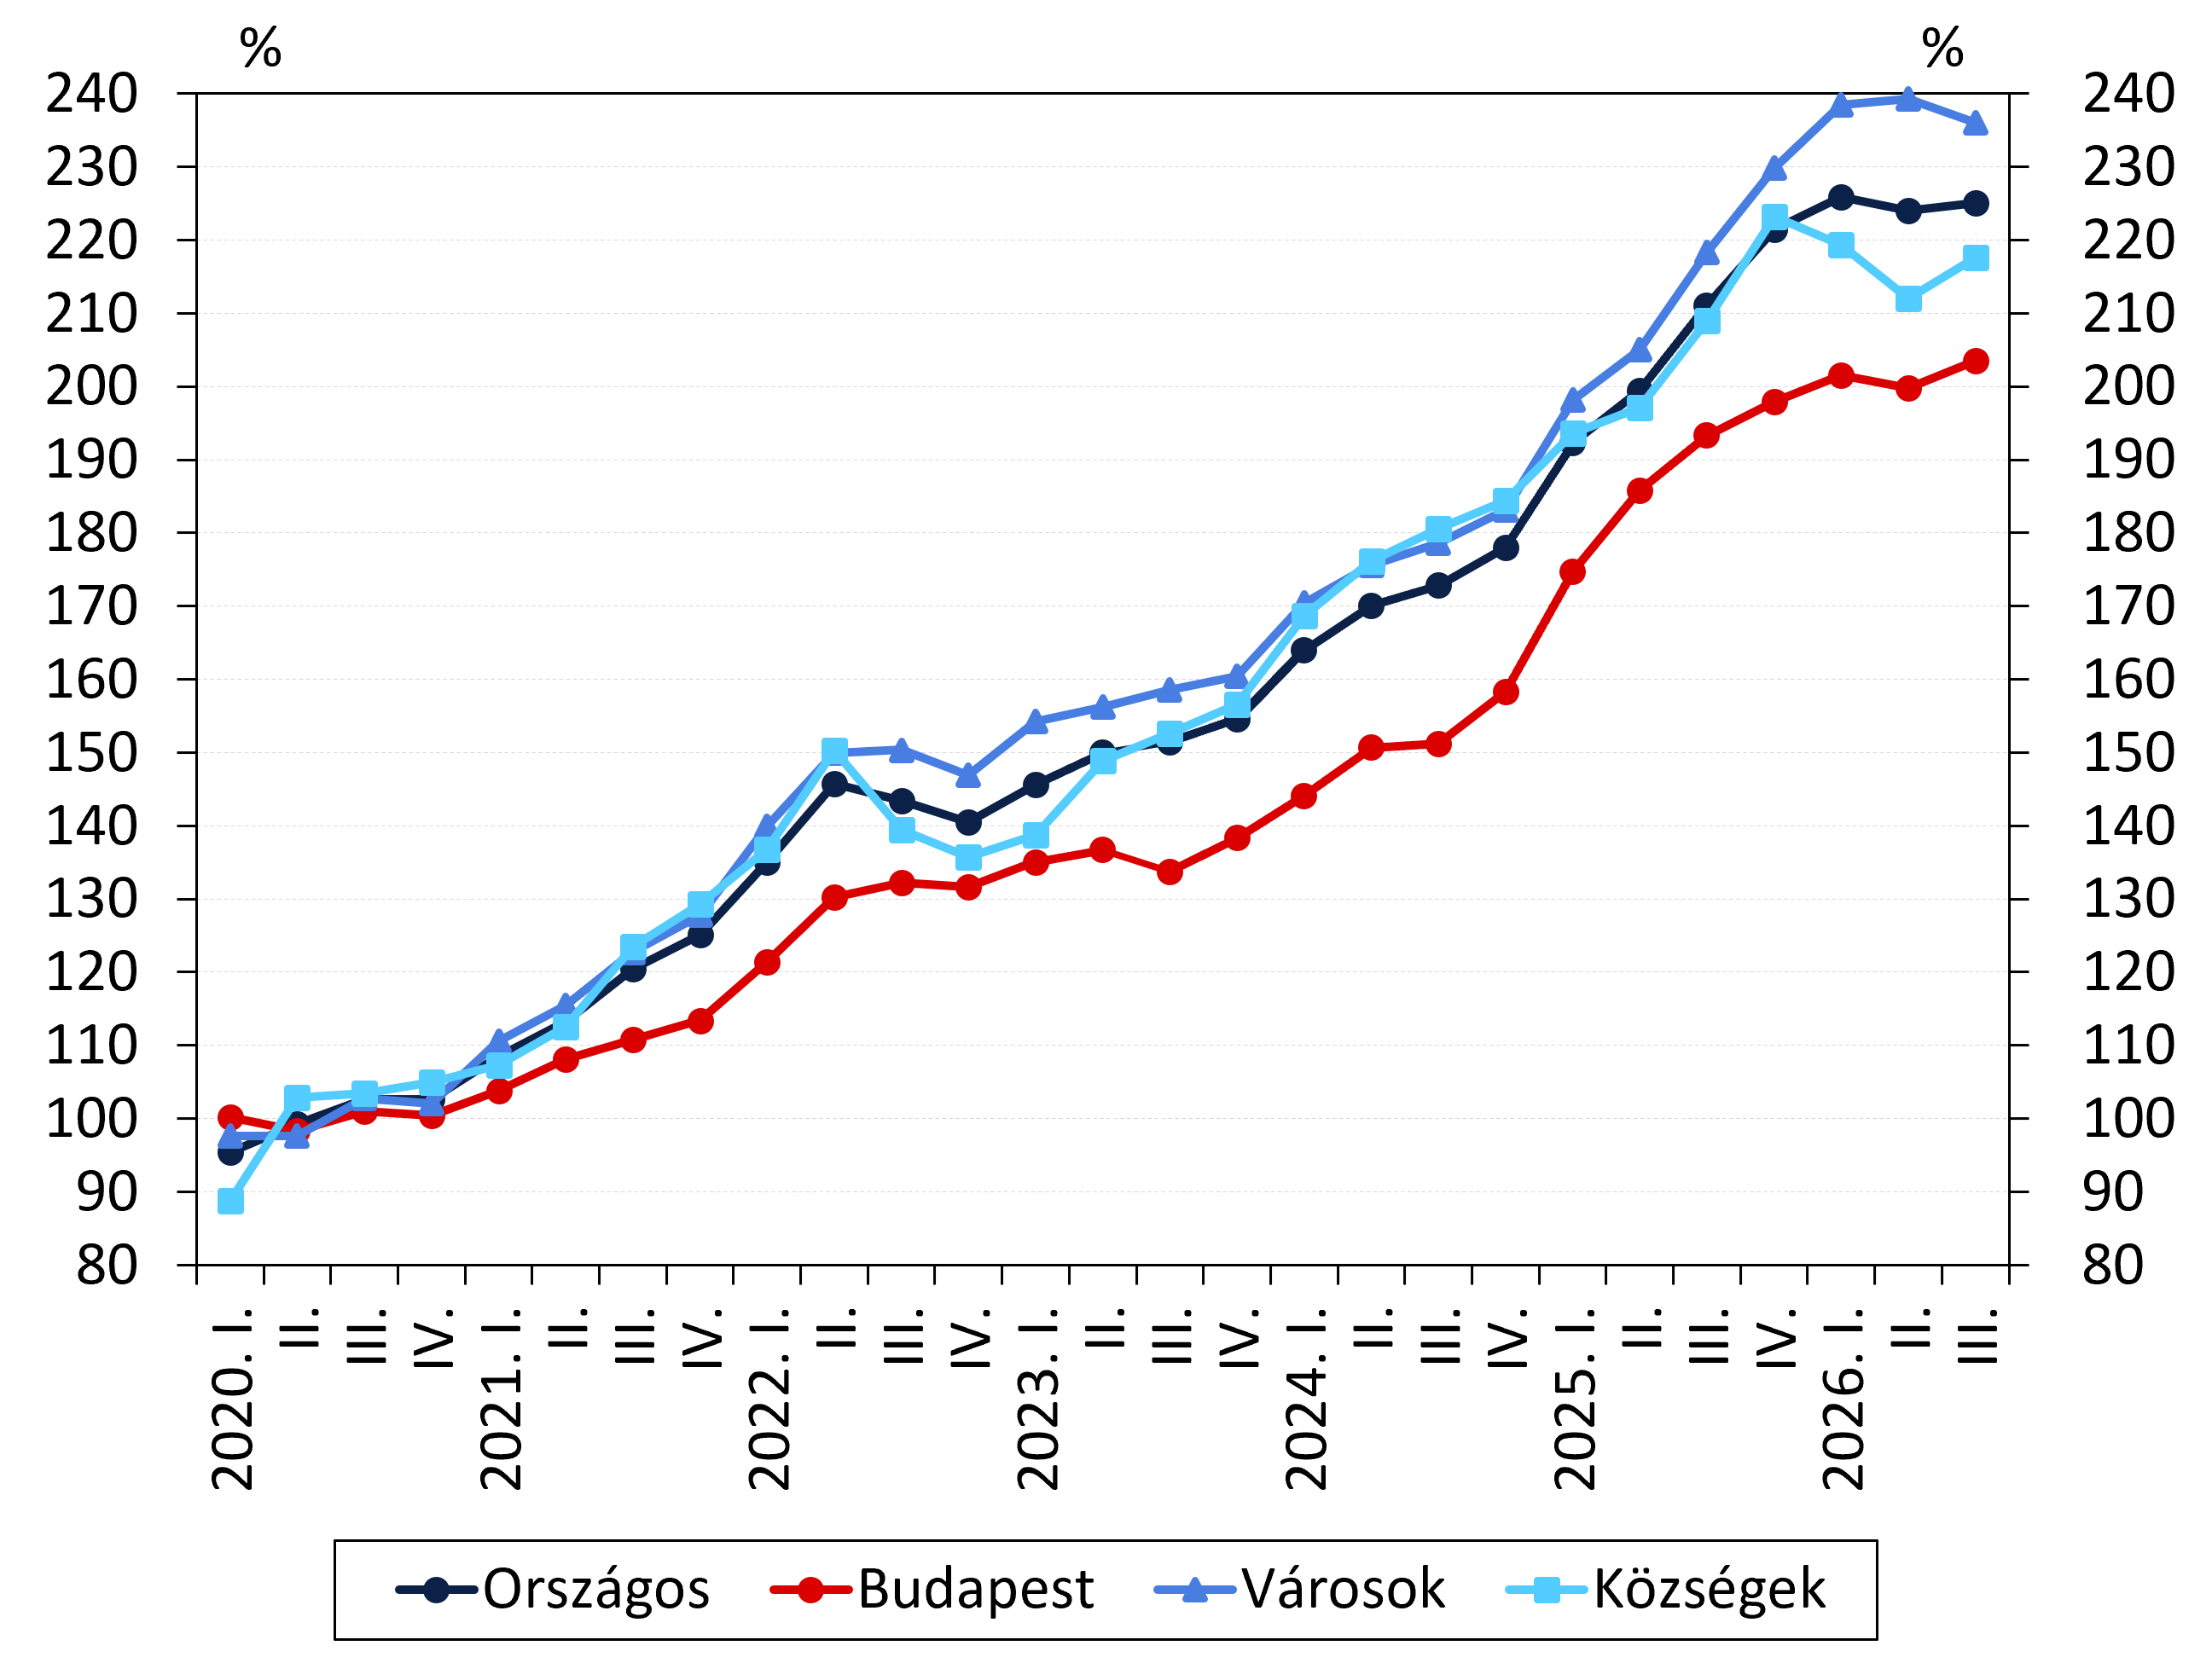
A KSH második negyedévi adatai alapján az új lakások ára éves összevetésben kisebb mértékben emelkedett, mint a használt lakásoké.
Mérséklődött, de továbbra is jelentős a lakásárak túlértékeltsége
A lakásárak emelkedésének lassulása és a lakáspiaci keresletet meghatározó gazdasági fundamentumok javulása egyaránt hozzájárult a lakásárak túlértékeltségének mérséklődéséhez.
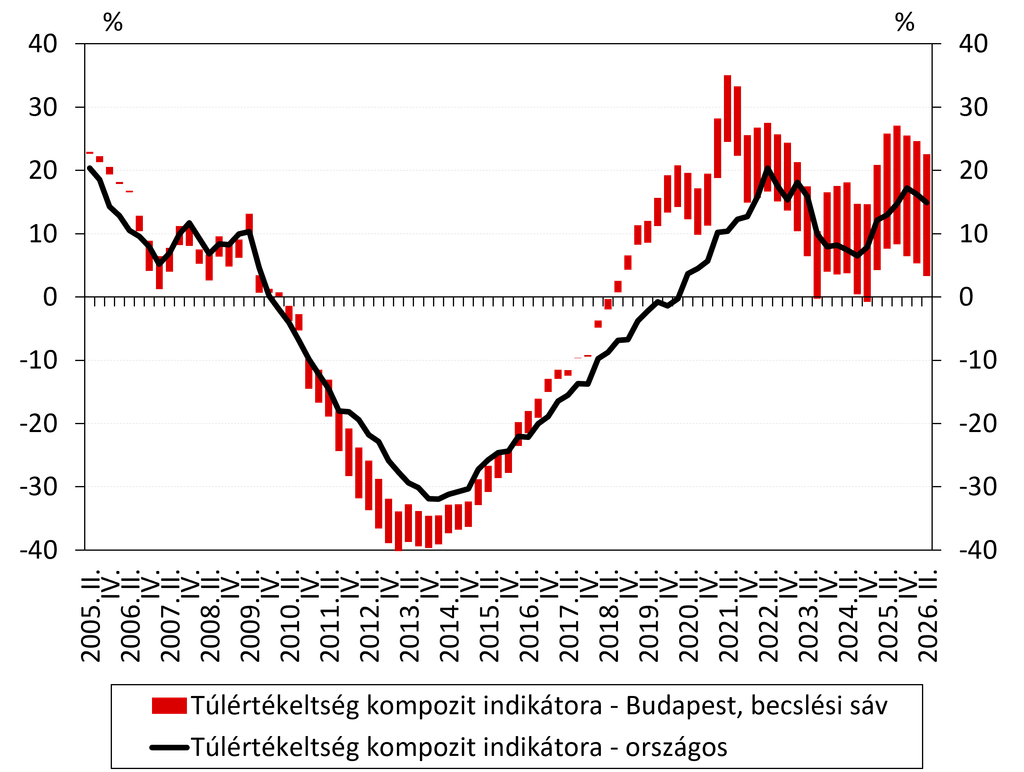
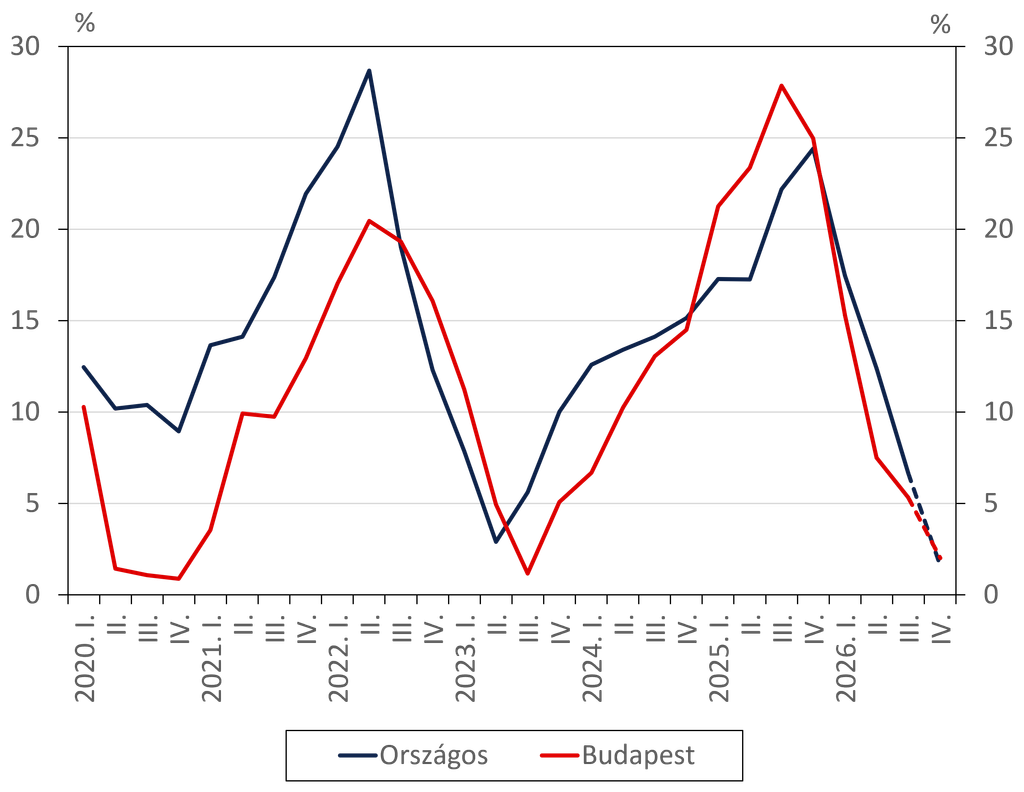
Az MNB becslése szerint 2025 végén országosan 17,2 százalékkal haladták meg a lakásárak a gazdasági fundamentumok által indokolt szintet, 2026 második negyedévére azonban 14,9 százalékra mérséklődött a túlértékeltség. A jegybank számításai a fővárosi lakáspiacon is hasonló tendenciát jeleznek.
A lakásárak eltérése a fundamentumok által indokolt becsült szinttől országosan és Budapesten
A túlértékeltség csökkenéséhez elsősorban az járult hozzá, hogy 2026 első félévében a lakásárak mindössze 1,2 százalékos emelkedését több meghatározó gazdasági mutató növekedése is meghaladta.
A lakáspiaci fundamentumok változása – A kompozit indikátor alindikátorai
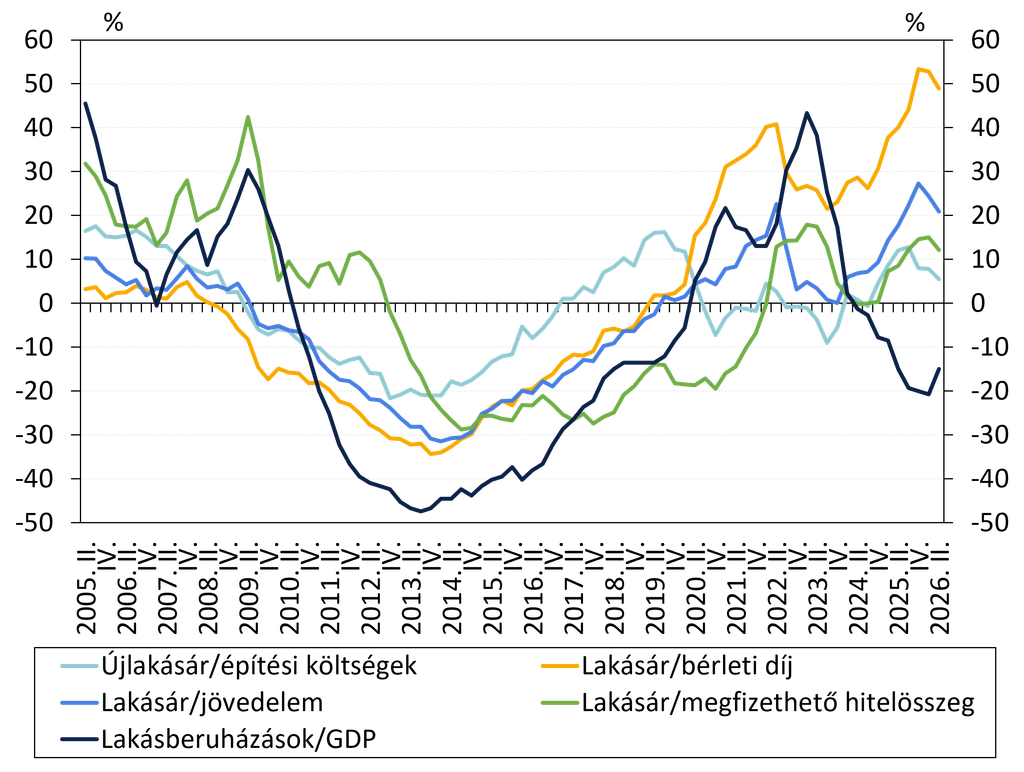
A túlértékeltség mérséklődését segítette az is, hogy az új lakások ára lassabban emelkedett az építési költségeknél.
A jegybank által vizsgált mutatók többsége ugyanakkor továbbra is a lakásárak túlértékeltségét jelzi. A lakásberuházások oldaláról azonban hosszú távú összevetésben továbbra sem tekinthető túlfűtöttnek a hazai lakáspiac.
Tovább lassulhat a drágulás az év végére
Az MNB rövid távú előrejelzése szerint 2026 negyedik negyedévében folytatódhat az éves lakásár-dinamika mérséklődése.
A jegybank medián előrejelzése országosan 1,4 százalékos negyedéves drágulással számol, amellyel az éves lakásár-emelkedés üteme 3 százalékra mérséklődhet. Budapesten 0,8 százalékos negyedéves áremelkedést követően 4,1 százalékos éves drágulás várható.
Nominális lakásárak éves növekedési ütemének előrejelzése
Az MNB számításai szerint annak valószínűsége, hogy a lakásárak 2026 egészében országosan csökkenni fognak, nem éri el a 10 százalékot.
Csökkent a lakáspiaci forgalom, javult a vásárlók alkupozíciója
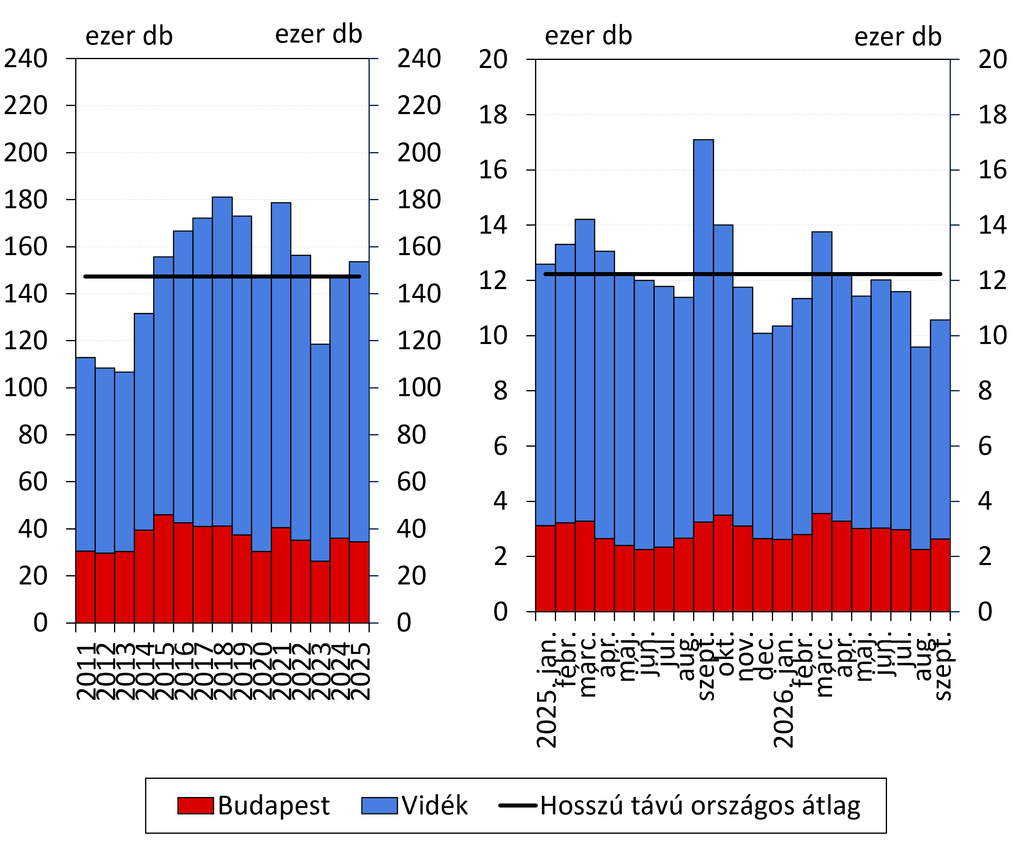
A lakáspiaci tranzakciók becsült száma 2026 jelentős részében a hosszú távú átlagot közelítő, havi 12 ezres szinten alakult, augusztusban és szeptemberben azonban mintegy havi 10 ezerre csökkent.
A harmadik negyedévben az előző negyedévhez képest országosan 11 százalékkal, Budapesten 16 százalékkal, vidéken pedig 9 százalékkal mérséklődött az adásvételek száma. Éves összevetésben ennél is jelentősebb visszaesés volt tapasztalható, amit azonban részben az Otthon Start Program tavaly szeptemberi indulása nyomán kialakult magas bázis magyaráz.
A lakáspiaci tranzakciók száma településtípusonként
A kereslet csökkenésével párhuzamosan fokozatosan javult a lakásvásárlók alkupozíciója is. Míg az első negyedévben egy tipikus adásvétel esetében 3,4 százalékkal volt alacsonyabb a tényleges vételár az utolsó hirdetési árnál, addig a második negyedévben 3,7, a harmadik negyedévben pedig már 4,1 százalékos volt a különbség.
A kereslet visszaesése a második negyedévben elsősorban a lakásárak mérséklődésében, a harmadik negyedévben már inkább a lakáspiaci forgalom csökkenésében mutatkozott meg.
Továbbra is magas az elsőlakás-vásárlók aránya, a befektetők inkább eladnak
Az Otthon Start Program bevezetése óta tartósan magasabb az elsőlakás-vásárlók aránya a lakáspiacon, mint a korábbi években. 2026 harmadik negyedévében a Duna House tranzakciós adatai szerint a budapesti lakások 37 százalékát, a vidéki lakások 38 százalékát elsőlakás-vásárlók vették meg.
A befektetők körében ezzel szemben továbbra is az eladói aktivitás dominál. Az ingatlanbefektetéseiket értékesítők aránya Budapesten 9, vidéken 10 százalékponttal haladta meg a befektetési céllal vásárlók arányát az eladók, illetve a vevők körében.
Az elsőlakás-vásárlók aránya és a befektetők nettó részvétele a lakáspiaci forgalomban
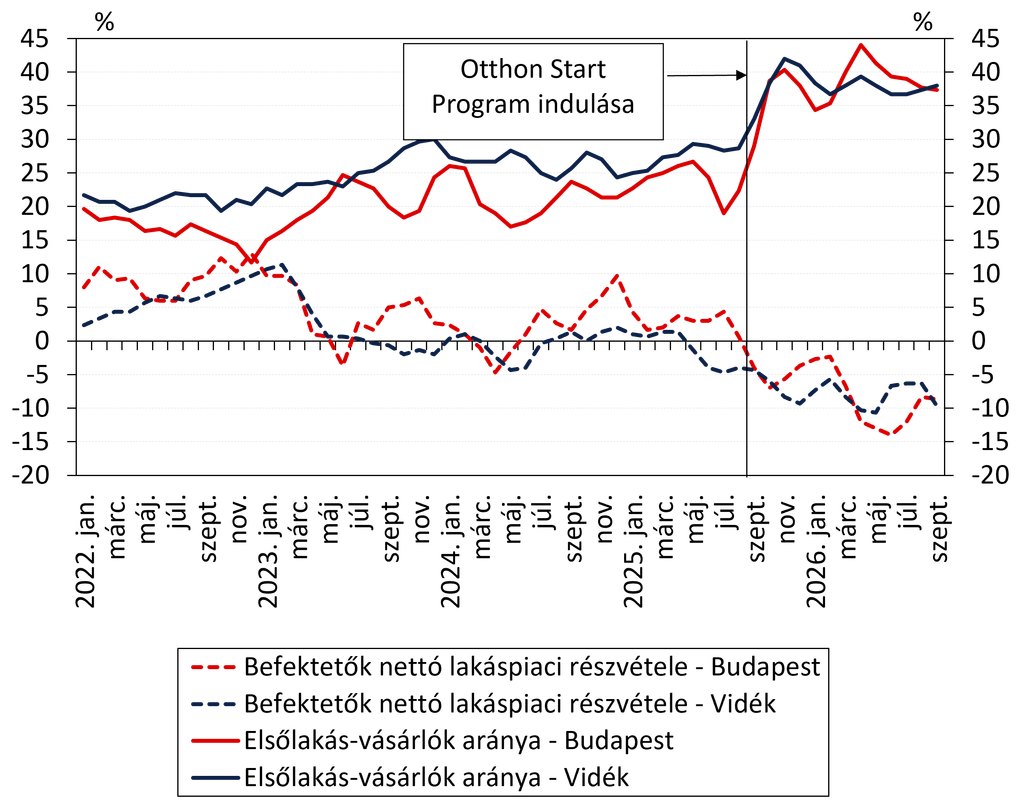
A befektetők magatartása így 2026-ban inkább a lakásárak emelkedésének mérséklődéséhez járult hozzá.
Megállt a bérbeadási hozamok csökkenése
A lakásárak emelkedésének lassulásával párhuzamosan megállt a lakásbérbeadással elérhető hozamok korábban tapasztalt csökkenése.
Az MNB becslése szerint egy 2026 szeptemberében vásárolt, tipikus, 55 négyzetméteres lakás egyéves előretekintő, adózott, de a folyó költségek és az ingatlan értékváltozása nélkül számított bérbeadási hozama Budapesten 4,4 százalékot, a vidéki városok átlagában 5,5 százalékot érhetett el.
Egyéves előretekintő lakásbérbeadási hozam a vidéki városokban és Budapesten a lakásvásárlás ideje szerint
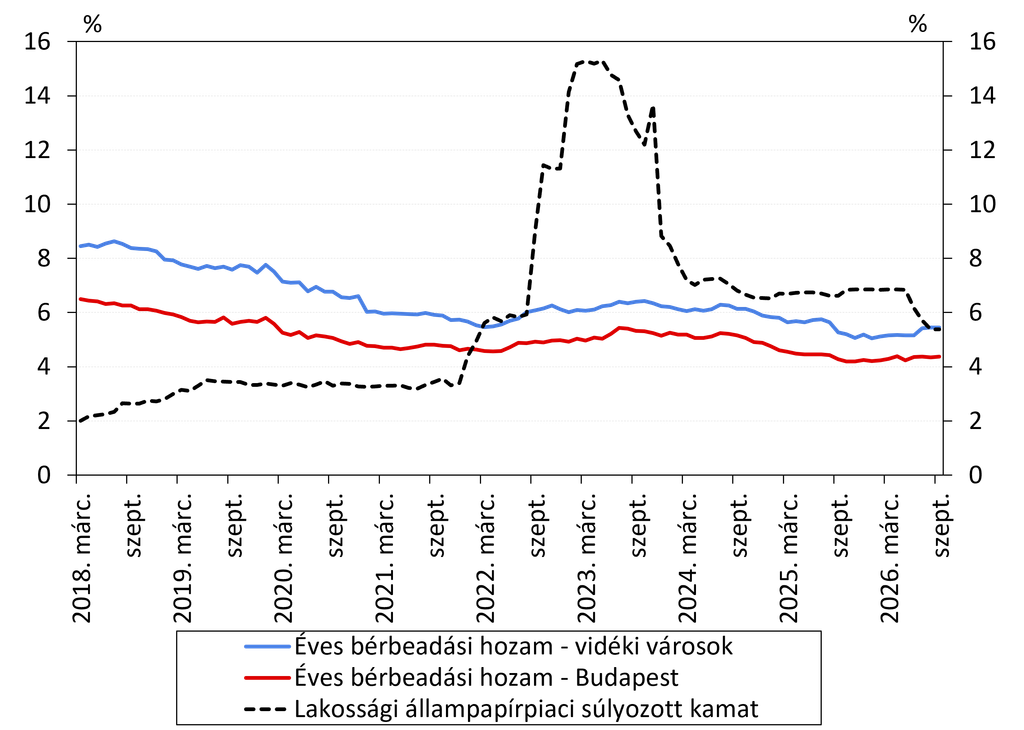
Bár a hozamok az előző év azonos időszakához képest enyhén emelkedtek, továbbra is jelentősen elmaradnak a korábbi évek átlagától. Az MNB szerint az alacsony bérbeadási hozamok az intézményi bérlakásszektor kialakulását is nehezítik.
A magánbefektetők számára ugyanakkor valamelyest javulhatott a lakásbérbeadás relatív vonzereje, mivel a lakossági állampapírok kamatai 2026 májusát követően mintegy 1,5 százalékponttal csökkentek.
Egyre több lakás ára haladta meg az Otthon Start árplafonját
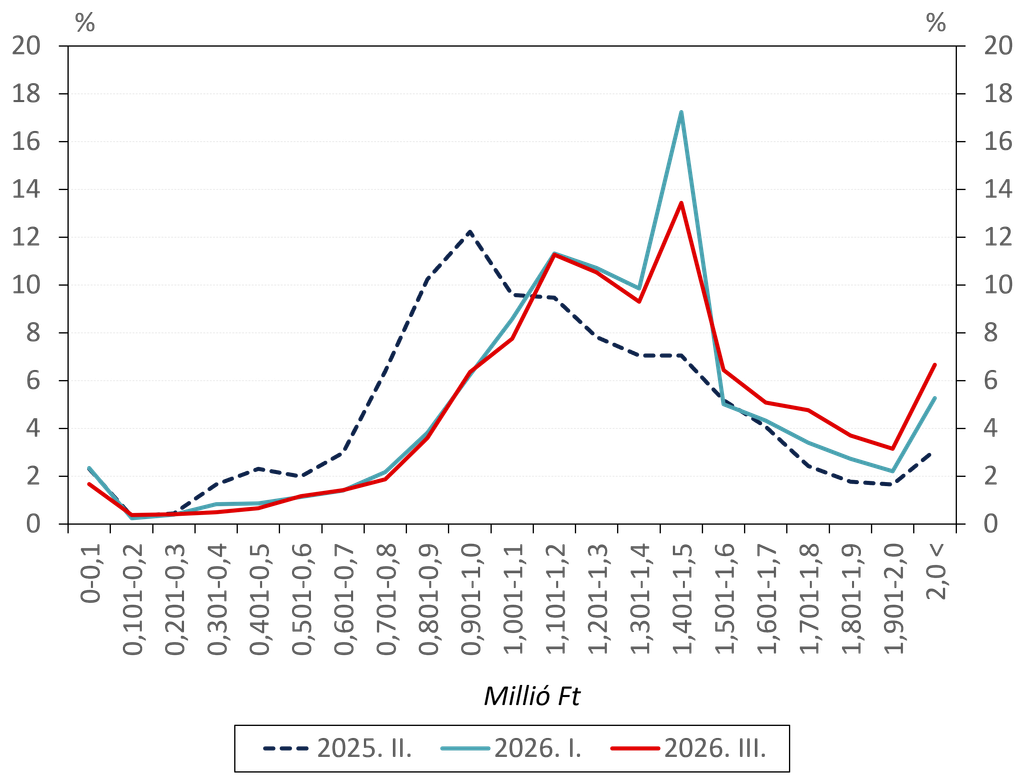
Az Otthon Start Program 2025. szeptemberi indulásától a támogatott hitel igénybevételének feltételéül szabott 1,5 millió forintos négyzetméterár-korlát mesterséges határt alakított ki a budapesti lakáspiacon.
2026 első negyedévében a fővárosi adásvételek 17 százaléka esett az 1,4–1,5 millió forintos négyzetméterár-kategóriába, a harmadik negyedévben azonban már csak 13 százalékuk.
Ezzel párhuzamosan az 1,5 millió forintot meghaladó négyzetméteráron értékesített lakások aránya fél év alatt 23 százalékról 30 százalékra emelkedett.
Az árplafon tehát nem akadályozta meg a lakáspiaci tranzakciók magasabb árkategóriák felé történő eltolódását.
A budapesti tranzakciók négyzetméterár-eloszlása
Közel megduplázódott a lakáshitelezés volumene
Az Otthon Start Program az elmúlt egy évben alapvetően meghatározta a hazai lakáshitelpiaci folyamatokat. 2026 januárja és augusztusa között a hitelintézetek 2039 milliárd forint értékben kötöttek lakáshitel-szerződéseket, ami éves összevetésben 93 százalékos növekedést jelent. A megkötött hitelszerződések száma ugyanakkor ennél jóval kisebb mértékben, 38 százalékkal bővült.
A lakáshitelezés volumenének jelentős növekedését tehát elsősorban az átlagos hitelösszegek emelkedése eredményezte. 2026 augusztusában a használt lakások vásárlására felvett piaci lakáshitelek átlagos szerződéses összege 20 millió forint, a támogatott lakáshiteleké 32 millió forint volt.
Az új lakáshitelek szerződésszáma, valamint a hitelből történő lakásvásárlás és a támogatott hitelek aránya
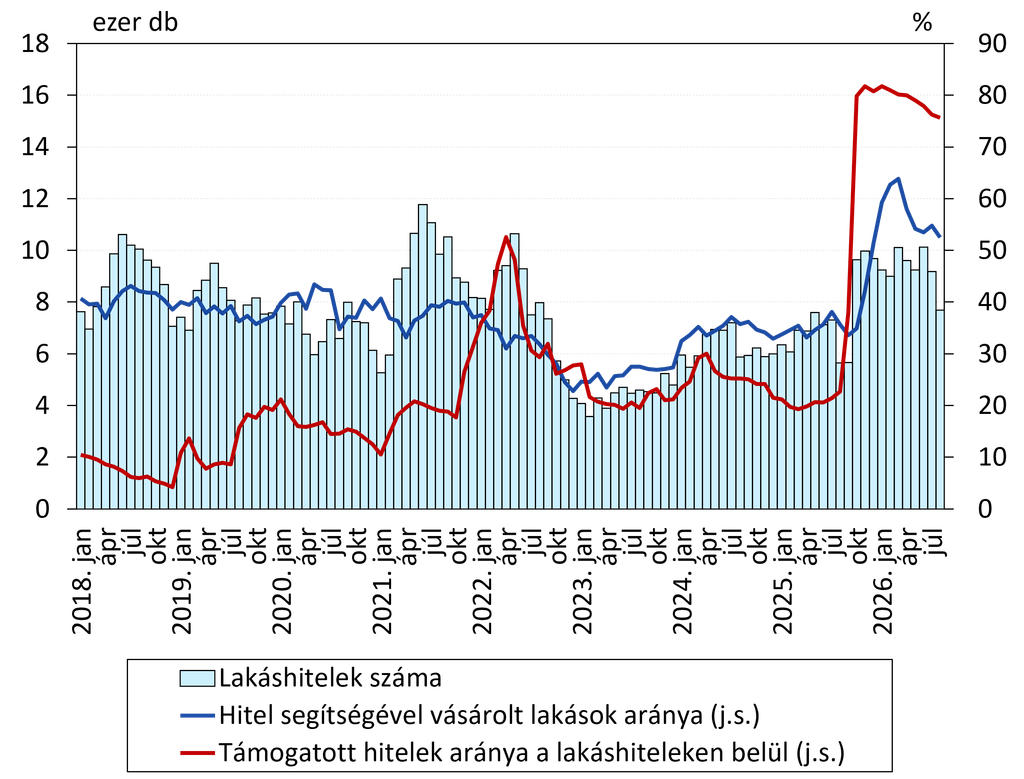
A támogatott hitelek aránya az Otthon Start Program indulása előtti 23 százalékról 2026 első negyedévére 80 százalék fölé emelkedett, augusztusra pedig 76 százalékra mérséklődött.
Historikusan magas szintre emelkedett a hitel segítségével vásárolt lakások aránya is: az első negyedévben meghaladta a 60 százalékot, és augusztusban is 50 százalék felett alakult.
Meghosszabbodott a hitelügyintézés ideje
A hitellel finanszírozott lakásvásárlások számának emelkedése a banki ügyintézésben is éreztette hatását. Az MNB vizsgálata szerint 2025 második negyedévéről a negyedik negyedévre országosan 44 napról 54 napra emelkedett a lakástranzakció és a hitelszerződés megkötése között eltelt medián idő.
Ez egybeesett a folyósított lakáshitelek számának az Otthon Start Program hatására bekövetkező, mintegy másfélszeres növekedésével. A jegybank szerint a bankok leterheltségének növekedése állhatott az ügyintézési idő meghosszabbodásának hátterében.
A Wekerle+ hitelprogram átalakíthatja a lakáspiaci keresletet
A jegybank értékelése szerint az Otthon Start Program helyébe lépő Wekerle+ hitelprogram célzottabbá teszi az állami lakástámogatásokat, a szigorúbb jogosultsági feltételekkel a tényleges elsőlakás-vásárlókat segíti, és kizárja a befektetési célú lakásvásárlásokat.
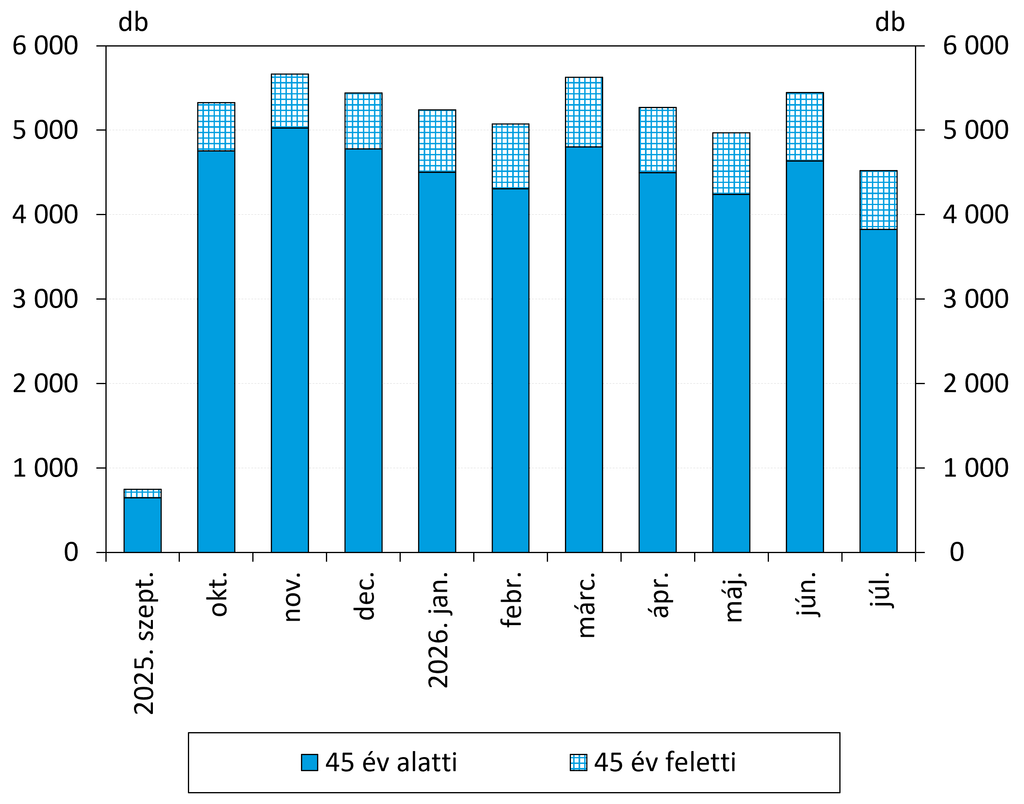
Az életkori korlátozás önmagában is jelentősen szűkíti a támogatott hitelre jogosultak körét. A 2026 júliusáig megkötött Otthon Start hitelszerződések 14 százalékát 45 év feletti személyek igényelték, akik az új konstrukcióban már nem lennének jogosultak a kedvezményes hitelre.
Az Otthon Start hitelszerződések száma életkor szerint
A Wekerle+ programban a korábbi lakástulajdonra vonatkozó előírások is szigorodtak, és ötéves bentlakási kötelezettséget vezettek be.
Az új lakástámogatási rendszer ugyanakkor a lakásvásárlás mellett a lakáscélú megtakarításokat és a meglévő lakásállomány energetikai korszerűsítését is ösztönzi. A lakások minőségi megújulását a családi házak, a társasházak és a panelépületek felújítására kidolgozott támogatási programok segíthetik.
A használt lakások megvásárlása nehezebbé válhat
Az MNB külön vizsgálta, hogyan befolyásolják az új hitelprogram feltételei a lakások megfizethetőségét. 2026 augusztusában a hitelből történő lakásvásárlás megfizethetősége mind piaci hitellel, mind Otthon Start hitellel lényegében az egy évvel korábbi szinten alakult.
A Wekerle+ hitelprogram bevezetésével azonban a korábbi támogatott konstrukcióból kiszorulók számára a magasabb kamatozású piaci lakáshitelek maradnak elérhetők, ami magasabb törlesztőrészletet vagy alacsonyabb felvehető hitelösszeget jelent. A Wekerle+ hitelre jogosultak többségének is romlik a lakásvásárlási lehetősége, mivel használt lakások esetében 3-ról 5 százalékra emelkedett a támogatott hitel kamata.
Lakásvásárlás elérhetőségére vonatkozó index (HAI) elsőlakás-vásárlók számára
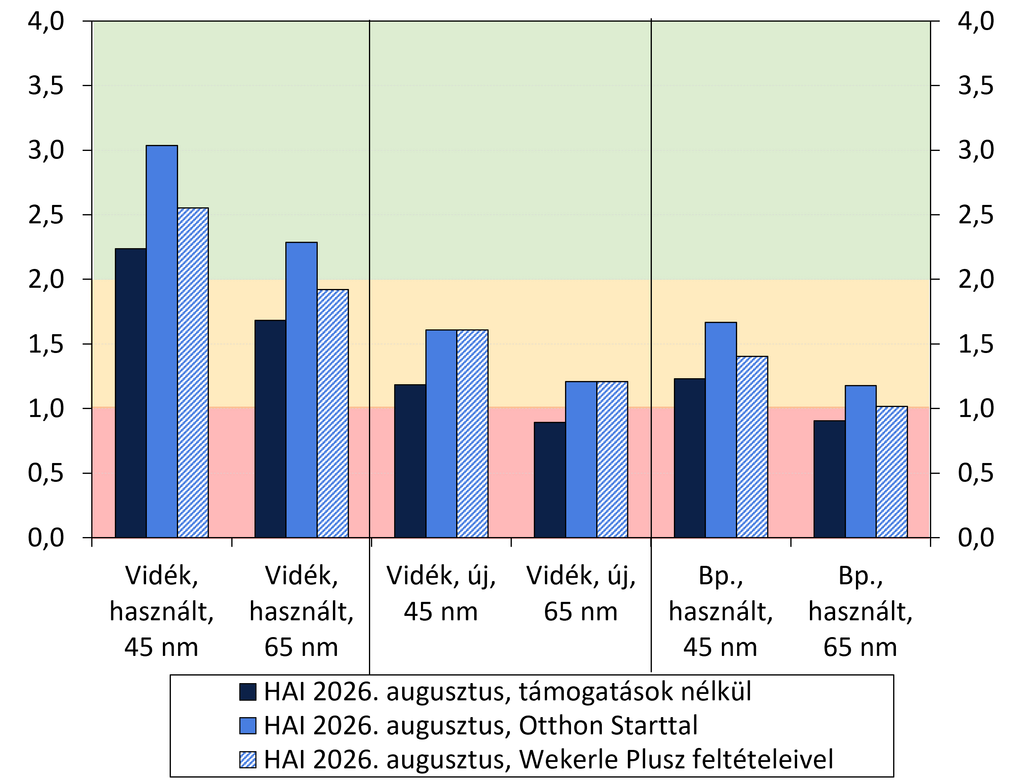
Az új lakásokra ugyanakkor továbbra is elérhető a 3 százalékos támogatott hitel, ami átrendezheti az új és használt lakások iránti keresletet.
A jegybank számításai szerint a helyi kereseti különbségeket is figyelembe véve a Wekerle+ hitellel vidéken akár kisebb pénzügyi megterhelés mellett vásárolható meg egy új lakás, mint Budapesten egy azonos méretű, átlagos négyzetméterárú használt lakás.
A TLE kérdésére: stabilabbá válhat a lakáspiac és annak finanszírozása
Az MNB Lakáspiaci jelentésének bemutatóján a Társaság a Lakásépítésért, Lakásfelújításért Egyesület (TLE) kérdésére Nagy Tamás, az MNB pénzügyi stabilitásért és jegybanki eszköztárért felelős igazgatója kitért a támogatási rendszer átalakításának és a finanszírozási környezet változásának lakáspiaci hatásaira is.
Az MNB számításai alapján az új hitelprogram megváltozott jogosultsági és kamatfeltételei mintegy egyharmaddal szűkíthetik az igénybevevők körét az Otthon Start Programhoz képest.
Középtávon ugyanakkor a csökkenő kamat- és hozamkörnyezet, valamint a bankok közötti árverseny a piaci lakáshitelek kamatainak mérséklődését is elősegítheti.
A lakásárak túlértékeltségének csökkenése, a gazdasági fundamentumok javulása és a lakástámogatási rendszer átalakítása együttesen stabilabb lakáspiacot és kiegyensúlyozottabb banki finanszírozást eredményezhet. Összességében az MNB novemberi Lakáspiaci jelentése alapján a hazai lakáspiac az elmúlt időszak erőteljes keresletélénkülése és lakásár-emelkedése után új szakaszba léphet. Bár a lakásárak túlértékeltségének mérséklődése és a kereslet visszafogottabb alakulása hozzájárulhat a piaci egyensúly javulásához, a lakások megfizethetősége továbbra is jelentős kihívást jelent. Hosszabb távon a jövedelmek emelkedése, a piaci finanszírozási feltételek javulása és a lakáskínálat érdemi bővülése egyaránt szükséges lehet a lakhatási problémák enyhítéséhez.

