Október 28-án elindul a Wekerle+ Vásárlási és Építési Hitel, amely az Otthon Startot váltja fel. A 18–45 évesek legfeljebb 50 millió forintos, új lakás vásárlására vagy építésére fix 3, használt lakásra fix 5 százalékos kamatozású hitelt igényelhetnek. Az új konstrukció egyszerre tartalmaz könnyítéseket és szigorításokat. A kormány célja, hogy az állami támogatás a befektetési célú vásárlások helyett az első otthon megszerzését és az új lakások építését segítse.
A Wekerle+ Vásárlási és Építési Hitel részletes feltételeit Magyar Péter miniszterelnök és Kármán András pénzügyminiszter ismertette a Wekerle-programról tartott mai sajtótájékoztatón.
A kormány szerint a korábbi lakástámogatási rendszer egyik legnagyobb problémája az volt, hogy az olcsó hitel jelentős része a magasabb jövedelműekhez jutott. Magyar Péter az Otthon Start igénybevevőiről közölt adatokat idézve elmondta: a hitelfelvevők 59 százaléka a legfelső jövedelmi tizedhez, 76 százaléka pedig a legfelső ötödhöz tartozott.
„Az előző kormány Otthon Start programjában a cél helyes volt: állami segítséget adni a saját otthon megszerzéséhez” – mondta a miniszterelnök, aki szerint azonban a program feltételei nem biztosították, hogy a támogatás elsősorban a rászoruló elsőlakás-vásárlókhoz jusson el.
A Wekerle+ ezért az új lakások építésének és vásárlásának támogatására helyez nagyobb hangsúlyt, és szigorúbban korlátozza a befektetési célú vásárlásokat.
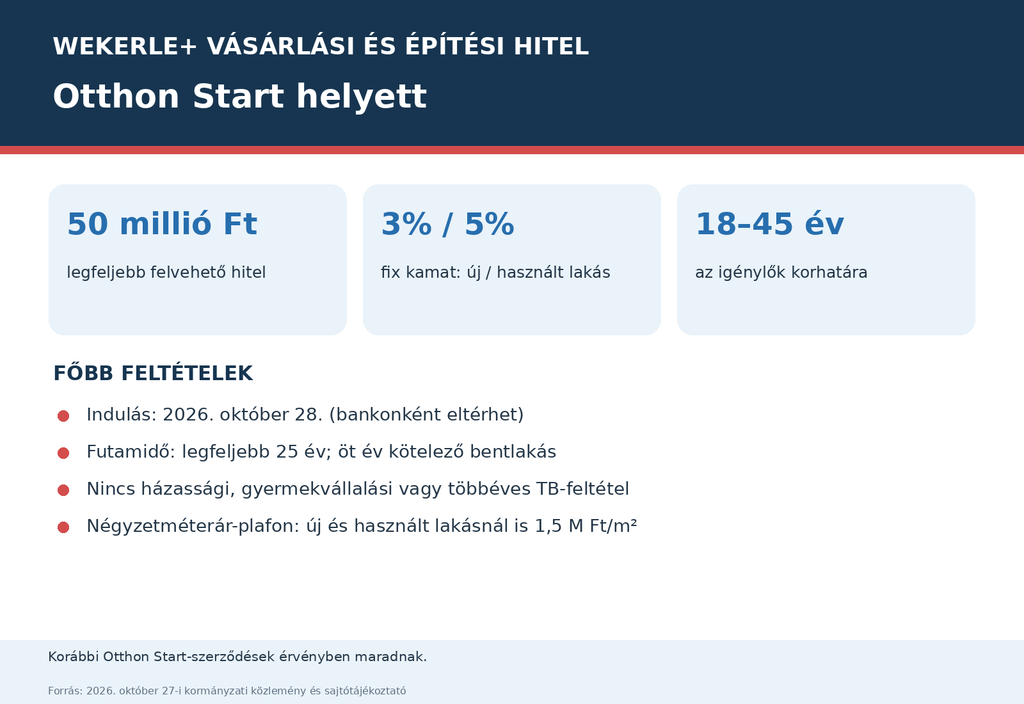
Az új lakásokra 3, a használtakra 5 százalékos hitel jár
Az Otthon Starthoz képest a legjelentősebb változás az új és a használt lakások hitelkamatának megkülönböztetése.
A Wekerle+ hitel főbb feltételei:
- Indulás: 2026. október 28.
- Igénylők életkora: 18–45 év.
- Maximális hitelösszeg: 50 millió forint.
- Maximális futamidő: 25 év.
- Új lakás vásárlása vagy építése: végig fix 3 százalékos kamat.
- Használt lakás vásárlása: végig fix 5 százalékos kamat.
- Házasság: nem feltétel.
- Gyermekvállalás: nem feltétel.
- Többéves TB-jogviszony: nem szükséges.
- Bentlakás: öt évig kötelező az ingatlanban életvitelszerűen lakni.
- Bérbeadás és egyéb hasznosítás: az első öt évben tilos.
A sajtótájékoztatón Kármán András hangsúlyozta, hogy a konstrukcióval a kormány tudatosan kívánja ösztönözni az új lakások építését.
Az Otthon Start egységes, 3 százalékos kamata a használtlakás-piacon is jelentősen növelte a keresletet. A kormány értékelése szerint ez hozzájárult az ingatlanárak emelkedéséhez, miközben nem bővült megfelelő mértékben a lakáskínálat.
A Wekerle+ az új építésű lakásoknál megtartja az alacsony kamatot, a használt lakások esetében viszont kisebb állami kamattámogatást biztosít.
Mennyivel drágább az 5 százalékos hitel?
A kamatok különbsége jelentősen befolyásolja a havi törlesztőrészletet és a teljes visszafizetendő összeget.
A Telex számításai szerint 25 éves futamidővel, egyenlő havi törlesztést feltételezve, az egyéb díjak és költségek nélkül az alábbi összegekkel lehet számolni:
| Hitelösszeg | Havi törlesztő 3%-os kamattal | Havi törlesztő 5%-os kamattal |
| 30 millió Ft | 142 263 Ft | 175 377 Ft |
| 50 millió Ft | 237 106 Ft | 292 295 Ft |
Egy 50 millió forintos hitelnél tehát havonta mintegy 55 ezer forinttal magasabb a törlesztőrészlet 5 százalékos kamat mellett.
A Bankmonitor elemzése is arra hívja fel a figyelmet, hogy ez a különbség hosszú távon számottevő. A használt lakást vásárlóknak ezért különösen fontos mérlegelniük, hogy az alacsonyabb vételár ellensúlyozza-e a magasabb hitelkamatot.
A kormány ugyanakkor hosszabb távon a piaci hitelkamatok csökkenésére számít. Magyar Péter a sajtótájékoztatón nem zárta ki, hogy kedvezőbb pénzpiaci feltételek mellett a Wekerle+ 5 százalékos kamata később csökkenhet, vagy ez a támogatási forma fokozatosan háttérbe szorulhat.
Ez azonban egyelőre lehetőség, nem bejelentett kamatcsökkentés.
45 éves korig igényelhető – eltörlik a többéves TB-jogviszony követelményét
A korábban ismertetett tervektől eltérően nem 41, hanem 45 év lesz a jogosultság felső korhatára. A kormány a visszajelzések alapján módosította az eredeti elképzelést.
Az Otthon Starttal szemben ez korlátozás, hiszen a korábbi konstrukciónál nem volt életkori felső határ. Ugyanakkor a Wekerle+ egyik fontos könnyítése, hogy nem ír elő többéves TB-jogviszonyt.
Ez kedvezhet például:
- a külföldről hazaköltöző fiataloknak;
- azoknak, akiknek korábban hosszabb időre megszakadt a TB-jogviszonyuk;
- a tanulmányaikat befejező, munkába álló fiataloknak;
- azoknak, akik munkahelyváltás vagy más élethelyzet miatt nem tudnák igazolni a korábban előírt folyamatos biztosítási időt.
A TB-jogviszonyra vonatkozó könnyítés ugyanakkor nem jelenti a banki hitelképességi vizsgálat megszűnését.
A Bankmonitor szerint a pénzintézetek továbbra is vizsgálni fogják az igénylők jövedelmét és munkaviszonyát. Várhatóan megmaradnak a bankok saját követelményei, például a megfelelő idejű munkaviszony vagy a próbaidővel kapcsolatos korlátozások.
A külföldről hazatérők esetében is lényeges lehet, hogy az adott bank elfogadja-e a külföldi jövedelmet, illetve milyen feltételekkel számítja be azt a hitelbírálatba.
Milyen ingatlanra vehető fel a Wekerle+ hitel?
A program az ingatlanok vételárát és négyzetméterárát is korlátozza:
- Lakás esetén: legfeljebb 100 millió forintos vételár.
- Új családi ház esetén: legfeljebb 150 millió forintos vételár.
- Új lakásnál: legfeljebb 1,5 millió forintos négyzetméterár.
- Használt lakásnál: legfeljebb 1,5 millió forintos négyzetméterár.
A kormányzati közlemény szerint a támogatott hitel az ingatlan vételárának legfeljebb felét fedezheti.
A sajtótájékoztatón azt is bejelentették, hogy az értékhatárokat 2028-tól évente módosítják a megfelelő KSH-lakásárindexek alapján.
Kármán András szerint ez a kiszámíthatóság szempontjából különösen fontos az új lakásokat fejlesztő vállalkozásoknak, amelyek több évre előre tervezik beruházásaikat.
Felmerült a budapesti, agglomerációs és vidéki értékhatárok különválasztása is, de a kormány végül az egyszerűbb szabályozás mellett döntött.
A fejlesztők számára további kedvező változás, hogy az új építésű lakóingatlanokra vonatkozó 5 százalékos áfakulcsot határozatlan időre fenntartják.
Korábbi ingatlantulajdonnal is lehet hitelt igényelni
A Wekerle+ az első otthon megszerzését támogatja, de bizonyos esetekben azok is jogosultak lehetnek, akiknek már van vagy korábban volt ingatlantulajdonuk.
A kormány az élethelyzetekhez igazodó kivételeket vezet be.
A bejelentett szabályok szerint nem feltétlenül kizáró ok:
- ha az igénylő korábban 50 százalékot el nem érő tulajdoni hányaddal rendelkezett egy lakóingatlanban;
- ha a meglévő vagy korábbi ingatlan értéke 30 millió forint alatti;
- ha az igénylő haszonélvezeti joggal terhelt ingatlant örökölt;
- ha az ingatlan bontásra ítélt állapotban van.
A 30 millió forintos értékhatár könnyítés az Otthon Starthoz képest. A Bankmonitor összehasonlítása szerint a korábbi konstrukcióban bizonyos kivételeknél 15 millió forintos értékhatár szerepelt, amely most 30 millió forintra emelkedik.
Ez különösen azoknak jelenthet segítséget, akik például kisebb értékű vidéki ingatlant vagy ingatlanrészt örököltek, de máshol szeretnének saját otthont vásárolni.
Az örökölt ingatlanrész, tehát, nem feltétlenül zárja ki a támogatást A szabályok célja az, hogy különbséget tegyenek a ténylegesen több lakással rendelkező befektetők és azok között, akik valamilyen családi élethelyzet miatt szereztek ingatlantulajdont.
Szigorúbban ellenőrzik az ingatlanok értékét
A könnyítések mellett a kormány a visszaélések kiszűrésére is új ellenőrzési rendszert vezet be. Az igénylőnek nyilatkoznia kell korábbi és meglévő ingatlantulajdonáról, valamint annak értékéről.
Az ingatlan értékét:
- az ügyfél nyilatkozata alapján vizsgálják;
- a banknak értékbecsléssel kell ellenőriznie;
- a hatóságok utólag is felülvizsgálhatják az értékelést.
A cél annak megakadályozása, hogy a jogosultsági feltételeket valótlan ingatlanértékek feltüntetésével vagy más megoldásokkal kerüljék meg.
Öt évig kötelező lesz a megvásárolt ingatlanban lakni
A Wekerle+ egyik legjelentősebb szigorítása a kötelező bentlakás. Az igénylőnek be kell jelentkeznie a támogatott hitelből megvásárolt vagy felépített ingatlanba, és az első öt évben életvitelszerűen ott kell laknia.
Ez idő alatt az ingatlan:
- nem adható bérbe;
- nem használható irodaként;
- más, nem lakhatási célra sem hasznosítható.
Válás esetén kivétel alkalmazható az ötéves bentlakási kötelezettség alól.
A kormány a szabályok betartásának ellenőrzését is tervezi. Ezekkel a feltételekkel kívánják biztosítani, hogy az állami kamattámogatás valóban az igénylők saját lakhatását szolgálja, ne pedig további befektetési ingatlanok megszerzését.
Szülő, testvér és élettárs is segítheti a hitelfelvételt
Ha az igénylő jövedelme önmagában nem elegendő a kívánt hitelösszeghez, szülő vagy testvér is bevonható adóstársként.
Az adóstárs jövedelmét a bank figyelembe veheti a hitelbírálatkor, ugyanakkor a támogatott ingatlanban nem szerezhet tulajdont.
Az élettársak közös hiteligénylésének lehetősége további lényeges könnyítés lehet az Otthon Starthoz képest. A korábbi rendszerben az élettársak közös igénylése nem volt megengedett. Ha az új programban a két fél jövedelmét együtt veszik figyelembe, az jelentősen növelheti az elérhető hitelösszeget.
A Bankmonitor példaszámítása szerint két, egyenként havi nettó 430 ezer forintot kereső élettárs közösen akár az 50 millió forintos támogatott hitel egészére is hitelképes lehet, míg egyikük önálló jövedelme ezt nem feltétlenül tenné lehetővé.
A hitelképesség természetesen a banki feltételektől, a fennálló tartozásoktól és az adósságfék-szabályoktól is függ.
Kik járnak jobban és kik rosszabbul az Otthon Starthoz képest?
A Wekerle+ nem minden igénylő számára jelent kedvezőbb feltételeket. A Bankmonitor összehasonlítása alapján jól elkülöníthetők az előnyök és a szigorítások.
| Kedvezőbb feltételek | Szigorúbb feltételek |
| Nincs többéves TB-jogviszony-követelmény | 45 éves felső korhatár |
| 30 millió forintra nő a kisebb értékű meglévő ingatlanra vonatkozó kivétel | Használt lakásra 3% helyett 5% kamat |
| Élettársak közös igénylése is lehetséges a Bankmonitor értelmezése szerint | Öt év kötelező bentlakás |
| Könnyebb lehet a külföldről hazaköltözők helyzete | Tilos a támogatott ingatlan bérbeadása |
| 2028-tól indexálják az ingatlanérték-határokat | Szigorúbb lehet a házastársak és élettársak tulajdonának közös vizsgálata |
A Bankmonitor arra is felhívja a figyelmet, hogy a pontosan 50 százalékos meglévő ingatlantulajdon megítélése eltérhet az Otthon Start szabályaitól. Az új rendszerben az 50 százalékot el nem érő tulajdoni hányad szerepel általános kivételként.
A lakásvásárlók számára ezért különösen fontos a tulajdoni viszonyok és a banki jogosultsági feltételek előzetes tisztázása.
Hogyan lehet még igénybe venni az Otthon Startot?
A Wekerle+ indulásával az Otthon Startot fokozatosan kivezetik. A már megkötött hitelszerződések azonban érvényben maradnak.
Átmeneti szabály szerint azok, akik október 31-ig megkötötték az adásvételi szerződést, további 15 napot kaptak a korábbi feltételek szerinti hitelkérelem benyújtására. Az új otthon építésénél szintén biztosítottak átmeneti lehetőséget azoknak, akik már megindították az engedélyezési eljárást vagy megtették az építési bejelentést.
Eszerint:
- az adásvételi szerződést október 31-ig kell megkötni;
- az Otthon Start-hitelkérelmet november 15-ig kell benyújtani.
Mire figyeljenek a folyamatban lévő vásárlásoknál?
A Bankmonitor az átmeneti időszakban érintetteknek azt javasolja, hogy mielőbb készítsék elő a hitelkérelemhez szükséges dokumentumokat.
Ezek között lehet:
- a TB-jogviszony igazolása;
- a munkáltatói vagy jövedelemigazolás;
- az aláírt adásvételi szerződés és annak földhivatali benyújtását igazoló dokumentum;
- az energetikai tanúsítvány;
- a bank által kért számlakivonatok;
- a személyes okmányok és a hiteligénylési nyilatkozatok.
A rövid átmeneti időszakban különösen fontos, hogy a kérelmet határidőre ténylegesen benyújtsák: önmagában a banki időpontfoglalás nem elegendő.
A kormány az új lakások építését és a piaci versenyt ösztönözné
A Wekerle+ lakáshitel hosszabb távú célja nem pusztán az első lakás megszerzésének támogatása, hanem a lakáspiac működésének átalakítása is. Kármán András a sajtótájékoztatón elmondta: az Otthon Start bevezetése előtt a jelzáloghitelek 23 százaléka volt államilag támogatott, később ez az arány 81 százalékra emelkedett. A pénzügyminiszter szerint nem egészséges, ha a lakáshitelezés túlnyomó része állami kamattámogatástól függ.
A Wekerle+ ezért célzottabban támogatná a lakásvásárlókat, miközben nagyobb szerepet szánna a piaci hitelkonstrukcióknak és a bankok közötti versenynek. Az új lakások alacsonyabb hitelkamata és az 5 százalékos lakásáfa határozatlan idejű fenntartása a kínálat bővítését szolgálná.
A kormány várakozása szerint az új feltételekkel mérsékelhető az államilag támogatott lakáshitelek árfelhajtó hatása, és hosszabb távon kiszámíthatóbb környezet alakulhat ki a lakásépítések és a lakásvásárlások számára.
Forrás: kormányzati sajtótájékoztató, https://wekerle.kormany.hu/, Bankmonitor, Telex, Economx, Mfor


