Az Otthon Start Program kedvezményes, 3%-os hitelétől sokan várják, hogy elérhetőbbé tegye az első lakás megvásárlását. De vajon mit ér ez a támogatás különböző jövedelmi szinteken? A GKI eemzése kereseti tizedenként számolta ki a maximálisan igénybe vehető hitelt, és összevetette azt a budapesti és országos új és használt lakások árával.
A 2025 szeptemberében elindított Otthon Start Program keretében elérhető kedvezményes, 3%-os lakáshitel a kormány várakozása szerint az első lakásvásárlókat hivatott segíteni. A támogatott hitel feltételei között szerepel a minimum 10%-os önerő, illetve az általános, legfeljebb 50%, illetve 600 ezer forint nettó kereset felett 60%-os maximális JTM (jövedelemarányos törlesztési mutató).
Utóbbi korlátból becsülhető a maximálisan felvehető hitel mennyisége, melyet kereseti tizedekre számoltunk ki: az Otthon Start Program 3%-os támogatott hitelével 50 millió Ft-ig, majd efelett fix 6,7%-os piaci kamatozású hitellel kalkuláltunk, mindkét esetben 25 éves futamidővel. Ezeket az eredményeket vetettük össze a budapesti és az országos új és használt lakásárakkal. Fontos megjegyezni, hogy így a felvehető összes hitel mértékét kapjuk meg, azonban az önerőt ez nem tartalmazza. Ez utóbbi a hitelfelvevők egyéni megtakarításaitól függ, melynek összegyűjtése sokak számára jelentős akadályt jelent. Továbbá, az alábbi maximálisan felvehető hitelösszegek feltételezik, hogy nincsen más hitelünk – amennyiben van, az a JTM miatt ez tovább csökkenti a felvehető összeget
Kereseti tizedek átlagkeresete és maximális JTM kihasználás mellett fennmaradó szabad jövedelem (2025, ezer forint)
| K1 | K2 | K3 | K4 | K5 | K6 | K7 | K8 | K9 | K10 |
| 247 | 350 | 387 | 455 | 528 | 608 | 697 | 817 | 1025 | 1998 |
| 123 | 175 | 193 | 228 | 264 | 365 | 418 | 490 | 615 | 1199 |
Az első, legkisebb jövedelemmel rendelkező kereseti tized (K1) maximum 26 millió forint hitelt tud keresete alapján felvenni, ami azt is jelenti, hogy még közel 10 millió forint önerőre lenne szükségük egy átlagos használt lakás vásárlásához. A legalacsonyabb jövedelmű háztartások jellemzően nem rendelkeznek a szükséges mértékű megtakarítással, így számukra a használt lakásvásárlás elsősorban a kevésbé frekventált településeken jelenthet reális lehetőséget. Az általuk felvehető hitelösszeghez kapcsolódó havi törlesztőrészlet mellett a rendelkezésre álló szabad jövedelem átlagosan 123 ezer forintra becsülhető, amely korlátozott mozgásteret biztosít a mindennapi kiadások fedezésére.
A második, harmadik és negyedik kereseti tizedbe tartozók (K2–K4) helyzete valamivel kedvezőbb: rendre 37, 41 és 48 millió forint hitelt vehetnek fel, amely már elegendő lehet egy átlagos használt lakás megvásárlásához. A törlesztőrészlet teljesítése után várhatóan 180–230 ezer forint szabad jövedelemmel rendelkeznek.
Kereseti tizedek maximális hitelfelvételi lehetősége az átlagos Budapesti/országos hasznát/új átlaglakásárakkal összehasonlítva (millió forint)
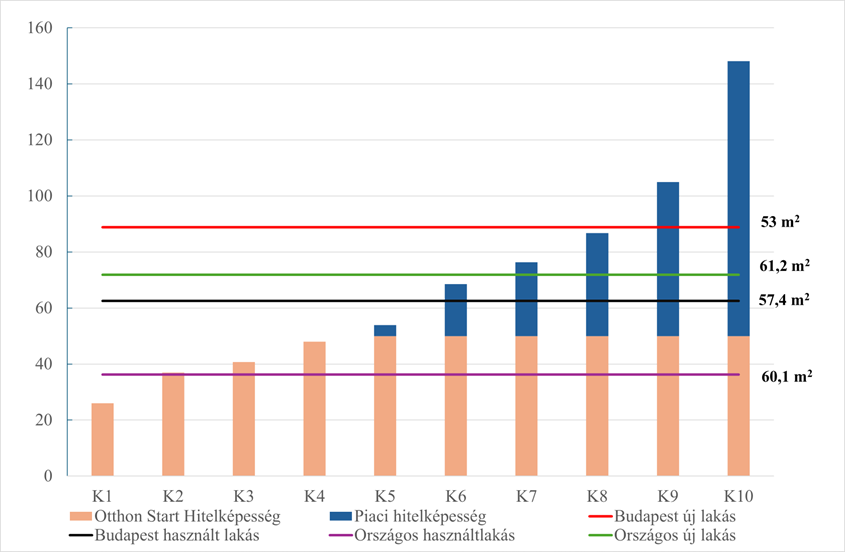
Az ötödik (K5) kereseti tized már kényelmesebb helyzetben van, sőt az Otthon Start Program maximum 50 millió forintos kerete mellett piaci hitelt is képes felvenni, mellyel 54 millió forint a felvehető maximális hitelösszeg. Ezzel akár már Budapesten is találnak használt lakást megfelelő mennyiségű önerő mellett. A hatodik és hetedik kereseti tizedek esetében (K6, K7) a felvehető hitel nagysága (69 és 77 millió forint) alapjánmár egy új építésű lakás is elérhető vidéken.
A nyolcadik és kilencedik kereseti tized (K8, K9) kifejezetten sok hitelt képes felvenni (86,8 és 105 millió forint), mellyel egy budapesti új lakás is elérhető, amennyiben az az Otthon Start feltételeknek megfelel. A tizedik kereseti tizednek (K10) 190 millió forint a maximális hitelkerete, azonban a 100 millió forint feletti lakásokra, vagy 150 millió Ft-ot meghaladó értékű családi házra már nem érvényes az Otthon Start Program kedvezményes hitele, így ez alatt minden ingatlan elérhető számukra.
A számítások az MNB által meghatározott maximális jövedelemarányos törlesztési mutatót (JTM) veszik alapul, amely szabályozza, hogy a jövedelem mekkora része fordítható hiteltörlesztésre. Ugyanakkor a gyakorlatban a hitelintézetek ennél szigorúbb feltételeket is érvényesíthetnek, különösen az alacsonyabb jövedelmű háztartások esetében –, így a ténylegesen felvehető hitelösszeg egyes csoportoknál alacsonyabb lehet a modell alapján becsültnél.
A Magyar Nemzeti Bank friss Makroprudenciális jelentése szerint a magyar háztartások egyre kisebb önerővel és egyre magasabb jövedelemarányos törlesztéssel vesznek fel lakáshitelt, ami közvetlen következménye a folyamatos lakásár-emelkedésnek. A jegybankot aggasztja, hogy a lakások drágulása miatt a vásárlóknak mind nagyobb hitelösszegekre van szükségük, ami rendszerszintű kockázatokat hoz létre a pénzügyi rendszerben.
Ezért az MNB 2026-tól szigorítja a lakáshitelezés szabályait: eszerint 600 000 forintról 800 000 forintra emeli a határértéket, így akik 600 000–799 999 forint között keresnek, jövőre már alacsonyabb hitelösszegre lesznek jogosultak. Ez különösen az Otthon Start hitel és a CSOK Plusz kombinálása esetén jelenthet gondot, hiszen ezek eleve magasabb törlesztővel járó konstrukciók.
Összegzésként a GKI megállapítja, hogy az Otthon Start program érdemi támogatást jelenthet a közepes és magasabb jövedelmű lakást vásárlók számára. Az alacsonyabb kereseti kategóriákban a program nyújtotta lehetőségek elsősorban a községi és kisvárosi, alacsonyabb árú ingatlanok esetén válhatnak valóban elérhetővé. A támogatott hitel bevezetése rövid távon élénkíti a keresletet, ami hozzájárulhat a lakásárak emelkedéséhez, különösen a támogatott kategóriába eső ingatlanoknál. Ugyanakkor fontos megjegyezni, hogy amennyiben a lakáspiaci kereslet egyes szegmensekben – például a piaci alapú vásárlások esetében – visszaesik, azok reálárai is eshetnek. Mindezek miatt hosszú távon célszerű olyan lakáspolitikai eszközöket alkalmazni, amelyek nemcsak a vásárlást támogatják, hanem a piac stabilitását is szolgálják, és figyelembe veszik a különböző jövedelmi csoportok eltérő lehetőségeit.
A Magyar Nemzeti Bank tegnap megjelent Lakáspiaci jelentésében megállapítja, hogy A lakások megfizethetősége 2025 során érezhetően romlott, elsősorban azért, mert a lakásárak üteme messze meghaladta a jövedelmek növekedését. Bár a reálbérek emelkedtek, ez nem volt elegendő ahhoz, hogy lépést tartsanak a dinamikusan dráguló ingatlanárakkal. A lakásár/jövedelem mutató többéves csúcsra emelkedett, és a hosszú távú átlagtól való eltérése kifejezetten erős túlfűtöttséget jelez.
A lakásvásárlás elérhetőségére vonatkozó index (HAI) piaci kamatokkal és Otthon Starttal
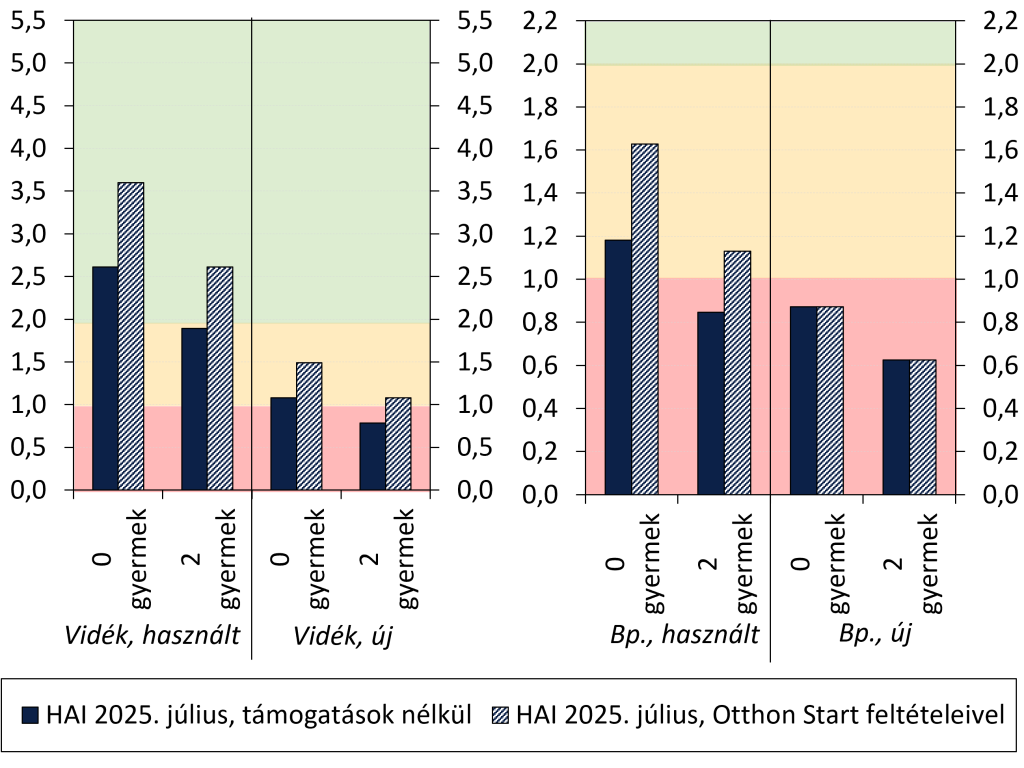
Megjegyzés: A lakásvásárlás elérhetőségére vonatkozó index (HAI) azt mutatja, hogy egy két (vidéki, illetve budapesti) átlagkeresettel rendelkező háztartás egy átlagos lakás hitelből történő megvásárlásához szükséges jövedelem hányszorosával rendelkezik. A HAI 2,0 feletti értéke (zöld háttér) esetén a hitel segítségével történő lakásvásárlás egy átlagkeresettel is túlzott pénzügyi kifeszítettség nélkül megvalósítható, míg 1,0 alatti érték (piros háttér) esetében két átlagkereset sem elegendő ehhez. Gyermek nélkül 45 négyzetméteres, 2 gyermek esetén 65 négyzetméteres lakással, átlagos négyzetméterárakkal számolva. HFM = 70%, JTM = 30%, futamidő = 20 év. A budapesti újlakás-tranzakciók többsége az ár- és négyzetméterár-korlátok miatt nem lesz jogosult az Otthon Start Programban való részvételre.
Forrás: GKI, MNB


