Magyarországon európai összevetésben továbbra is magasak a piaci lakáshitelkamatok: míg számos uniós országban 3–4 százalék körüli kamattal lehet lakáshitelt felvenni, itthon ennek nagyjából a duplája is lehet a finanszírozás költsége. A hazai piacot ugyanakkor jelentősen átírja a 3 százalékos Otthon Start és az új lakások 5 százalékos áfája – ezek esetleges kivezetése egyszerre foghatná vissza a lakásvásárlási keresletet és az új lakások fejlesztését.
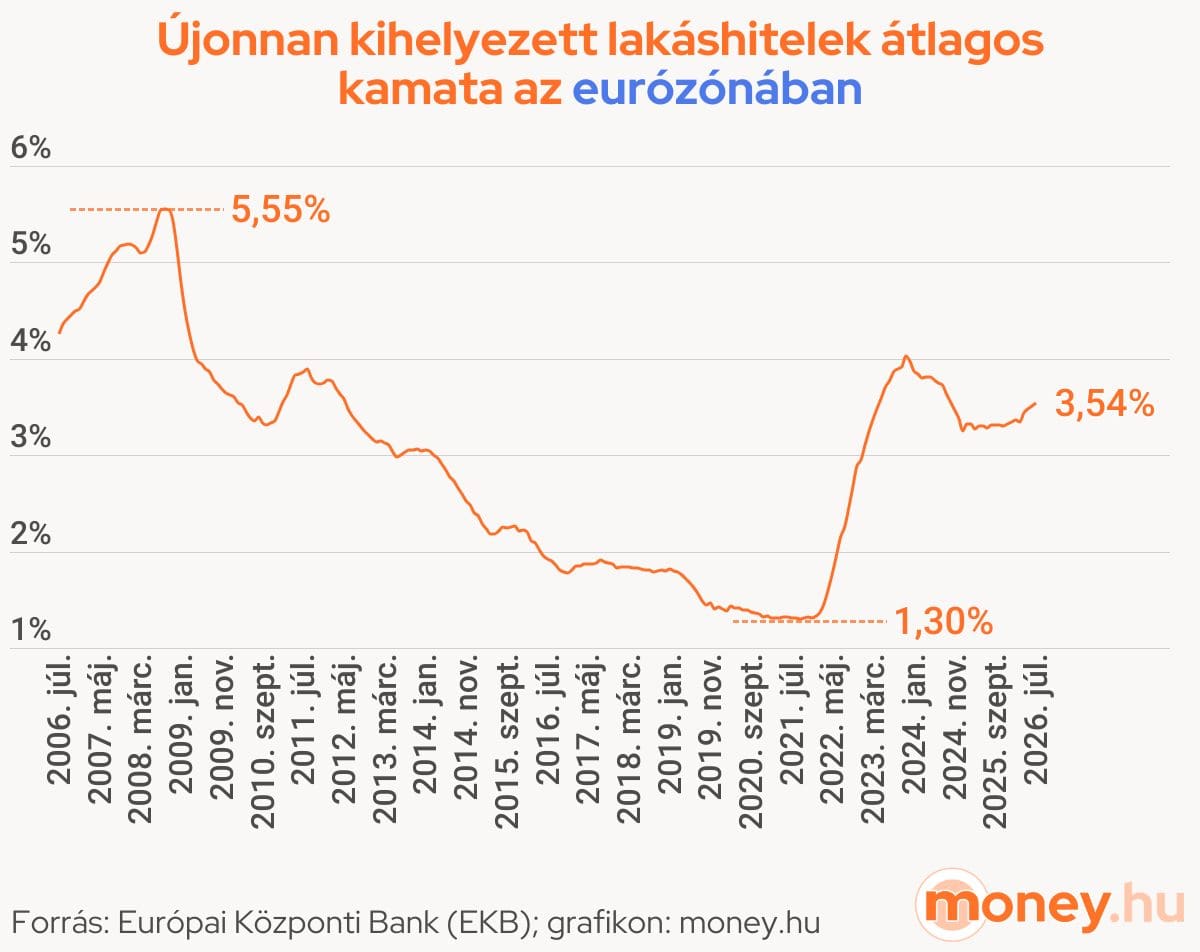
A money.hu annak járt utána, mennyire állja meg a helyét az az állítás, hogy az euró bevezetésével Magyarországon is 3 százalék körüli szintre csökkenhetnének a piaci lakáshitelek kamatai. Az Európai Központi Bank adatai szerint 2026 júliusában az újonnan kihelyezett lakáshitelek átlagos kamata 3,54 százalék volt az euróövezetben. Magyarországon ezzel szemben az MNB júliusi statisztikája szerint az 5–10 éves kamatfixálású lakáshitelek átlagkamata 6,23 százalék, az összes lakáshitel átlagos kamata pedig 7,40 százalék volt.
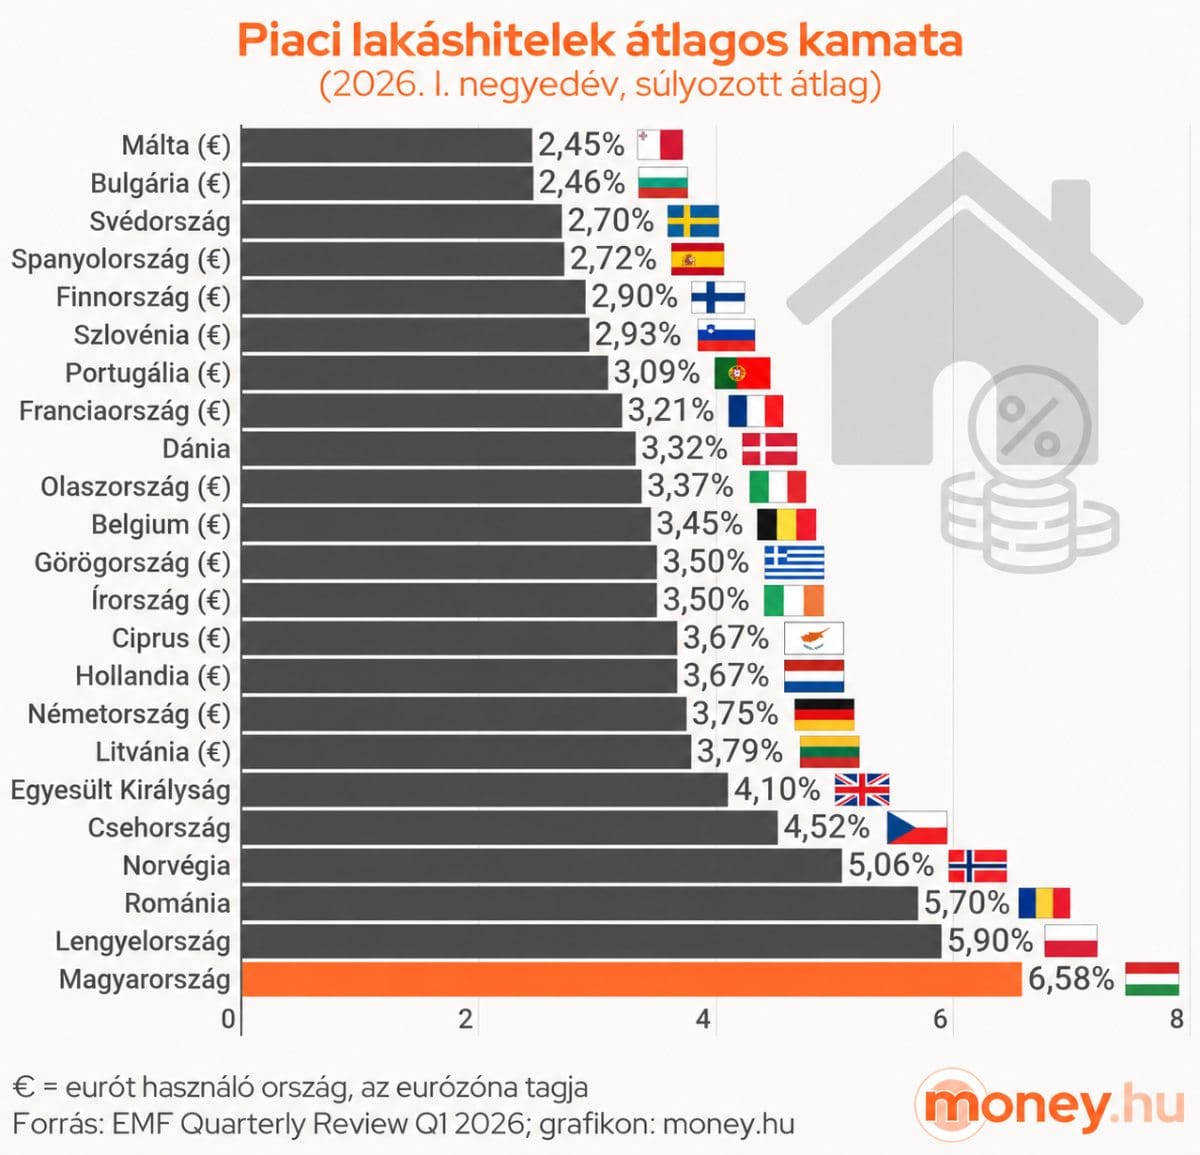
Az országok közötti különbséget jól mutatják az Európai Jelzálogszövetség 2026 első negyedévére vonatkozó adatai is. A vizsgált 23 európai országban a piaci jelzáloghitelek átlagos kamata 3,75 százalék, a medián 3,50 százalék volt. Máltán és Bulgáriában 2,5 százalék körüli, Spanyolországban 2,72, Finnországban 2,90, Franciaországban 3,21, Németországban pedig 3,75 százalékos átlagkamatot mértek. Magyarországon ugyanez az érték 6,58 százalék volt, a legalább tíz évre fixált hitelek esetében pedig 7,07 százalék. A vizsgált országok közül ezek voltak a legmagasabb értékek.
Nem önmagában az euró miatt alacsonyabbak a kamatok
Az adatok alapján ugyanakkor nem lehet egyszerűen azt mondani, hogy az euró használata automatikusan olcsó lakáshitelt eredményez. Svédországban és Dániában például saját nemzeti valuta mellett is viszonylag alacsony hitelkamatokat mértek, miközben az euróövezet országai között is jelentős különbségek vannak.
A hitelkamatokat több tényező együttesen alakítja: a jegybanki kamatszint, a bankok forrásköltsége, az ország gazdasági és pénzügyi kockázata, a bankok közötti verseny, a szabályozási környezet, valamint az is, hogy mennyi időre rögzítik a kamatokat. Magyarországon különösen elterjedtek a 10–20 évre fixált kamatozású lakáshitelek, ami nagyobb biztonságot jelent a hitelfelvevőnek, de a bank számára hosszabb távú kamatkockázatot is jelent.
Mi történne az Otthon Start és az 5 százalékos lakásáfa nélkül?
Miközben a piaci lakáshitelek kamata Magyarországon európai összevetésben magas, a hazai lakáspiacon jelenleg két állami eszköz is jelentősen tompítja ennek hatását: az első lakásukat vásárlóknak elérhető, legfeljebb 3 százalékos Otthon Start hitel, illetve az új lakások 5 százalékos áfája. Mindkét konstrukció jövője napirenden van, és a Bankmonitor két elemzésben vizsgálta meg, milyen piaci következményei lennének a kivezetésüknek.
Az Otthon Start megszüntetése vagy jelentős szigorítása elsősorban a keresletet és a lakáshitelezést fogná vissza. A programhoz jelenleg a teljes havi lakáshitelpiac mintegy 70 százaléka kapcsolódik. A Bankmonitor becslése szerint megszüntetése esetén – még azzal együtt is, hogy a piaci lakáshitelek forgalma részben visszaerősödne – havonta több mint 100 milliárd forinttal csökkenhetne a lakáshitel-kihelyezés. A visszaeső vásárlóerő először a tranzakciószámot csökkentené és meghosszabbítaná az értékesítési időt, később pedig nagyobb alkuhoz és az árak mérséklődéséhez is vezethetne. A támogatás megszüntetése az új lakásprojektek keresletét és megtérülését is ronthatná.
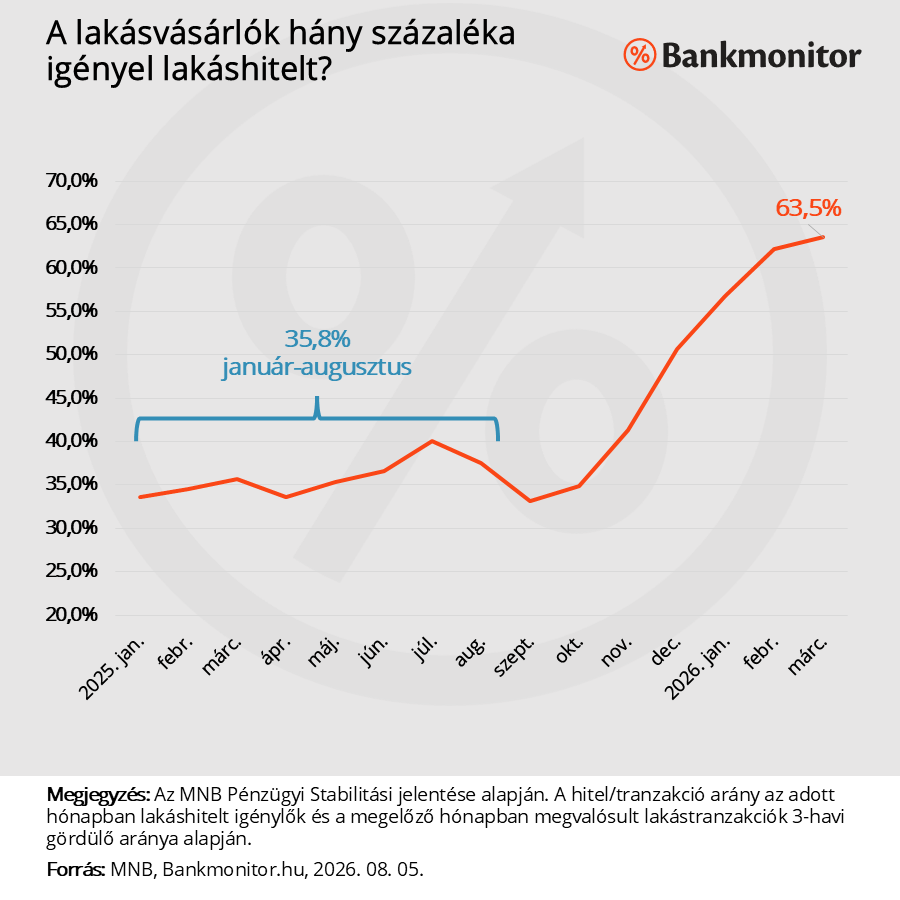
A program jelentőségét mutatja, hogy a lakásvásárlások finanszírozása az utóbbi időben jóval hitelintenzívebbé vált: a Bankmonitor által idézett adatok szerint a hitellel vásárlók aránya a korábbi 35,8 százalék körüli szintről 63,5 százalékra emelkedett. Az elemzés ugyanakkor arra is felhívja a figyelmet, hogy az Otthon Start költségvetési terhe jelentős, és az igénylések 76 százaléka a legfelső jövedelmi ötödhöz kapcsolódik.
Az 5 százalékos lakásáfa megszűnése ezzel szemben elsősorban az új lakások kínálati oldalát érintené. A jelenlegi szabályok szerint a kedvezményes áfa 2026. december 31-ig érvényes; ennek hiányában az általános, 27 százalékos áfakulcs lépne életbe. Ez azonban nem jelentené azt, hogy 2027. január 1-jétől minden új lakás azonnal megdrágulna: a 2026 végéig építési engedélyt szerző vagy egyszerű bejelentéssel elindított projektek esetében a vételárrészletekre 2030 végéig alkalmazható maradhat az 5 százalékos kulcs.
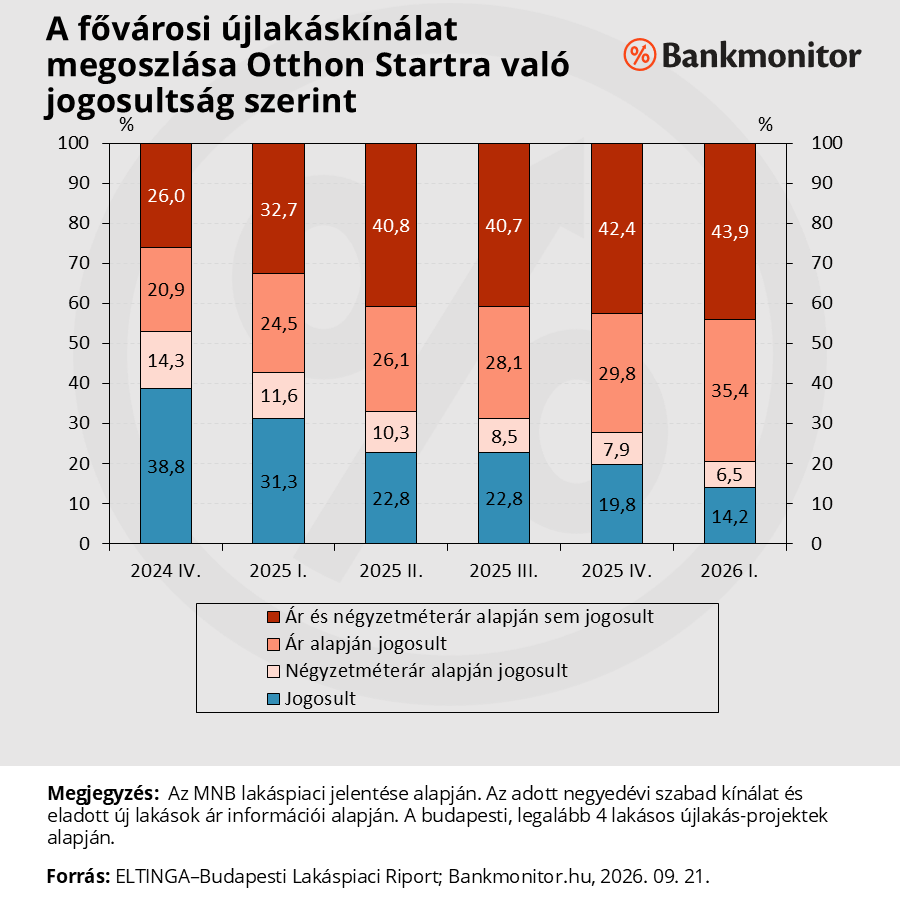
Új projektek esetében ugyanakkor nagyon jelentős lehetne a különbség. A Bankmonitor példája szerint egy nettó 100 millió forintos lakás bruttó ára 5 százalékos áfával 105 millió, 27 százalékos áfával 127 millió forint lenne, ha az adóemelést teljes egészében áthárítanák a vásárlóra. A szakértők szerint ekkora különbséget a fejlesztők nyereségükből aligha tudnának tartósan átvállalni. A magasabb árak ráadásul tovább szűkíthetnék az Otthon Start feltételeinek megfelelő új lakások körét: 2026 első negyedévében az MNB adatai alapján az újlakás-kínálatnak már csak 14,2 százaléka felelt meg a program jelenlegi árkorlátainak.
A két intézkedés tehát eltérő oldalról, de egymással összefüggésben hat a piacra: az Otthon Start a vásárlók finanszírozási lehetőségeit és ezzel a keresletet erősíti, míg az 5 százalékos áfa az új lakások fejlesztési és értékesítési feltételeit javítja. A Bankmonitor szerint mindkettő megszüntetése komoly fékező hatást gyakorolhatna egy olyan lakáspiacra és lakásépítési szektorra, amely már jelenleg sem mutat erős növekedést.
Az euró bevezetése önmagában nem garancia a 3 százalékra
Az eurózónához való csatlakozás egyik fontos változása az lenne, hogy a magyar jegybanki kamat helyett az Európai Központi Bank kamatkörnyezete válna meghatározóvá. A money.hu számítása szerint a magyar bankok hosszú távú forrásköltsége jelenleg lényegesen magasabb, mint az euróalapú finanszírozásé, ezért az euró bevezetése – megfelelő gazdasági környezet mellett – valóban lefelé húzhatná a lakáshitelek kamatait.
Ehhez azonban nem elegendő pusztán a közös valuta átvétele. Az euró bevezetésének feltételei között szereplő alacsonyabb infláció, rendezettebb költségvetés, mérsékeltebb államadósság és alacsonyabb hosszú távú kamatszint önmagukban is javítanák Magyarország kockázati megítélését, és ezzel csökkenthetnék a bankok finanszírozási költségeit.
Európában, tehát, nem általános a 3 százalékos piaci lakáshitel, de sok országban valóban 3–4 százalék közötti kamatok jellemzők. A magyarországi piaci lakáshitelek kamatszintje ehhez képest továbbra is kiugróan magas.
Forrás: money.hu (az Európai Központi Bank, az Európai Jelzálogszövetség és az MNB adatai alapján), Bankmonitor


