Jelentősen lelassult a lakásárak emelkedése, mérséklődött a lakáspiac túlértékeltsége, és az év második felében a kereslet is visszaesett – derül ki a Magyar Nemzeti Bank friss Lakáspiaci jelentéséből. Bár idén közel 40 százalékkal nőhet az átadott új lakások száma, jövőre már megtorpanhat a növekedés. Az átalakuló lakástámogatási rendszer és a javuló finanszírozási környezet középtávon kiegyensúlyozottabb lakáspiacot eredményezhet. A jegybank a megfizethető bérlakásszektor kialakításában is szerepet vállalhat. A jelentés bemutatóján a jegybank szakértői a kérdéseinkre válaszolva a lakásépítések további ösztönzésének lehetőségeiről és az MNB megfizethető bérlakásszektor kialakításában vállalt szerepéről is beszéltek.
A hazai lakáspiaci folyamatokat az elmúlt egy évben alapvetően az Otthon Start Program és annak keresletélénkítő hatása határozta meg. A Magyar Nemzeti Bank (MNB) ma bemutatott Lakáspiaci jelentése már az átalakuló piaci környezetet, az új lakástámogatási rendszer várható hatásait és a lakáskínálat bővülésének kilátásait is vizsgálja.
Visszaesett a lakáspiaci kereslet
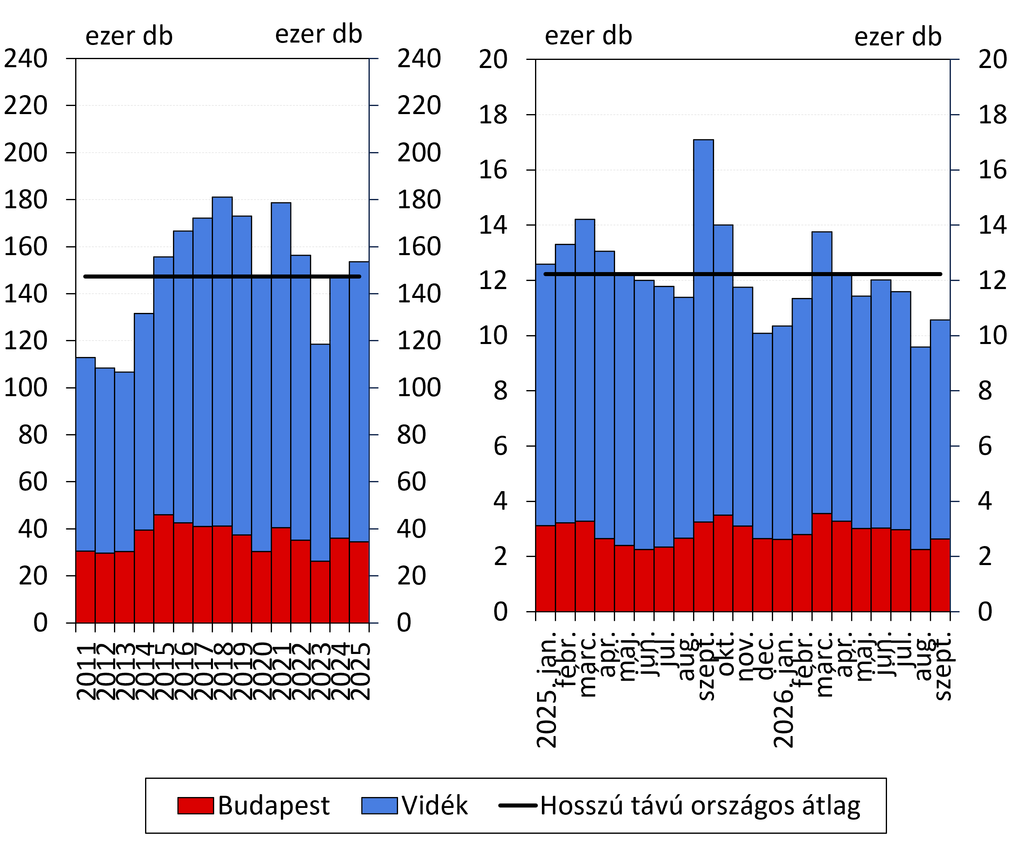
Winkler Sándor, az MNB ingatlanpiaci elemzések osztályának osztályvezetője ismertette, hogy lakáspiaci forgalom 2026 jelentős részében a hosszú távú átlag közelében alakult, augusztustól azonban érdemben csökkent az adásvételek száma. A harmadik negyedévben az előző negyedévhez képest országosan 11, Budapesten 16 százalékkal kevesebb tranzakció történt. A kereslet mérséklődése a vásárlók alkupozícióját is javította.
A lakáspiaci tranzakciók száma településtípusonként
Az Otthon Start Program indulása óta tartósan magas az elsőlakás-vásárlók aránya, miközben a befektetők inkább az eladói oldalon vannak jelen: többen válnak meg korábban vásárolt ingatlanjuktól, mint ahányan befektetési céllal lakást vásárolnak.
A lakásbefektetések relatív vonzereje ugyanakkor valamelyest javulhatott, mivel a bérbeadással elérhető hozamok korábbi csökkenése megállt, miközben a lakossági állampapírok hozamai mérséklődtek.
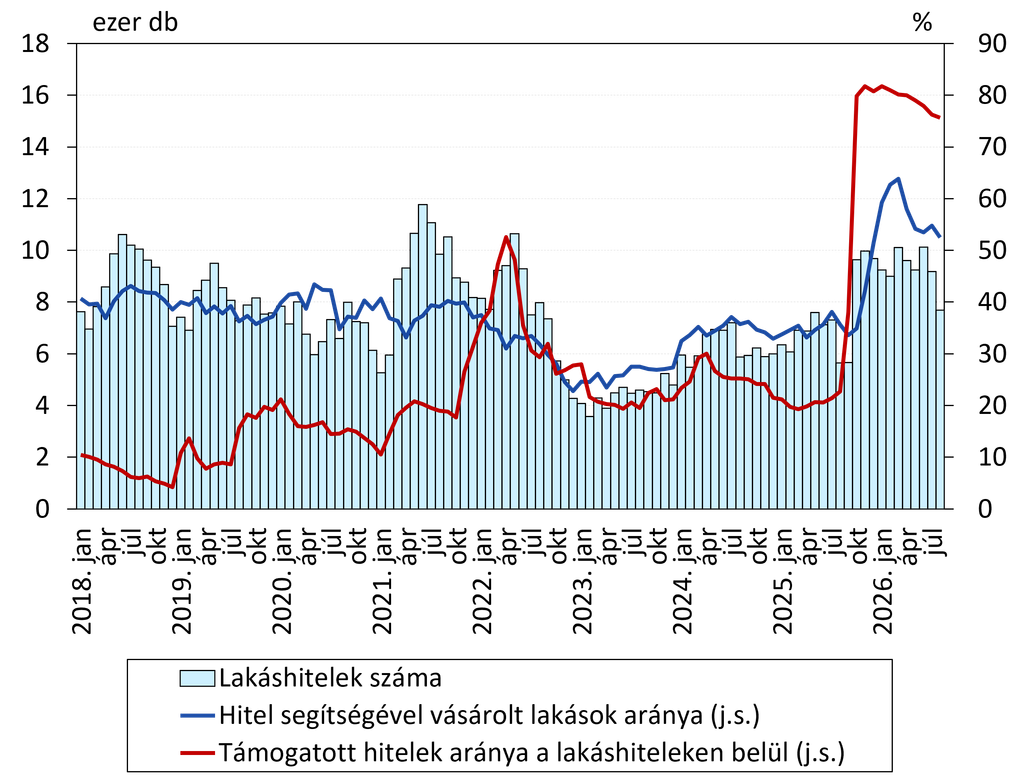
Az Otthon Start hatása a lakáshitelezésben is meghatározó volt. Az év elején a hitelből vásárolt lakások aránya meghaladta a 60 százalékot, az újonnan kihelyezett lakáshiteleken belül pedig 80 százalék fölé emelkedett az államilag támogatott konstrukciók aránya. Mindkét mutató mérséklődött az év során, de továbbra is magas szinten állt augusztusban.
Az új lakáshitelek szerződésszáma, valamint a hitelből történő lakásvásárlás és a támogatott hitelek aránya
Megállt a lakásárak emelkedése, enyhült a túlértékeltség
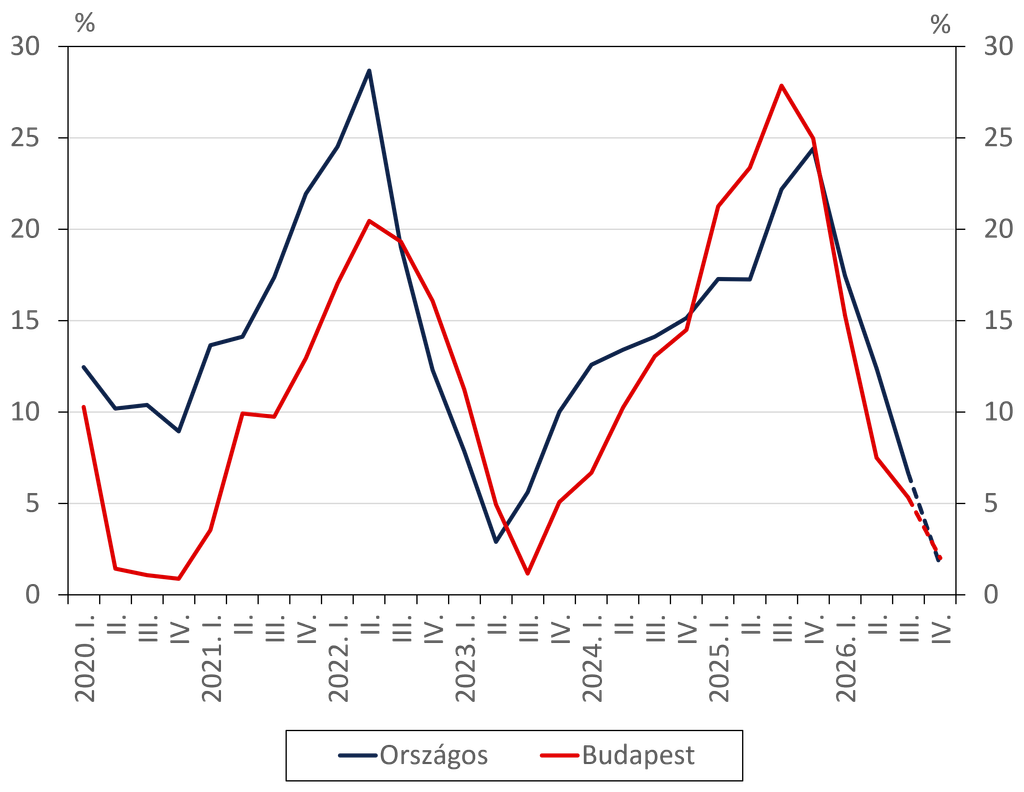
A tavalyi kiugró drágulás után 2026-ban minden településtípuson jelentősen lassult a lakásárak növekedése. A második és harmadik negyedévben országosan lényegében stagnáltak a lakásárak. Míg 2025-ben országos átlagban 24,4 százalékkal emelkedtek a lakásárak, addig 2026 harmadik negyedévére az éves drágulás üteme 6,6 százalékra mérséklődött. Budapesten 5,3, a vidéki városokban 8,1, a községekben 4,1 százalékos éves áremelkedést mért a jegybank.
Az MNB rövid távú előrejelzése szerint az év végére országosan 3, Budapesten 4 százalék körülire lassulhat az éves lakásár-dinamika – mondta Winkler Sándor.
Nominális lakásárak éves növekedési ütemének előrejelzése
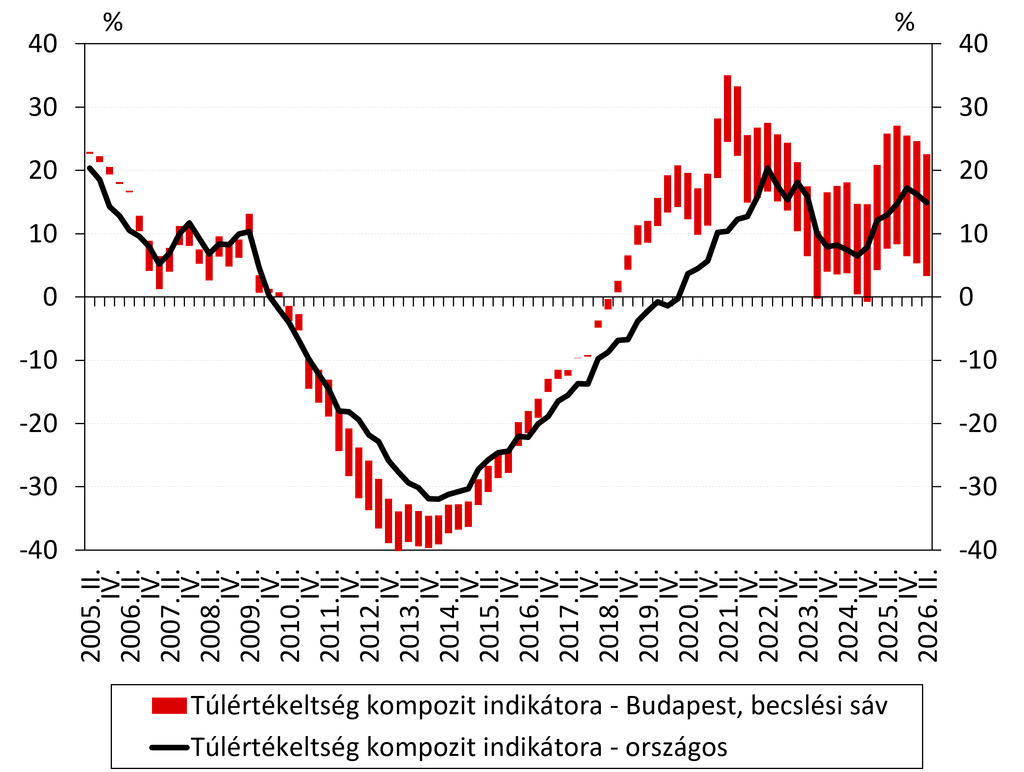
A lakásárak emelkedésének lassulásával párhuzamosan a lakáspiac túlértékeltsége is enyhült: a jegybank becslése szerint a 2025 végi 17,2 százalékról 2026 második negyedévére 14,9 százalékra csökkent.
Ehhez hozzájárult, hogy az év első felében a lakásáraknál gyorsabb ütemben emelkedtek a háztartások jövedelmei, a bérleti díjak, az építési költségek, valamint a piaci kamatok mellett megfizethető hitelösszegek. A lakásárak azonban továbbra is jelentősen meghaladják a gazdasági fundamentumok által indokolt szintet.
A lakásárak eltérése a fundamentumok által indokolt becsült szinttől országosan és Budapesten
A megfizethető lakhatás egyre sürgetőbb kérdés
A megfizethető lakhatás biztosítása Európa-szerte a gazdaság- és társadalompolitika egyik kiemelt kérdésévé vált. Az Európai Unióban olyan rendelettervezet is született, amely lehetővé tenné, hogy a helyi hatóságok a jelentős lakáspiaci nyomással érintett területeken korlátozzák a nem lakhatási célú ingatlanhasználatot, illetve lakásvásárlásokat.
Az MNB külön elemzésben vizsgálta, hogy Magyarországon mely térségekben jelentkezik leginkább a lakások megfizethetőségének problémája. A helyi jövedelmekhez képest különösen magasak a lakásárak Budapest egyes kerületeiben, a fővárosi agglomerációban, a Balaton környékén, Debrecenben, valamint egyes északnyugat-magyarországi járásokban.
Lakásár / jövedelem mutató 2024-ben járásonként
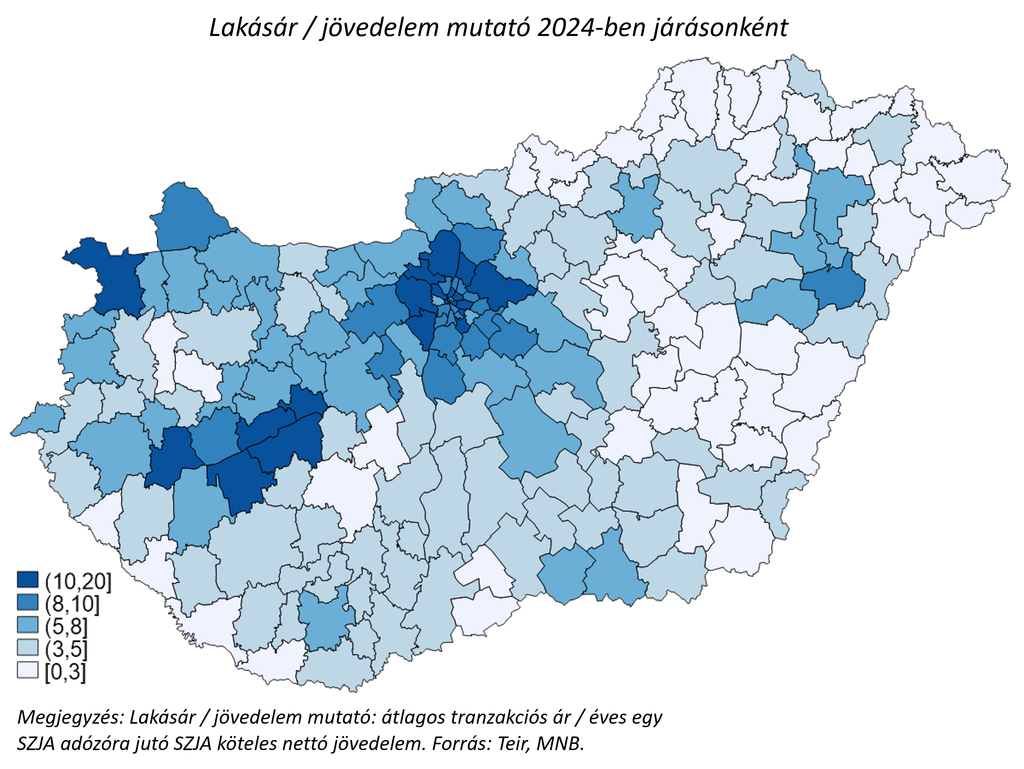
Winkler Sándor kifejtette, hogy bár a probléma területileg koncentráltan jelentkezik, a hazai lakástranzakciók mintegy kétharmada olyan járásokban valósul meg, amelyekben hosszabb távon romlott a lakások megfizethetősége. A piaci lakáshitelezési feltételeket is figyelembe véve az elmúlt tíz évben ugyancsak romló megfizethetőséget állapított meg a jegybank.
TLE-kérdés: Milyen szerepet vállalhat az MNB a hazai bérlakásszektor kialakításában?
A kormány új lakáspolitikájában kiemelt szerepet kapott a megfizethető lakhatás biztosítása és a lakáskínálat bővítése. Ennek egyik meghatározó eszköze lehet a 2027-től induló Wekerle Lakás- és Kollégiumépítési Program, amelynek keretében hosszú távon bérelhető, a piacinál kedvezőbb bérleti díjú lakások építését tervezik.
A programra rendelkezésre álló 550 millió eurós uniós forrás piaci, banki és egyéb intézményi finanszírozással egészülhet ki, jelentősen növelve a beruházások volumenét.
A Társaság a Lakásépítésért, Lakásfelújításért Egyesület (TLE) arról kérdezte a jegybankot, milyen lehetőségeket lát a hazai pénzügyi rendszerben rendelkezésre álló jelentős megtakarítások és finanszírozási kapacitások bevonására a megfizethető bérlakásprogramba, illetve milyen szerepet vállalhatna az MNB egy hosszú távon fenntartható intézményi bérlakásszektor kialakításában.
Nagy Tamás, az MNB pénzügyi stabilitásért és jegybanki eszköztárért felelős igazgatója válaszában elhangzott, hogy a különböző finanszírozási források összekapcsolása jelentős multiplikátorhatást eredményezhet, érdemben növelheti a lakáskínálatot, és hozzájárulhat a keresleti és kínálati viszonyok kiegyensúlyozásához.
Az MNB aktívan részt vesz a megfizethető bérlakásszektor kialakítását célzó kormányzati koncepció szakmai kidolgozásában, és saját pénzügyi ösztönzőinek bővítését is vizsgálja.
A jegybank jelenleg is működtet olyan zöld tőkekövetelmény-kedvezményprogramot, amely a fenntartható, energiahatékony lakó- és kereskedelmi ingatlanok finanszírozására ösztönzi a bankokat. Az MNB vizsgálja annak lehetőségét, hogy a bérlakásszektor kiépülésével ezt a kedvezményt a bérlakás-finanszírozásra is kiterjessze.
Célzottabbá válik az állami lakástámogatás
Az Otthon Start Program helyébe lépő Wekerle+ hitelprogramot az MNB célzottabb lakástámogatási konstrukciónak tekinti, amely a tényleges elsőlakás-vásárlók támogatásának irányába mozdult el, és igyekszik kiszűrni a befektetési célú lakásvásárlásokat.
A jogosultak körét szűkíti a 45 éves felső korhatár, a korábbi lakástulajdonra vonatkozó szigorúbb feltétel, valamint az ötéves bentlakási kötelezettség. A használt lakások vásárlásához igénybe vehető támogatott hitel kamata 3-ról 5 százalékra emelkedett, az új lakások esetében azonban megmaradt a kedvezményes 3 százalékos kamat. A négyzetméterár-korlát évenkénti indexálása lehetővé teszi, hogy a program feltételei jobban kövessék a lakáspiaci folyamatokat.
Az MNB szerint a megváltozott feltételek összességében a lakáspiaci kereslet és a támogatott lakáshitelek iránti érdeklődés csökkenését eredményezhetik, ugyanakkor az új lakások kedvezményesebb finanszírozása továbbra is támogatja a lakásépítéseket.
A lakástámogatási rendszer átalakításának további fontos elemei a 2027-ben induló energetikai korszerűsítési programok, a lakástakarék-pénztári megtakarítások állami támogatásának visszavezetése, valamint a megfizethető bérlakások és kollégiumok építését célzó program.
Idén jelentősen nőhet a lakásépítések száma, jövőre azonban megtorpanhat a bővülés
2026 első kilenc hónapjában 31 százalékkal több új lakás épült Magyarországon, mint az előző év azonos időszakában, a kiadott lakásépítési engedélyek és egyszerű bejelentések lakásszáma pedig 12 százalékkal emelkedett.
Az engedélyezési adatok ugyanakkor már a beruházási aktivitás mérséklődését vetítik előre: a tavaly év végi és az idei első negyedévi csúcsot követően két egymást követő negyedévben is csökkent az engedélyezett lakások száma.
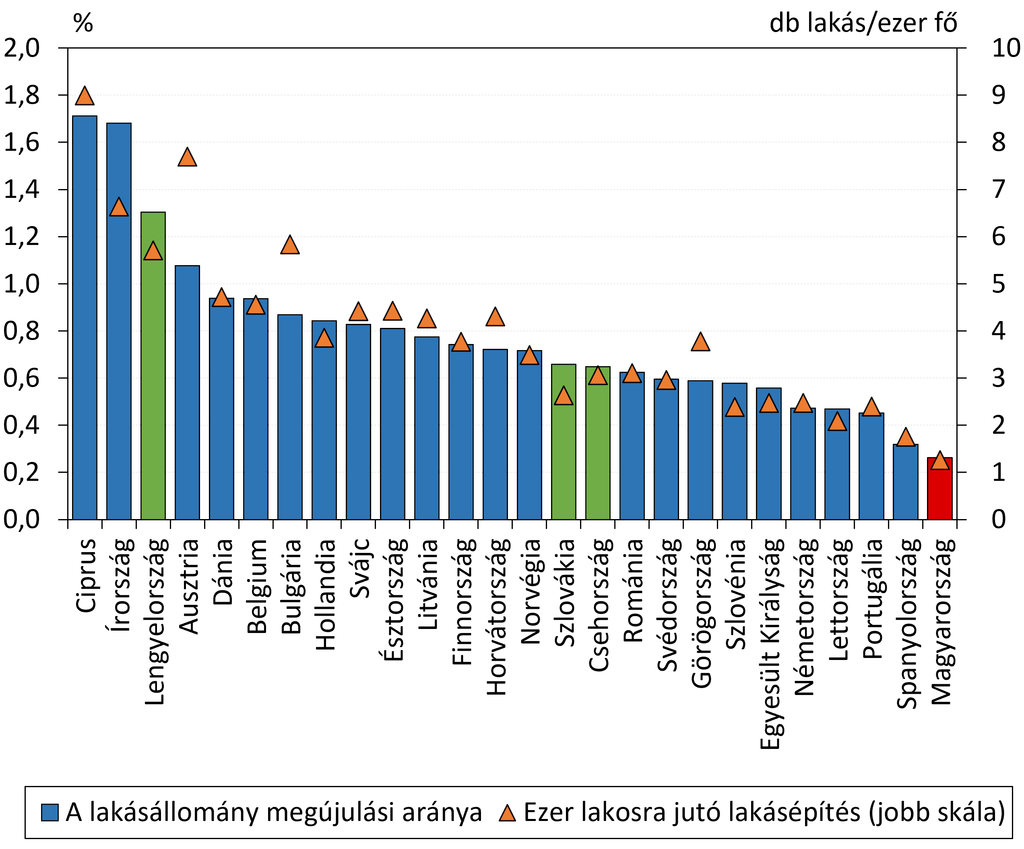
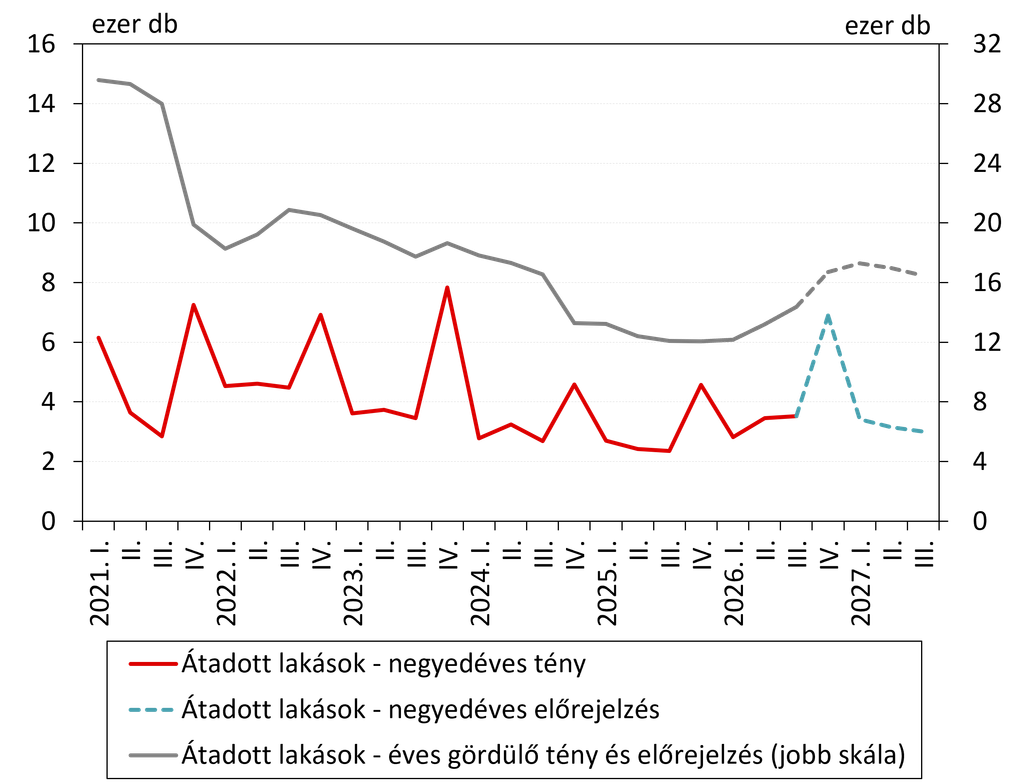
Az MNB előrejelzése szerint 2026-ban mintegy 16 700 új lakás épülhet Magyarországon, ami 38 százalékos éves növekedést jelentene. A jelentős bővülés azonban rendkívül alacsony bázisról történik.
Magyarország 2025-ben mind a lakásállományhoz, mind a népességhez viszonyított lakásépítések tekintetében az Európai Unió utolsó helyén állt.
A lakásállomány éves megújulási aránya és az ezer főre jutó lakásépítés Európában
A jegybank 2027 első három negyedévében már nem számít az átadott új lakások számának további növekedésére. A mérséklődő kereslet és a csökkenő engedélyszám mellett lefelé mutató kockázatot jelent az Otthon Start Programhoz kapcsolódóan korábban kiemelt státuszt kapott, de építési engedéllyel még nem rendelkező beruházások felülvizsgálata, amely egyes projektek megvalósításának csúszásához vezethet.
Középtávon ugyanakkor kedvező hatással lehet a lakásépítési kedvre az 5 százalékos újlakásáfa határozatlan idejű fenntartása.
A használatbavételi engedélyt kapott lakások számának előrejelzése
Megtorpant a fővárosi újlakás-kínálat bővülése
A budapesti újlakáspiacon a korábbi negyedévek jelentős kínálatbővülése 2026 harmadik negyedévében megtorpant. A fejlesztés és értékesítés alatt álló új társasházi lakások száma az előző negyedévhez képest 10 százalékkal csökkent, de továbbra is magas, mintegy 21 ezres szinten alakult.
A még megvásárolható új lakások száma rekordközeli szinten maradt, miközben az értékesítések jelentősen visszaestek: a harmadik negyedévben közel 40 százalékkal kevesebb új társasházi lakást adtak el Budapesten, mint egy évvel korábban. A fejlesztők erre reagálva már lényegesen kevesebb új projekt értékesítését indították el.
A Budapesten fejlesztés és értékesítés alatt álló új projektek lakásainak elérhetősége és az adott negyedévben bejelentett és eladott lakások száma
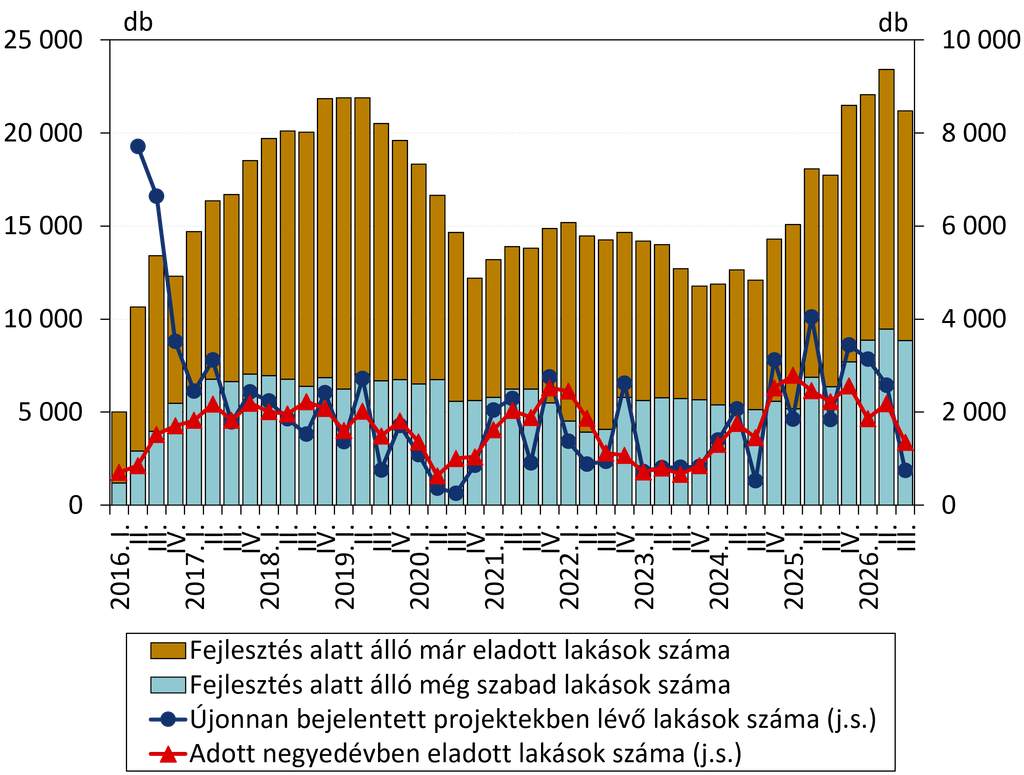
Az MNB becslése szerint az elmúlt években elindított lakásfejlesztések jövedelmezősége stabilan alakult, a felhalmozódott szabad kínálat azonban korlátozhatja a további áremelések lehetőségét, csökkentheti az elérhető nyereséget, így visszafoghatja az új beruházások indítását is. Kedvező fejlemény ugyanakkor, hogy a lakóingatlan-fejlesztési projekthitelek kamatai enyhén mérséklődtek. Amennyiben ez a tendencia folytatódik, az javíthatja a beruházások jövedelmezőségét és ösztönözheti az újabb projektindításokat.
TLE-kérdés: Milyen feltételek mellett növekedhet érdemben a lakáskínálat?
A Társaság a Lakásépítésért, Lakásfelújításért Egyesület (TLE) arról is megkérdezte a jegybank szakértőit, hogyan látják a lakásépítések felfutásának lehetőségét a javuló finanszírozási környezet, az új lakástámogatási rendszer, valamint a beruházói hozamelvárások és az építőipari hatékonyság tükrében, illetve milyen feltételek mellett eredményezhetnek a kínálatoldali ösztönzők érdemi kínálatbővülést és a lakásárak emelkedésének mérséklődését.
Nagy Tamás, az MNB pénzügyi stabilitásért és jegybanki eszköztárért felelős igazgatója válaszában hangsúlyozta, hogy rövid és középtávon eltérő tényezők határozhatják meg a lakáskínálat alakulását.
Rövid távon a kereslet visszaesése és a támogatott finanszírozásra jogosultak körének szűkülése jelenthet kockázatot. A jegybank számításai szerint az Otthon Start korábbi igénybevevőihez viszonyítva mintegy egyharmaddal szűkülhet az új támogatott hitelkonstrukció igénybevevőinek köre a megváltozott kamatok és jogosultsági feltételek következtében.
Középtávon azonban több tényező is támogathatja a lakásépítéseket:
– az új lakások vásárlására továbbra is elérhető 3 százalékos támogatott hitel;
– a kedvezményes, 5 százalékos lakásáfa tartós fenntartása;
– a csökkenő kamat- és hozamkörnyezet;
– az erősödő banki árverseny és a piaci lakáshitelek kedvezőbbé válása;
– a lakásárak és a gazdasági fundamentumok által indokolt árszint közeledése.
A finanszírozási környezet a beruházások szempontjából különösen fontos, hiszen az MNB számításai szerint a finanszírozási költségek egyes időszakokban a lakásfejlesztések teljes költségének 5–9 százalékát is kitehetik.
A jegybank szerint a lakáspiac túlértékeltségének további csökkenése, a gazdasági fundamentumok fokozatos javulása és a támogatási rendszer átalakítása stabilabb lakáspiacot és kiszámíthatóbb banki finanszírozást eredményezhet. Ez középtávon mind a lakásfejlesztésekre, mind a lakáspiac egészére kedvező hatással lehet.
Az MNB novemberi Lakáspiaci jelentése alapján a hazai lakáspiac fordulóponthoz érkezett. A kereslet mérséklődése és a lakásárak túlértékeltségének enyhülése kedvező folyamat, ugyanakkor a lakásépítések további bővülése bizonytalan. Középtávon a célzottabb lakástámogatások, a javuló finanszírozási környezet és a kínálatoldali ösztönzők együttesen járulhatnak hozzá egy kiegyensúlyozottabb lakáspiac kialakulásához. Ebben fontos szerepet kaphat a megfizethető bérlakásszektor kiépítése is, amelynek szakmai előkészítésében és finanszírozásának ösztönzésében a jegybank is szerepet vállalhat.