A magyar lakásrendszer továbbra is erősen a tulajdonszerzés felé tereli a háztartásokat: 2025-ben gyorsan nőtt a lakáshitelezés és az átlagos hitelösszeg, miközben a megfizethető bérleti alternatíva szűk maradt. Az önkormányzati bérlakásállomány tovább zsugorodott, a piaci lakbérek pedig többszörösen meghaladták az önkormányzati díjakat. A KSH adataiból egy olyan rendszer rajzolódik ki, amelyben a lakhatáshoz jutás meghatározó útja továbbra is a tulajdonszerzés – egyre nagyobb mértékben hitelből.
A magyar lakásrendszer egyik legfontosabb sajátossága, hogy európai összehasonlításban is nagyon magas a saját tulajdonú lakásban élők aránya. A KSH által bemutatott adatok szerint Magyarország az Európai Unió leginkább tulajdonközpontú lakáspiacai közé tartozik.
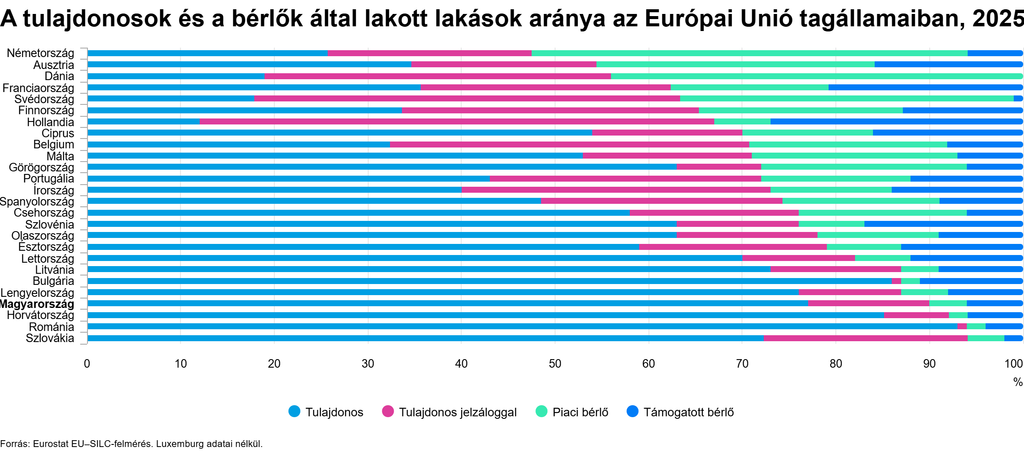
Ennek jelentős következménye van a lakáspolitikára és a háztartások pénzügyi helyzetére is. Ha a lakhatás fő útja a saját lakás megszerzése, akkor a lakásárak, a hitelkamatok, az állami támogatások és a háztartások hitelképessége közvetlenül meghatározza, hogy ki tud belépni a lakáspiacra.
A bérleti szektor kisebb súlya egyúttal azt is jelenti, hogy a tulajdonszerzés nehézségeit csak korlátozottan képes ellensúlyozni egy széles, megfizethető bérlakáskínálat.
Egy év alatt 20 százalékkal nőtt a lakáshitel-állomány
A lakáshitelezés 2025-ben jelentősen felgyorsult. Az év végén a magyarországi lakáshitel-állomány 6783 milliárd forintot tett ki, szemben a 2024 végi 5652 milliárddal. Ez egyetlen év alatt 20 százalékos növekedés, amelynek mértékét legutóbb 2008-ban haladta meg a bővülés.
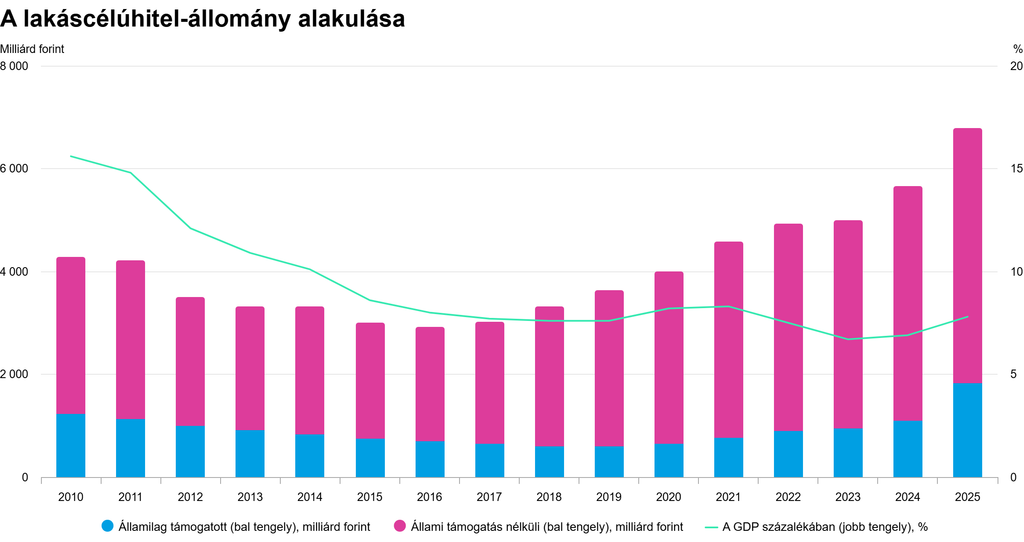
A lakáscélú hitelek GDP-hez viszonyított aránya eközben 6,9-ről 7,8 százalékra emelkedett. A lakásfinanszírozás súlya tehát nemcsak nominálisan, hanem a gazdaság egészéhez viszonyítva is nőtt.
A hitelállomány darabszáma jóval kisebb ütemben emelkedett: 2025 végén mintegy 675 ezer lakáshitel-szerződés volt nyilvántartva, szemben az egy évvel korábbi mintegy 653 ezerrel. Ez azt jelzi, hogy a növekedést nem pusztán több hitelfelvevő, hanem az egy hitelre jutó nagyobb összegek is hajtották.
Gyorsan nőtt az államilag támogatott hitelek súlya
A lakáshitel-állomány szerkezete 2025-ben látványosan eltolódott az államilag támogatott konstrukciók felé. Az ilyen hitelek állománya egyetlen év alatt 66 százalékkal nőtt, míg a támogatás nélküli lakáshiteleké 8,9 százalékkal bővült.
Ennek eredményeként az államilag támogatott hitelek a teljes lakáshitel-állomány 27 százalékát tették ki 2025 végén. Egy évvel korábban ez az arány még lényegesen alacsonyabb volt. A támogatás nélküli hitelek továbbra is többségben maradtak, de részesedésük 73 százalékra csökkent.
A változás az új hitelkihelyezésekben még erősebben látszik.
Közel kétezermilliárd forintnyi új hitelt engedélyeztek
2025-ben összesen 88 ezer lakáshitelt engedélyeztek 1954 milliárd forint értékben. A hitelek száma 17, az összegük pedig 45 százalékkal haladta meg a 2024-es szintet.
Az államilag támogatott új hitelek értéke 165 százalékkal, számuk pedig 92 százalékkal nőtt egyetlen év alatt. Ezzel szemben a nem támogatott hitelek értéke mindössze 5 százalékkal emelkedett, számuk pedig 4 százalékkal csökkent.
Az év egészében az újonnan engedélyezett hitelek összegének 46 százaléka államilag támogatott konstrukció volt. Az év második felében ennél is nagyobb arány alakult ki: minden második engedélyezett hitel támogatott volt, érték alapján pedig már az új hitelek 62 százaléka ebbe a körbe tartozott.
A KSH ezt részben a 2025 szeptemberében elindult Otthon Start Program hatásával hozza összefüggésbe.
A folyósított lakáshitelek összege is 45 százalékkal emelkedett
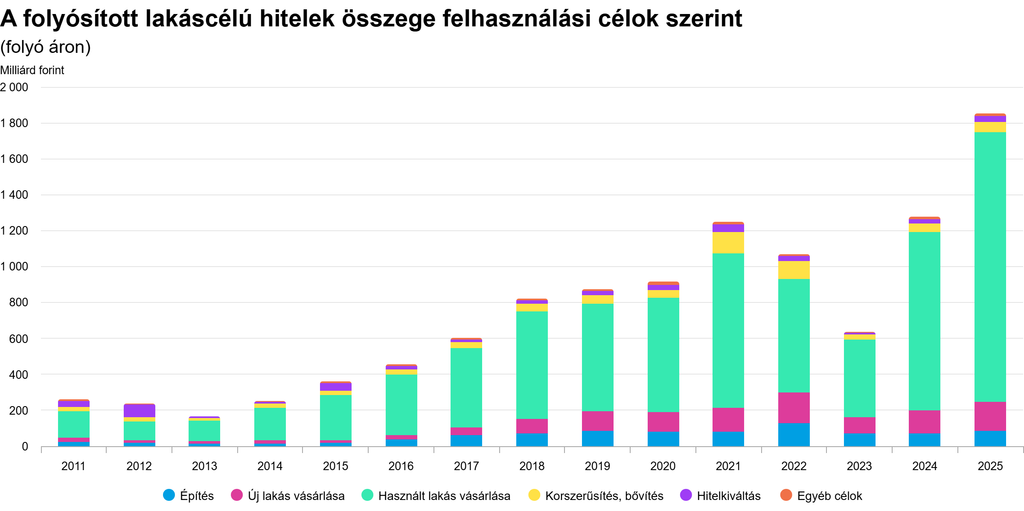
Nemcsak az engedélyezés, hanem a tényleges folyósítás is jelentősen bővült. A pénzügyi intézmények 2025-ben 86 ezer lakáshitelt folyósítottak, összesen 1854 milliárd forint értékben. A hitelszám 17, az összeg 45 százalékkal nőtt az előző évhez képest.
A hitelezés növekedése tehát messze meghaladta az új lakások építésének ütemét. Ez azért lényeges, mert a plusz finanszírozás döntő része nem új lakáskínálat létrehozását szolgálta.
A hitelek túlnyomó része használt lakás vásárlására ment
A folyósított lakáshitelek szerkezetében továbbra is a használt lakások vásárlása dominált. A folyósított hitelek 69 százaléka darabszám, 81 százaléka összeg szerint ezt a célt szolgálta.
A használt lakás vásárlására folyósított hitelek száma 19 százalékkal, összegük pedig 51 százalékkal emelkedett. Az egy szerződésre jutó átlagos hitelösszeg 19,9 millió forintról 25,4 millió forintra nőtt.
Az új lakás vásárlására felvett hitelek száma ezzel szemben lényegében stagnált, bár az összegük 25 százalékkal emelkedett. Egy új lakás megvásárlásához átlagosan 29,2 millió forint hitelt folyósítottak, 5,9 millió forinttal többet, mint 2024-ben.
Lakásépítésre 16 százalékkal több hitelt folyósítottak, ezek összege 25 százalékkal nőtt, míg korszerűsítésre és bővítésre 23 százalékkal több hitel jutott.
Az adatokból így az látszik, hogy a finanszírozási ösztönzés nagyobb része a már meglévő lakásállomány adásvételét segítette, és jóval kisebb hányada kapcsolódott közvetlenül új lakások létrehozásához.
A hitelállomány növekedése mellett javult a portfólió minősége
A hitelállomány gyors bővülése mellett 2025 végére a nem teljesítő lakáshitelek aránya tovább csökkent. Összeg szerint a nem teljesítő kitettség a teljes állomány 0,8 százalékát tette ki, szemben a 2024 végi 1 százalékkal.
A teljesítő hiteleken belül az átstrukturált kölcsönök aránya 1,1-ről 0,5 százalékra mérséklődött. A hitelpiac 2025-ös gyors növekedése tehát egyelőre nem járt együtt a problémás hitelek arányának növekedésével.
Közben folyamatosan fogy az önkormányzati bérlakásállomány
A tulajdonszerzés finanszírozásának gyors bővülésével éles ellentétben áll a közösségi bérlakásszektor helyzete. A rendszerváltás óta folyamatosan csökkenő önkormányzati lakásállomány 2025-re mintegy 99 ezer lakásra zsugorodott.
Ez a teljes, mintegy 4,6 milliós magyar lakásállomány alig több mint 2 százaléka. A szektor tehát olyan kicsi, hogy országos szinten csak korlátozottan képes alternatívát jelenteni azok számára, akik nem tudnak vagy nem akarnak saját lakást vásárolni.
Az önkormányzati bérlakások jelentős része ráadásul Budapesten és a nagyobb városokban koncentrálódik, ezért az ország számos térségében ez a lakhatási forma gyakorlatilag nem érhető el szélesebb körben.
A szociális bérbeadás részaránya is visszaszorult
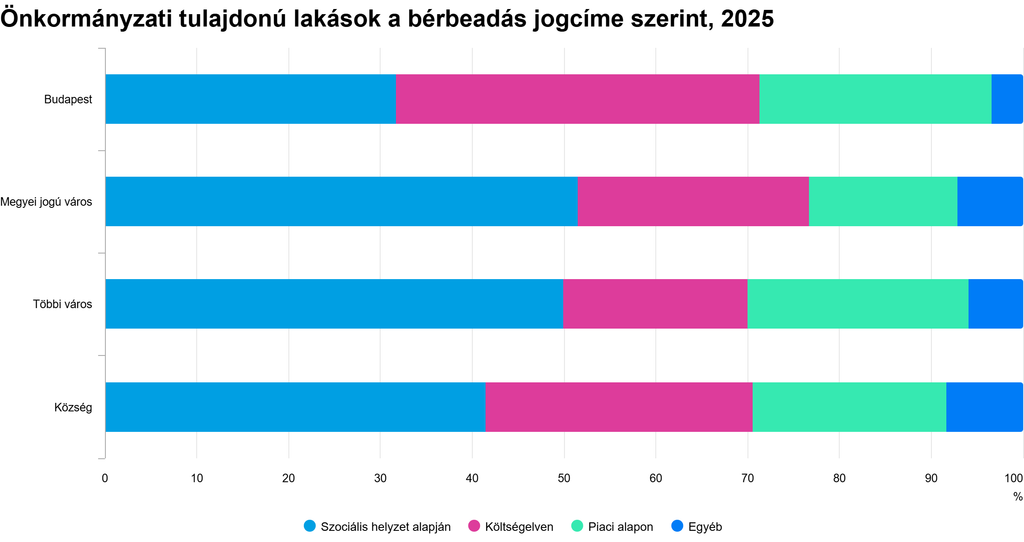
Nemcsak az önkormányzati állomány mérete csökkent, hanem annak felhasználási szerkezete is átalakult. Az önkormányzati lakások 43 százalékát szociális helyzet alapján, 30 százalékát költségelven, 22 százalékát pedig piaci alapon adták bérbe. A szociális alapon bérbe adott lakások aránya 2016-ban még 62 százalék volt, vagyis kevesebb mint egy évtized alatt jelentősen csökkent.
Ez azt jelzi, hogy nemcsak maga a közösségi bérlakásállomány kicsi, hanem ezen belül is mérséklődött annak a résznek a súlya, amely kifejezetten szociális lakhatási funkciót tölt be.
A meglévő önkormányzati lakások egy része sem mozog szabadon
A bérlakásállomány korlátozott forgását mutatja, hogy az önkormányzati lakások 43 százalékát határozatlan idejű szerződéssel használják.
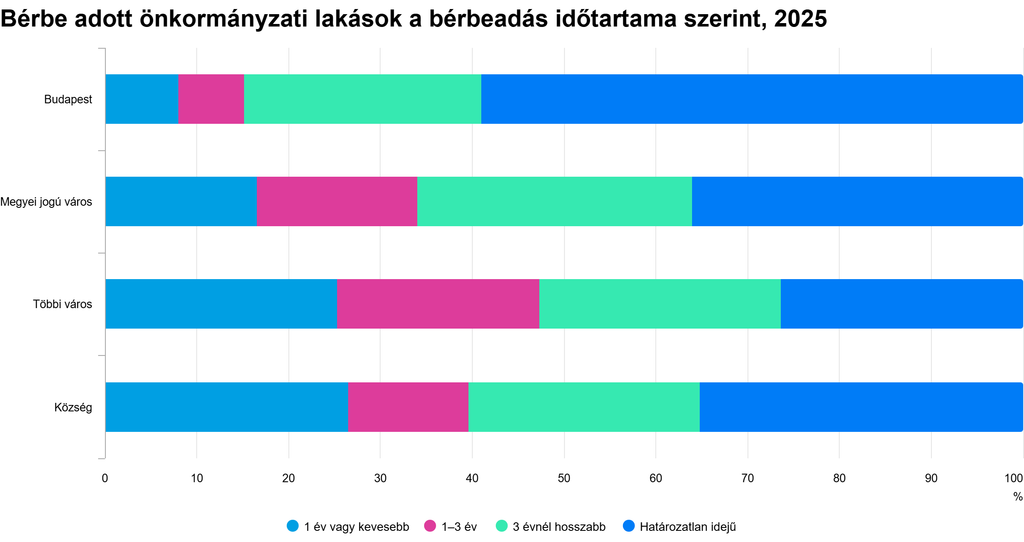
A hosszú távú bérleti biztonság a bent lakók számára fontos érték, ugyanakkor a kis állomány mellett azt is jelenti, hogy viszonylag kevés lakás szabadul fel évente új igénylők számára. Emiatt az önkormányzati bérlakásszektor még a meglévő állományánál is kisebb mértékben képes új lakhatási szükségletekre reagálni.
Többszörös a különbség a piaci és az önkormányzati lakbérek között
Az önkormányzati lakások egyik legfontosabb előnye továbbra is az alacsonyabb bérleti díj. A különbség azonban rendkívül nagy.
A piaci lakbérek 2025-ben átlagosan 7,3 százalékkal, az önkormányzati lakbérek pedig 16 százalékkal emelkedtek. A gyorsabb önkormányzati díjnövekedés valamelyest közelítette egymáshoz a két szegmens árszintjét, de a különbség továbbra is többszörös maradt.
Régiótól függően a piaci lakbérek 3,6–7,1-szer voltak magasabbak az önkormányzati díjaknál. Budapesten a különbség a korábbi 7,7-szeresről 6,8-szeresre mérséklődött.
Ez jól mutatja, milyen jelentős lakhatási támogatást jelenthet egy önkormányzati bérlakás annak, aki hozzájut – ugyanakkor a rendkívül kis állomány miatt ez a lehetőség csak a háztartások szűk körének áll rendelkezésére.
Két eltérő pálya rajzolódik ki
A KSH adatai alapján a lakásfinanszírozás és a bérlakásszektor 2025-ben szinte ellentétes irányba mozdult.
Az egyik oldalon dinamikusan növekvő lakáshitelezés látható: egyre több pénz áramlik lakásvásárlásra, gyorsan nő az állami támogatások szerepe, és az átlagos hitelösszegek is emelkednek. A másik oldalon a tulajdonszerzés egyik legfontosabb alternatívája, az önkormányzati bérlakásszektor továbbra is rendkívül kicsi, és hosszabb távon zsugorodó pályán van.
Különösen fontos, hogy az új hitelezés döntő része használt lakások adásvételét finanszírozza. Így a lakáshitel-támogatások gyors bővülése rövid távon elsősorban a vásárlói kereslet finanszírozását erősíti, nem pedig ugyanilyen ütemben az új lakáskínálat létrejöttét. A 2025-ös adatok alapján ezért a lakhatási rendszer egyik alapvető kérdése továbbra is az, hogy a tulajdonszerzés támogatása mellett milyen mértékben tud bővülni a megfizethető bérleti kínálat.


