A Wekerle Plusz lakáshitel lép 2027-től a megszűnő Otthon Start helyébe. Az új lakások vásárlásához és építéséhez továbbra is 3 százalékos kamatozású hitelt ígér a kormány, a használt lakásoknál viszont 5 százalékra emelkedik a kamat. A jogosultság is szigorodik: az új konstrukciót elsősorban a 41 év alatti, első otthonukat megszerző fiataloknak szánják, és bentlakási kötelezettséget is előírnának. Az új hitel részletei még nem ismertek teljes körűen, de a bejelentett változások alapján már látszik, hogy a Wekerle Plusz egy szűkebb célcsoportnak szóló, az új lakások felé terelő támogatott hitelprogram lehet.
A 2027-es költségvetés október 19-i bemutatásakor jelentette be Magyar Péter miniszterelnök, hogy a kormány átalakítja az első lakás megszerzését támogató hitelprogramot. Az Otthon Start helyébe a Wekerle Plusz lépne, amelynek célja, hogy a kedvezményes finanszírozás elsősorban a fiatal, első lakásukat megszerző vásárlókhoz jusson el.
A kormány az Otthon Start célját továbbra is helyesnek tartja, a program működését azonban igazságtalannak ítéli. Az indoklás szerint a támogatott hitelek jelentős része a magasabb jövedelmű háztartásokhoz került, miközben a konstrukció befektetési célú lakásvásárlásokhoz is felhasználható volt.
A Wekerle Plusz ezért több ponton is szigorítana a jelenlegi feltételeken: megkülönböztetné az új és a használt lakások finanszírozását, életkori korlátot vezetne be, szűkítené a korábbi ingatlantulajdonra vonatkozó kivételeket, és előírná, hogy a támogatott hitelből megvásárolt lakásban a tulajdonos ténylegesen lakjon.
Kármán András pénzügyminiszter egy elemzői háttérebszélgetésen azt mpndta, hogy néhány héten belül szeretnék kivezetni az Otthon Start Programot, de konkrét időpontot nem mondott. A Wekerle Plusz program bevezetéséhez mindenesetre először az Országgyűlésnek el kell fogadnia a 2027-es költségvetést, ami decemberre várható.
Az új lakásoknál marad a 3 százalék, a használtaknál jelentős drágulás jön
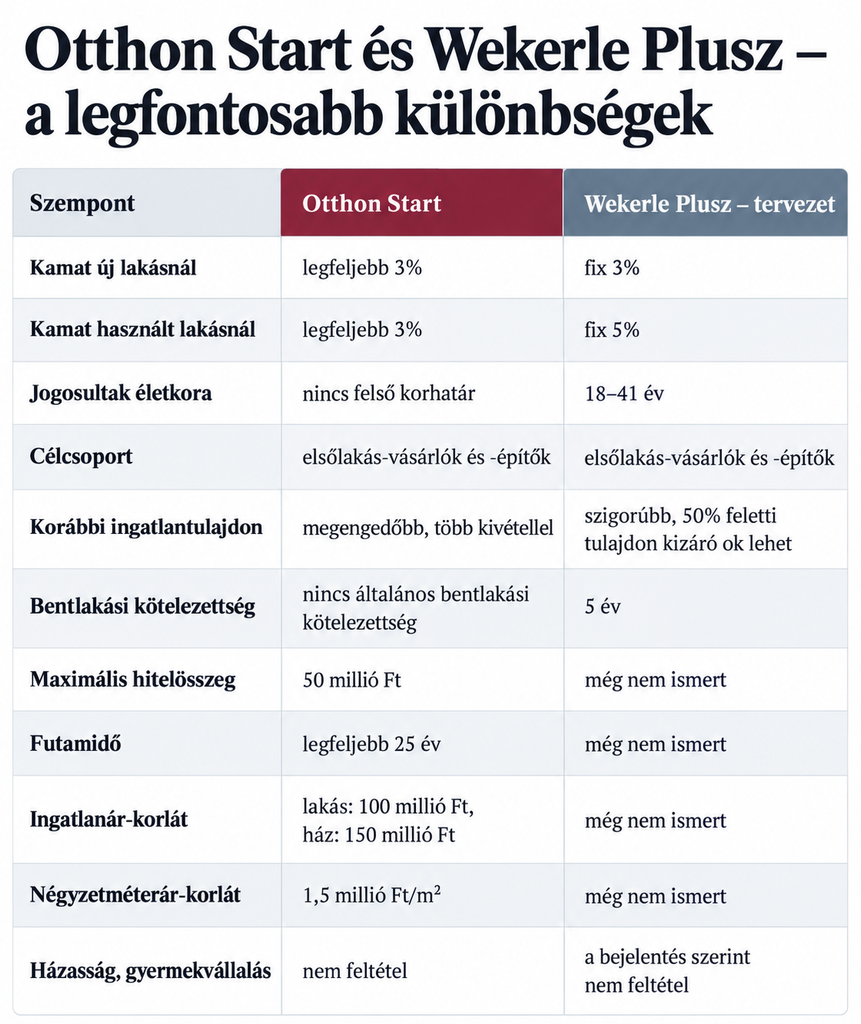
A Wekerle Plusz legfontosabb változása a hitelkamatok differenciálása. Az Otthon Start jelenleg új és használt lakás vásárlásához, valamint lakásépítéshez egyaránt legfeljebb 3 százalékos kamatozású hitelt biztosít. Az új programban ez a kedvezmény az új lakások vásárlásánál és építésénél megmaradna, a használt ingatlanok esetében azonban 5 százalékra emelkedne a kamat.
A különbség a havi törlesztőrészletekben és a teljes visszafizetendő összegben is jelentős. Egy 30 millió forintos, 25 éves futamidejű hitelnél a 3 százalékos kamat körülbelül 142 ezer forintos havi törlesztést jelent, az 5 százalékos kamat mellett viszont már közel 175 ezer forintot kellene fizetni. Ez havonta mintegy 33 ezer forintos többlet, a teljes futamidőre vetítve pedig csaknem 10 millió forinttal magasabb visszafizetést eredményez.
Nagyobb hitelösszeg esetében még látványosabb a különbség. Egy 50 millió forintos hitelnél a havi törlesztőrészlet közel 237 ezerről 292 ezer forintra emelkedne, vagyis a többlet meghaladná az 55 ezer forintot havonta.
A használt lakásokra vonatkozó 5 százalékos kamat ugyanakkor még mindig kedvezőbb lehet a piaci lakáshitelek jelentős részénél. Ez azonban nem változtat azon, hogy a jelenlegi Otthon Starttal összevetve a használt lakást vásárlók finanszírozási helyzete egyértelműen romlik.
Nemcsak a törlesztő nőhet, a felvehető hitelösszeg is csökkenhet
A magasabb kamat nemcsak a havi törlesztőrészletet emeli, hanem a hitelfelvételi lehetőségeket is szűkítheti. A bankok ugyanis a jövedelemarányos törlesztőrészlet-mutató alapján vizsgálják, hogy az igénylő jövedelméből mekkora összeg fordítható hiteltörlesztésre.
A Bankmonitor számításai szerint egy olyan vásárló, aki a jelenlegi 3 százalékos kamattal 50 millió forintos hitelre lenne jogosult, azonos jövedelem és futamidő mellett az 5 százalékos konstrukcióban már csak mintegy 40,6 millió forintot vehetne fel. Ez 9,4 millió forinttal kisebb hitelkeretet jelent.
Mindez különösen a használt lakások piacán lehet fájdalmas, hiszen itt a magasabb törlesztő miatt a vevők vagy kisebb értékű lakásban gondolkodhatnak, vagy nagyobb önerőt kell előteremteniük.
Életkori korlát és szigorúbb elsőlakás-feltételek
A Wekerle Plusz a jogosultak körét is szűkítené. Az Otthon Start esetében jelenleg nincs felső életkori korlát, az új hitelt viszont a bejelentett tervek szerint a 18–41 éves korosztály vehetné igénybe. Ez önmagában is jelentős változás, hiszen kizárhatja azokat, akik később jutnának első önálló lakáshoz.
A korábbi ingatlantulajdonra vonatkozó szabályok is szigorodnának. Az Otthon Start több kivételt engedélyez az elsőlakás-feltétel alól: bizonyos esetekben akkor is igényelhető a hitel, ha a vásárlónak korábban már volt lakóingatlana vagy tulajdoni hányada.
A Wekerle Plusz esetében a korábbi, 50 százalékot elérő lakástulajdon is kizárhatná az igénylőt, vagyis a program csak az 50 százalék alatti meglévő tulajdonrészt engedné meg. Ez szűkebb jogosulti kört jelenthet, különösen azok számára, akik örökléssel vagy korábbi közös tulajdon révén szereztek lakásrészt.
A Bankmonitor szerint az is fontos szigorítás lehet, hogy házaspárok esetében a feltételeknek mindkét félnek meg kellene felelnie. A végleges szabályok azonban még nem ismertek.
Öt évig bent kellene lakni a megvásárolt ingatlanban
Az új program egyik lényeges eleme az ötéves bentlakási kötelezettség. A tervek szerint a hitelfelvevőnek legalább öt évig életvitelszerűen a megvásárolt ingatlanban kellene laknia.
Ez jelentős különbség az Otthon Starttal szemben, amely nem ír elő általános bentlakási kötelezettséget. A Wekerle Plusz ezzel egyértelműen a saját lakhatási célú vásárlásokat támogatná, és visszaszorítaná a befektetési célú igénybevételeket.
Egyelőre ugyanakkor nem ismert, miként ellenőriznék a bentlakást, és milyen kivételek lennének például munkahelyváltás, költözés vagy családi élethelyzet-változás esetén.
Még idén újabb vásárlási hullámot indíthat el a programváltás
A Wekerle Plusz bejelentése már 2026 végén is éreztetheti a hatását a lakáspiacon. A zenga.hu elemzése szerint sokan megpróbálhatják még az idei hónapokban kihasználni az Otthon Start kedvezőbb feltételeit, mielőtt életbe lépne a szigorúbb új rendszer.
„Akik a Wekerle Plusz feltételei mellett már nem lennének jogosultak a kedvezményes hitelre, de még szeretnék az Otthon Start előnyeit kihasználni, azoknak érdekükben állhat még az idén megvásárolni a kiszemelt ingatlant. Ezek az előrehozott vásárlások átmenetileg élénkíthetik a keresletet, a programváltást követően azonban éppen ellenkező folyamat indulhat el, és a használt lakások iránti érdeklődés mérséklődhet” – mondta Futó Péter, a zenga.hu elemzési vezetője.
Ez érdemi újdonság az eddigi értelmezésekhez képest, mert arra utal, hogy a 2027-re tervezett szigorítás nemcsak a jövő évi, hanem már az idei piaci folyamatokat is befolyásolhatja. Vagyis a Wekerle Plusz rövid távon akár még felfűtheti is a keresletet, mielőtt a szigorúbb feltételek lehűtenék azt.
Az új lakások versenyelőnye nőhet
A 3 és 5 százalékos kamat közötti különbség az új építésű lakások felé terelheti a kereslet egy részét. Míg a használt lakások vevői drágább hitellel számolhatnak, az új lakást vásárlók továbbra is a kedvezőbb finanszírozási sávban maradhatnak.
A zenga.hu szerint ez főként azokon a piacokon lehet érezhető, ahol az új és a használt lakások közötti árkülönbség már eleve szűkebb. Ha az Otthon Start jelenlegi, 1,5 millió forintos négyzetméterár-korlátja a Wekerle Pluszban is megmarad, akkor elsősorban Budapest külső kerületeiben, valamint több vidéki nagyvárosban – például Debrecenben, Kecskeméten, Szegeden és Győrben – nőhet érdemben az új lakások vonzereje.
Az új építésű ingatlanokat előnyben részesítő finanszírozás a saját lakóház építését is ösztönözheti. „Ez a kisebb települések építőipari vállalkozásainak is jó hír lehet. A nagyvárosok agglomerációjában ugyanis sokszor olcsóbb megépíteni az első otthont, mint új lakásként megvenni” – mondta Balogh László, az ingatlan.com vezető gazdasági szakértője.
Ez a változás a fejlesztők számára is fontos jelzés lehet: ha a támogatott kereslet nagyobb része fordul az új lakások felé, az új beruházásokra is ösztönzőleg hathat. Ugyanakkor a kedvezőbb hitel önmagában nem oldja meg az új lakások magas árszintjének problémáját.
„A kedvezőbb hitel azonban önmagában nem épít lakást” – figyelmeztet elemzésében a Balla Ingatlan. A társaság szerint az új lakások fejlesztése jellemzően három-négy évet vesz igénybe, ezért a 2027-ben jelentkező keresletélénkülést nem feltétlenül követi azonnal a kínálat bővülése. Balla Ákos vezérigazgató arra is felhívja a figyelmet, hogy a támogatott vásárlók számára ténylegesen elérhető, megfelelő árú új lakások kínálata jóval szűkebb lehet a teljes újlakás-kínálatnál.
Kiket hozhat jobb, és kiket rosszabb helyzetbe a Wekerle Plusz?
Az eddigi információk alapján jobban járhatnak azok a fiatal, 41 év alatti első lakásvásárlók, akik új építésű lakást vennének vagy építkeznének, és biztosan megfelelnek a szigorúbb jogosultsági feltételeknek. Számukra a kedvezményes 3 százalékos hitel megmarad, miközben a használt lakásokhoz képest relatív előnybe kerülhetnek.
Rosszabbul járhatnak viszont azok, akik használt lakást szeretnének venni, különösen ha alacsonyabb önerővel vagy feszesebb jövedelmi helyzetből vágnának bele a vásárlásba. Számukra a magasabb kamat egyszerre jelenthet magasabb havi törlesztőt és alacsonyabb felvehető hitelösszeget.
Szintén veszíthetnek azok, akik 41 év felett vásárolnák meg első lakásukat, illetve azok, akik valamilyen korábbi tulajdonrész miatt már nem felelnének meg a szigorúbb elsőlakás-szabálynak.
Sok még a nyitott kérdés
A 2026. október 20-án rendelkezésre álló információk alapján több alapvető kérdésre még nincs válasz.
- Átállás: Mikor szűnik meg az Otthon Start igénylésének lehetősége, és pontosan mikor indul a Wekerle Plusz? Mi lesz a folyamatban lévő hitelkérelmekkel?
- Hitelparaméterek: Mennyi lesz a maximális hitelösszeg, a futamidő és a szükséges önerő? Megmaradnak-e a jelenlegi ingatlanár-korlátok?
- Jogosultság: Hogyan számítják az életkori és korábbi ingatlantulajdoni feltételeket? Lesznek-e kivételek öröklés vagy kis tulajdoni hányad esetén? Igényelhetnek-e közösen élettársak?
- Más támogatások: Hogyan kapcsolódik az új hitel a Babaváróhoz, a CSOK Pluszhoz és a Falusi CSOK-hoz? A bejelentés szerint ezek továbbra is elérhetők maradnának, de az együtt igénylés szabályai hiányoznak.
- Lakástakarék: Lesz-e éves támogatási plafon, mekkora havi befizetés mellett járhat a támogatás, és hogyan alakulnak a felhasználási feltételek?
- Felújítások: Milyen épületekre és munkálatokra használható fel a támogatás? Mennyi önerő szükséges, és miként vehetnek részt benne a társasházak?
- Bérlakásépítés: Hány lakás és kollégiumi férőhely épülhet, milyen ütemezéssel és helyszíneken? Kik lesznek a beruházók, az üzemeltetők és a jogosult bérlők? Milyen elvek alapján állapítják meg a megfizethető lakbéreket?
A Wekerle Plusz tehát nem egyszerűen az Otthon Start új neve, hanem egy szigorúbb, célzottabb, az új lakások vásárlását előnyben részesítő támogatott hitelprogramnak ígérkezik. Az, hogy ez valóban javítja-e az első lakásukat kereső fiatalok helyzetét, azon múlik majd, mennyire lesznek teljesíthetők a feltételek, és milyen lakáskínálat áll velük szemben a piacon.
Források: BiztosDöntés, Bankmonitor, Forbes, Economx, Balla Ingatlan, ingatlan.com, zenga.hu


