Nyolc év szünet után 2027 januárjától ismét állami támogatás jár a lakáscélú megtakarításokhoz. A Wekerle+ Lakástakarék az első öt évben 10, a hatodik évtől 20 százalékkal egészíti ki a befizetéseket, amelyek után a bankok legalább 3 százalékos betéti kamatot fizetnek. Tíz év alatt akár 1,8 millió forint állami támogatás is összegyűlhet, ehhez azonban havi 100 ezer forintot kell félretenni. Az új rendszer elsősorban a lakásvásárláshoz szükséges önerő előteremtését segítené, de lakásépítésre és energetikai korszerűsítésre is felhasználható lesz.
A Wekerle+ Lakástakarék a kormány átfogó otthonteremtési programjának egyik pillére. A konstrukció részleteit Kármán András pénzügyminiszter ismertette az október 27-i kormányzati sajtótájékoztatón.
A program a 2018-ban megszüntetett lakástakarékpénztári állami támogatást éleszti újjá, de az új feltételek jelentősen eltérnek a korábbiaktól.
A kormány célja, hogy a lakásvásárláshoz szükséges önerő összegyűjtését is támogassa. A magas ingatlanárak mellett ugyanis sok fiatal hiába rendelkezik megfelelő jövedelemmel egy lakáshitel törlesztéséhez, a vásárláshoz szükséges saját megtakarítást nem tudja előteremteni.
Kármán András szerint különösen az első lakás megszerzésénél fontos, hogy az állam ösztönözze a hosszabb távú lakáscélú előtakarékosságot.
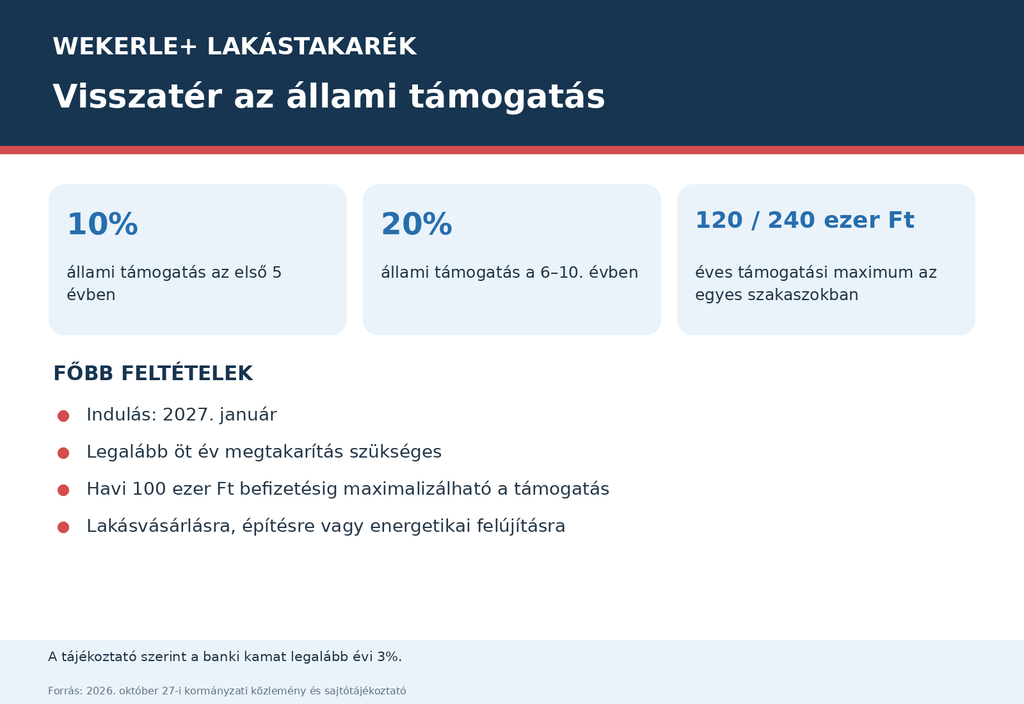
Öt évig 10, utána 20 százalékos állami támogatás jár
A Wekerle+ Lakástakarék legalább ötéves, legfeljebb tízéves megtakarítási időszakra kínál állami hozzájárulást.
A program főbb feltételei:
- Indulás: 2027. január.
- Megtakarítási idő: 5–10 év.
- Állami támogatás az első öt évben: az éves befizetés 10 százaléka, legfeljebb évi 120 ezer forint.
- Állami támogatás a hatodik és tizedik év között: az éves befizetés 20 százaléka, legfeljebb évi 240 ezer forint.
- Maximális támogatott befizetés: havi 100 ezer forint.
- Tíz év alatt elérhető legnagyobb állami támogatás: 1,8 millió forint.
- Betéti kamat: legalább évi 3 százalék.
- Felhasználás: lakásvásárlás, lakásépítés és energiahatékonyságot javító lakásfelújítás.
- Szolgáltatók: a konstrukciót kereskedelmi pénzintézeteken keresztül lehet majd igénybe venni.
A támogatás egyik legfontosabb sajátossága, hogy a hatodik évtől megduplázódik az állami hozzájárulás aránya. Ezzel a kormány a hosszabb távú, rendszeres megtakarítást kívánja ösztönözni.
A magasabb, 20 százalékos támogatás azonban csak a hatodik évtől teljesített új befizetésekre vonatkozik. A korábban felhalmozott teljes megtakarítás után nem jár újabb 20 százalék.
Tíz év alatt akár 16 millió forint gyűlhet össze
A pénzügyminiszter a sajtótájékoztatón konkrét példával mutatta be az új konstrukció lehetőségeit.
Ha valaki tíz éven keresztül havi 100 ezer forintot takarít meg, akkor:
- saját befizetései összesen 12 millió forintot tesznek ki;
- az első öt évben 600 ezer forint állami támogatást kap;
- a második öt évben további 1,2 millió forint állami támogatás gyűlik össze;
- a banki kamatokkal együtt a teljes megtakarítás megközelítheti a 16 millió forintot.
A kormányzati példában a tíz év alatt felhalmozott banki kamat mintegy 2,2 millió forint.
Ez a számítás a 3 százalékos betéti kamat feltételezésén alapul. A tényleges végösszeget a megtakarítások és a támogatások jóváírásának időpontja, a kamatozás részletei és a pénzintézeti költségek is befolyásolhatják.
Kisebb havi megtakarítással is jár az állami támogatás
A havi 100 ezer forint nem kötelező befizetés, hanem az az összeg, amellyel a támogatás teljes mértékben kihasználható.
Kisebb rendszeres megtakarításokhoz is jár állami hozzájárulás.
Az alábbi példák azt mutatják, hogy különböző havi befizetésekkel mennyi pénz gyűlhet össze tíz év alatt, a banki kamatok és költségek figyelembevétele nélkül.
| Havi megtakarítás | Saját befizetés 10 év alatt | Állami támogatás | Összesen kamat nélkül |
| 20 000 Ft | 2 400 000 Ft | 360 000 Ft | 2 760 000 Ft |
| 50 000 Ft | 6 000 000 Ft | 900 000 Ft | 6 900 000 Ft |
| 100 000 Ft | 12 000 000 Ft | 1 800 000 Ft | 13 800 000 Ft |
A Bankmonitor számítása szerint a maximális támogatás kihasználásához szükséges havi 100 ezer forint a 2026. augusztusi nettó mediánkereset mintegy 23 százalékának felel meg.
Ez azt jelzi, hogy bár az új konstrukció magasabb összegű megtakarítás felhalmozását teszi lehetővé, a teljes támogatás kihasználása jelentős rendszeres megtakarítási képességet feltételez.
Miben különbözik az új rendszer a 2018 előttitől?
Magyarországon 1997-ben vezették be a lakástakarékpénztári állami támogatást. A konstrukció hosszú időn keresztül az egyik legnépszerűbb lakáscélú megtakarítási forma volt.
Az állami támogatást 2018 októberében megszüntették, de a lakástakarékpénztárak piaci alapon, saját kamatokkal és kedvezményekkel továbbra is kínáltak megtakarítási termékeket.
A korábbi rendszerben az állam a befizetések 30 százalékát, évente legfeljebb 72 ezer forintot adott támogatásként. A maximumot havi 20 ezer forintos befizetéssel lehetett elérni.
A Wekerle+ konstrukció ezzel szemben alacsonyabb támogatási százalékot, de magasabb összegű állami hozzájárulást kínál.
| Jellemző | Korábbi állami támogatás | Wekerle+ Lakástakarék |
| Állami támogatás aránya | 30% | Első 5 évben 10%, utána 20% |
| Éves támogatási maximum | 72 000 Ft | 120 000, majd 240 000 Ft |
| Maximális támogatáshoz szükséges havi befizetés | 20 000 Ft | 100 000 Ft |
| Betéti kamat | Pénzintézeti feltételektől függött | Legalább 3% |
| Támogatási rendszer | 2018 októberéig | 2027 januárjától |
Kármán András szerint a régi konstrukció egyik gyenge pontja az volt, hogy a támogatott megtakarítás nagysága egyre kevésbé tartott lépést a lakásárak emelkedésével.
A havi 20 ezer forintos megtakarítás és a legfeljebb 72 ezer forintos éves támogatás az ingatlanárak növekedésével egyre kisebb segítséget jelentett az önerő összegyűjtésében.
Az új rendszer ezért magasabb befizetési és támogatási maximumot határoz meg.
Öt év után is felhasználható a megtakarítás
A Wekerle+ Lakástakarék egyik fontos eleme, hogy nem szükséges mindenkinek tíz évig várnia a megtakarítás felhasználásával.
Az állami támogatás igénybevételéhez legalább öt év megtakarítási idő szükséges. Ennek elteltével az addig felhalmozott összeg a jogosultsági feltételeknek megfelelő lakáscélra felhasználható.
Aki viszont tíz éven keresztül takarékoskodik, az az utolsó öt évben magasabb, 20 százalékos támogatást is kaphat.
Ezért a konstrukció különösen azoknak lehet kedvező, akik nem azonnal, hanem öt-tíz éves időtávon terveznek lakásvásárlást vagy nagyobb korszerűsítést.
A Bankmonitor elemzése arra is felhívja a figyelmet, hogy a lakástakarék nem szabadon felhasználható megtakarítás. Az állami támogatás megszerzéséhez a megtakarítási időre és a lakáscélú felhasználásra vonatkozó szabályokat is teljesíteni kell.
Mire lehet felhasználni a Wekerle+ Lakástakarékot?
A kormányzati tájékoztatás szerint az összegyűjtött pénz három fő célra fordítható:
- Lakásvásárlás: elsősorban a szükséges önerő előteremtésére.
- Lakásépítés: saját otthon építésének finanszírozására.
- Energetikai korszerűsítés: energiamegtakarítást eredményező lakásfelújításokra.
A program tehát nemcsak az első lakásukat megvásárló fiataloknak lehet hasznos, hanem azoknak a lakástulajdonosoknak is, akik néhány év múlva nagyobb energetikai korszerűsítést terveznek.
Ilyen lehet például a hőszigetelés, a nyílászárócsere vagy a fűtési rendszer korszerűsítése, amennyiben a beruházás megfelel majd a program részletes felhasználási feltételeinek.
Az új megtakarítási forma a Wekerle-program más támogatási elemeihez is kapcsolódhat. A lakástakarékban összegyűjtött pénz segítséget nyújthat a későbbi lakásvásárláshoz szükséges saját forrás biztosításában.
Nem hoznak létre külön állami lakástakarékpénztárat
A Wekerle+ Lakástakarékhoz nem kívánnak új, kizárólag állami pénzintézetet létrehozni. A program kereskedelmi pénzintézeteken keresztül működne, a megtakarítók pedig a részt vevő szolgáltatók kínálatából választhatnának.
Kármán András azt is hangsúlyozta, hogy a kormánynak nem célja kizárólagossá tenni az államilag támogatott konstrukciót. A piacon továbbra is maradhatnak állami támogatás nélküli lakástakarék-termékek, amelyek saját kamatozásukkal vagy más kedvezményeikkel versenyezhetnek az ügyfelekért.
A pénzügyminiszter szerint az állam a Wekerle+ rendszerben a lakáscélú megtakarítás ösztönzését támogatja, de a pénzintézetek közötti versenynek továbbra is szerepet szán.
A banki kamat és az állami támogatás együtt számít
Az új rendszerben a pénzintézeteknek legalább évi 3 százalékos betéti kamatot kell biztosítaniuk. Ez az állami támogatáson felüli hozam.
A Bankmonitor szerint a jelenlegi piaci lakástakarék-termékek között ennél kedvezőbb megtakarítási ajánlatok is előfordulnak. Amennyiben a kamatkörnyezet nem változik jelentősen, a pénzintézetek a Wekerle+ indulásakor a minimumnál magasabb kamattal is versenyezhetnek az ügyfelekért. Ez azonban egyelőre várakozás, nem bejelentett banki ajánlat.
A megtakarítóknak a szolgáltatók összehasonlításakor nemcsak a meghirdetett betéti kamatot, hanem a szerződéskötési és számlavezetési költségeket, valamint a teljes megtakarítási időszak alatt elérhető tényleges hozamot is érdemes figyelembe venniük.
Több fontos részletszabály még nem ismert
Bár a Wekerle+ Lakástakarék fő pénzügyi paramétereit már ismertette a kormány, a 2027 januári indulás előtt több gyakorlati kérdés vár még tisztázásra.
A Bankmonitor ezek közül különösen az alábbiakat emeli ki:
- Lesz-e életkori korlát a szerződéskötésnél?
- Köthető-e támogatott lakástakarék gyermekek nevére?
- Egy személy vagy család hány szerződés után kaphat állami támogatást?
- Mi történik, ha valakinek öt éven belül szüksége lesz a megtakarítására?
- Milyen következményei lesznek a nem lakáscélú felhasználásnak?
- Mikor írják jóvá az állami támogatást, és az így jóváírt összeg is kamatozik-e?
- Milyen díjakkal és egyéb szerződéses feltételekkel kínálják majd a bankok a konstrukciót?
Ezekre a kérdésekre a részletes jogszabályok és a pénzintézetek szerződéses feltételei adhatnak választ. A hivatalos Wekerle-tájékoztató is hangsúlyozza, hogy a jelenleg közzétett információk nem teljes körűek.
Az önerő összegyűjtését segítheti az új lakástakarék
A Wekerle+ Lakástakarék a lakásvásárláshoz nyújtott közvetlen támogatásoktól eltérő célt szolgál. Nem azonnal biztosít kedvezményes finanszírozást, hanem a többéves, rendszeres megtakarítást ösztönzi.
A korábbi rendszerhez képest magasabb összegű támogatás érhető el, ugyanakkor a maximális állami hozzájárulás kihasználásához ötször akkora havi befizetés szükséges, mint a 2018 előtti konstrukcióban.
A program ezért elsősorban azoknak jelenthet érdemi segítséget, akik több éven keresztül rendszeresen félre tudnak tenni lakáscélra.
A támogatási maximumok emelése a lakásárak növekedéséhez való alkalmazkodást szolgálja, de továbbra is nyitott kérdés, hogy az új megtakarítási forma mennyire lesz elérhető az alacsonyabb jövedelmű, önerővel még nem rendelkező fiatalok számára.
A Wekerle+ Lakástakarék 2027 januárjában indul. A részletes jogosultsági és szerződéses feltételek megjelenése után válhat egyértelművé, hogy a támogatott megtakarítások milyen szerepet tölthetnek be a lakásvásárlás és az energetikai korszerűsítések finanszírozásában.
Forrás: kormányzati sajtótájékoztató, https://wekerle.kormany.hu/, Bankmonitor


